CORE.XP: турецкие и китайские бренды обеспечили 43,5% новых иностранных выходов на рынок
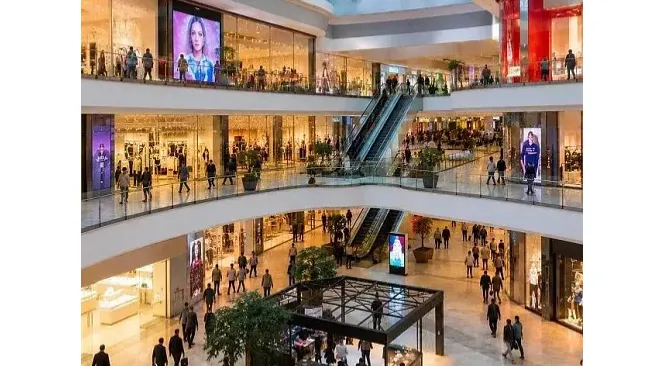
Четыре года минуло с момента, как международные торговые марки ушли с российского рынка, однако московские торговые центры продолжают демонстрировать устойчивость. Хотя большинство крупных западных компаний прекратили свою деятельность, образовавшиеся свободные площади удалось эффективно заполнить альтернативными игроками.
В ряде категорий уход иностранцев не привёл к сокращению площади. Например, категория Косметика и парфюмерия по сравнению с 2019 г. не только не «просела», но и немного выросла в ТЦ Москвы: с 2% до 2,8% (+0,8 п.п.) (здесь и далее – по выборке CORE.XP): на место международных сетей пришли российские операторы, зачастую крупные гипермаркеты косметики и парфюмерии, где в том числе продаются и иностранные бренды. Таким образом, рынок нашёл замену ушедшим игрокам. Доля категории Кафе и рестораны выросла с 5% до 6,7% (+1,7 п.п.). Рост досуговой составляющей торговых центров поддерживает спрос на эту категорию, а сами точки при этом стали крупнее по размеру.
Там, где доля по площади сократилась, основную роль сыграл не сколько уход зарубежных игроков, сколько совокупность факторов – например, перетекание спроса в онлайн, трансформация потребительских привычек и роли ТЦ в жизни населения. Так, например, доля Одежды, обуви и аксессуаров за 2019–2026 годы снизилась лишь с 36% до 34,7% (–1,3 п.п.), Товары для дома потеряли больше, с 11% до 8,7% (–2,3 п.п.), детские товары сократились с 5% до 3,5% (–1,5 п.п.). Наибольшее падение зафиксировано у спортивных товаров: с 6% до 1,1% (–4,9 п.п.). Это подтверждает прогноз Infoline, согласно которому к концу 2026 года доля онлайн-продаж в розничном товарообороте может достичь ок. 60% в спортивных товарах (с 54,8% к 2025 году) и ок. 57% в товарах для дома (с 50,8% к 2025 году). В детских товарах она может вырасти с 66,3% по итогам 2025 года до ок. 75% по итогам 2026 года.
Освободившиеся площади заняли новые операторы, в том числе и иностранные. Среди зарубежных брендов, вышедших на рынок в 2022–2026 годах, лидируют компании из Турции (24,7%), Китая (18,8%), Италии (17,6%) и Беларуси (8,2%). На Турцию и Китай вместе приходится 43,5% всех новых брендов.
Если рассматривать динамику ключевых категорий в ТЦ Москвы в целом, наиболее заметно выросла досугово-сервисная составляющая: Услуги и сервисы – с 1% до 4,6% (+3,6 п.п.), Спортивные услуги – с 1% до 4,0% (+3,0 п.п.), Развлечения – с 13% до 14,0% (+1,0 п.п.). Такая динамика объясняется тем, что для посетителя торговый центр всё реже сводится к обычным покупкам: на первый план выходит возможность качественно провести свой досуг, воспользоваться сервисами и получить новые впечатления. Супермаркеты сократили долю незначительно: с 13% до 11,4% (-1,6 п.п.).
По данным аналитиков CORE.XP, за прошедшие четыре года московские торговые центры продемонстрировали, что их жизнеспособность зависит не столько от присутствия известных международных марок, сколько от умения адаптироваться к меняющимся запросам покупателей. Исчезновение западных компаний не вызвало повсеместного закрытия торговых точек: на место одних брендов пришли другие, а часть помещений обрела совершенно новое функциональное назначение. Ключевые изменения касаются не столько состава арендаторов, сколько фундаментальной роли самого торгового центра. Современные ТЦ борются за внимание потребителя не только в плане его расходов, но и за возможность провести досуг. В то время как многие товары легко приобрести через интернет, за получением новых впечатлений, развлечениями и личным общением люди по-прежнему выбирают торговые центры.
Фото: CORE.XP
Комментарии могут оставлять только авторизованные пользователи
