Ricci
Инвестиционно-консалтинговая компания в сфере коммерческой и жилой недвижимости.


Ricci - Лента публикаций - Движение.ру
Всего: 11 публикаций
Сортировать по:
Сначала новые
Сортировать по:
Сначала новые
Бизнес-класс может составить 57% перспективного предложения жилья в "старой" Москве
Согласно данным инвестиционно-консалтинговой компании Ricci, к 2030 году бизнес-класс может составить до 57% совокупного объёма перспективных жилых проектов. В выборку не вошли участки в ЗелАО, а также объекты для нужд реновации. Совокупный потенциал выявленных площадок оценивается в 36,4 млн кв. м, включая реализацию после 2030 года. При этом до 2030 года перспективное для покупки жильё может появиться на 234 участках общей площадью 1 466 га. Оценочный объём объектов на них составляет 13,1 млн кв. м (36% от общего потенциала), что сопоставимо с текущим масштабом строительства в старой Москве (12,4 млн кв. м). Длительность согласований и подготовки проектов может привести к переносу части из них на более поздние сроки. Свыше половины потенциального объёма, реализуемого до 2030 года, сосредоточено в ЮАО (2,7 млн кв. м), САО (2,2 млн кв. м) и ЗАО (2,1 млн кв. м), что составляет более 50% от общего метража. Высокий потенциал этих округов связан с реорганизацией бывших промышленных и ранее не освоенных территорий. В ЦАО потенциал оценивается в 1,2 млн кв. м (около 9%), в ЮЗАО, где жилая застройка уже сформирована, — минимальная доля (0,1 млн кв. м, 2%). «Рост стоимости площадок и усложнение требований к проектам делают массовое жильё всё менее рентабельным для девелоперов. Рынок продолжит смещаться в сторону более дорогих сегментов, в результате чего основу будущего предложения сформирует бизнес-класс, а премиальные проекты будут активнее выходить за пределы ЦАО», - рассказала директор по аналитике и исследованиям рынка инвестиционно-консалтинговой компании Ricci Олеся Дзюба. Изменится и география элитной недвижимости (премиум и делюкс): доля ЦАО в её структуре снизится с 44 до 25%, а околоцентральные районы вместо 43% будут составлять 56%. Нишу доступного жилья, по оценке Ricci, займут «Московские кварталы» Фонда реновации, лоты в которых примерно на 20% дешевле аналогов от классических девелоперов.Рост затрат на площадки и строительство в сочетании с усложняющимися нормативами по архитектуре и обеспечению парковочными местами повышает стоимость реализации проектов, что подталкивает компании к смещению в верхние ценовые сегменты. Одновременно уменьшение числа стартов сжимает предложение, а быстрый уход наиболее ликвидных лотов сохраняет цены на высоком уровне. В итоге доля массового сегмента в перспективной структуре жилья может составить около 7%, тогда как на премиальный придётся до 33%, на делюкс - около 3%.
9 окт, 10:00
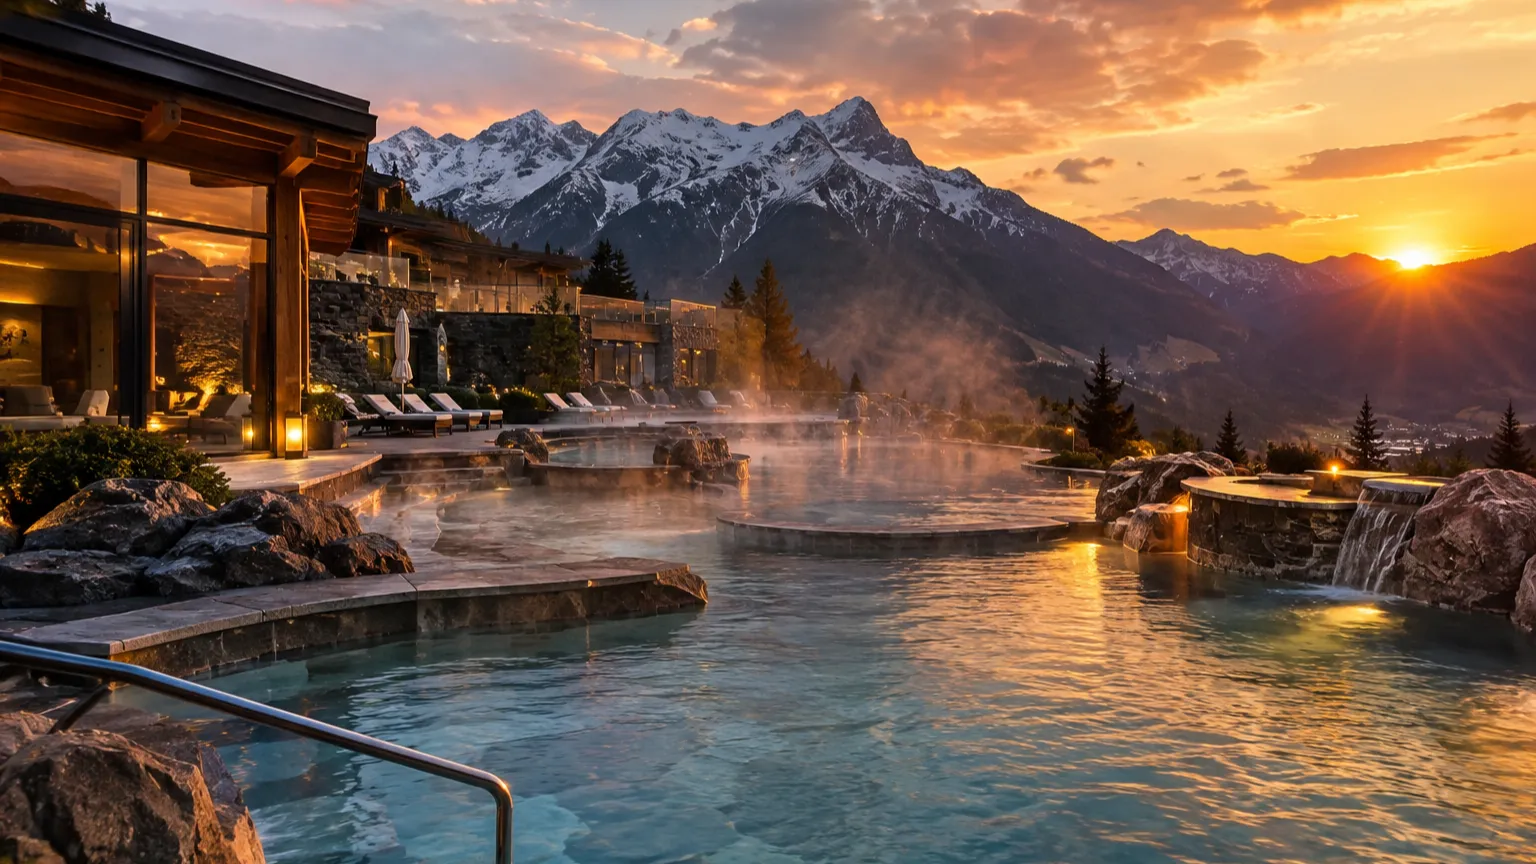
Термальный отдых: от опции при отеле — к самостоятельной цели поездки
Термальные комплексы в России перестают быть просто частью аквапарка или SPA- инфраструктуры отеля, сегодня это самостоятельная точка притяжения: они сформировались как независимый элемент городской и туристической инфраструктуры, рассказала партнёр и руководитель консалтинговой платформы Ricci Светлана Шорина. Средняя выручка термальных комплексов на квадратный метр за два года увеличилась на 34–55% в зависимости от ценового сегмента. При этом усиление конкуренции — это естественный этап зрелости рынка: устойчивым спросом пользуются те, кто подстраивается под запросы клиента, предлагая нестандартный сценарий досуга, возможность интересно провести время с друзьями и близкими или устроить ретрит вдали от рабочей рутины.«Сегодня термальные комплексы выступают не только как самостоятельный рентабельный бизнес, но и как эффективный инструмент стимулирования трафика в других объектах коммерческой недвижимости.Термы успешно реализуются как в виде отдельно стоящих зданий, так и в составе многофункциональных комплексов — ТРЦ, отелей, жилых кварталов, бизнес‑кластеров и МФК.Девелоперы всё чаще включают термы в проекты — это повышает коммерческую ценность, увеличивает посещаемость и формирует сильное УТП», — рассказала Светлана Шорина.По словам эксперта, усиление конкуренции напрямую меняет требования к новым проектам, на первый план будут выходить такие опции, как сервис и качество услуг, количество и разнообразие самих терм и других видов водной рекреации. Например, большим спросом пользуются различные термальные шоу‑программы — они помогают удерживать гостей и делают аудиторию более лояльной, заметно повышая долю повторных визитов.Если говорить о прогнозе дальнейшего роста выручки, то для новых объектов многое будет зависеть от локации, целевой аудитории и уровня конкуренции в регионе. «Термальные комплексы выигрывают в конкуренции за счёт многофункциональности: здесь совмещают отдых, спорт и оздоровительные услуги. Плюс — гибкие предложения: персональные и пакетные программы, в том числе для корпоративных клиентов (B2B)», — заключила эксперт.
8 окт, 15:07
Девелоперы стали чаще предлагать офисы с отделкой на фоне снижения спроса
По данным Ricci, среди арендных площадей в офисных объектах, введенных в 2025 году, доля предложения с отделкой по итогам первого полугодия 2026 года достигла 49%. На момент ввода этих объектов показатель составлял 12%. Сейчас почти половина нового арендного предложения предусматривает отделку как минимум в качестве дополнительной опции.Еще год назад большинство новых арендных объектов выводилось на рынок без отделки, и предполагалось, что арендаторы будут самостоятельно инвестировать в подготовку помещений. Высокие затраты на отделку требуют дополнительного отвлечения средств, что делает переезд в помещения в состоянии «бетона» экономически нецелесообразным в текущих рыночных условиях.Аренда остается основной формой спросаПо итогам первого полугодия 2026 года на аренду пришлось 218 тыс. кв. м, или 54% совокупного объема сделок. При этом структура нового строительства остается смещенной в сторону продажи. По прогнозам Ricci, по итогам 2026 года доля офисов на продажу может составить 62%, тогда как арендных офисов — 16%.Даже ограниченное новое арендное предложение реализуется сдержанно. Объекты вводятся в состоянии shell & core, а необходимость капитальных вложений в отделку увеличивает срок экспозиции. На этом фоне девелоперы рассматривают спекулятивную отделку, однако и в этом случае реализация объектов может оставаться отложенной.Структура нового строительства смещена в сторону продажиЗа январь — июнь 2026 года объем введенных офисов, предназначенных для продажи, составил 297 тыс. кв. м, или 45% совокупного объема нового строительства.Без учета проектов, введенных для собственного размещения компаний, доля офисов на продажу достигла 72%.Таким образом, фундаментальная проблема рынка сохраняется: нового арендного предложения с отделкой по-прежнему недостаточно, а структура строительства остается смещенной в сторону продажи.Спрос концентрируется на вторичном рынкеНа фоне дефицита нового арендного предложения с отделкой спрос преимущественно сконцентрирован на вторичном рынке, где офисы, как правило, уже готовы к эксплуатации. Необходимость выполнения отделки ведет к увеличению затрат, что делает переезд в помещения в состоянии «бетона» экономически нецелесообразным.
2 окт, 09:58
ЗПИФы недвижимости: доступ к активам крупных инвесторов
Покупка квартиры долгое время считалась самым понятным способом вложения средств в недвижимость. Однако сегодня у инвесторов появились и другие возможности. Одна из них — закрытые паевые инвестиционные фонды недвижимости. Директор аналитического департамента Ricci, Олеся Дзюба объясняет, как устроены ЗПИФы недвижимости, за счет чего формируется доход и какие риски важно учитывать инвестору.Этот инструмент позволяет стать совладельцем фонда, которому принадлежат крупные объекты коммерческой недвижимости, вложив сумму, которая может быть в десятки и даже сотни раз меньше стоимости самого здания.Как устроен ЗПИФ недвижимостиИнвесторы приобретают паи фонда, а управляющая компания направляет средства ЗПИФа на приобретение недвижимости и затем управляет этими активами в интересах пайщиков. Она организует эксплуатацию объектов, сдачу в аренду, а при необходимости — продажу и приобретение новой недвижимости.Покупая пай, инвестор становится совладельцем фонда, которому принадлежит недвижимость. Если объекты сдаются в аренду и растут в цене, стоимость пая может увеличиваться. В некоторых фондах также предусмотрены регулярные выплаты.Почему инструмент становится популярнееКоммерческая недвижимость долгое время была доступна только крупным инвесторам и компаниям. Для приобретения качественного офиса или склада требовались десятки, а иногда и сотни миллионов рублей.Минимальная сумма вложений в ЗПИФ может составлять от нескольких тысяч до нескольких сотен тысяч рублей.Через фонд можно инвестировать в современные бизнес-центры, логистические комплексы, торговые центры, гостиницы, индустриальные парки, дата-центры и другие объекты коммерческой недвижимости.Особенности ЗПИФов недвижимостиОдна из особенностей инструмента — относительно низкий порог входа. Вместо приобретения целого объекта инвестор покупает пай фонда.Управлением недвижимостью занимается управляющая компания. Инвестору не требуется самостоятельно искать арендаторов, ремонтировать помещения, оформлять договоры или решать коммунальные вопросы.В состав некоторых фондов входит несколько объектов недвижимости. Снижение доходности одного здания не обязательно приводит к сопоставимому снижению результатов всего фонда.Источниками дохода могут быть:арендные платежи;рост стоимости объектов;продажа недвижимости по более высокой цене.Через ЗПИФ можно вкладывать средства в объекты, которые обычно приобретают институциональные инвесторы: бизнес-центры класса А, логистические комплексы, дата-центры, торговые объекты и другие профессиональные активы.Какие риски связаны с ЗПИФамиДоходность ЗПИФа не гарантирована. В отличие от банковского вклада, инструмент не предполагает фиксированной доходности.Если рынок недвижимости переживает спад, объекты теряют арендаторов или сокращается арендный доход, стоимость паев фонда также может снизиться. Ликвидность паев зависит от того, торгуется ли фонд на бирже.Если фонд торгуется на бирже, пай можно продать через брокера, как и другие биржевые инструменты. Однако ликвидность зависит от спроса на конкретный фонд. Иногда покупателя приходится ждать, а цена продажи может оказаться ниже стоимости чистых активов фонда.Если фонд не торгуется на бирже, его ликвидность значительно ниже. Как правило, инвестор не может в любой момент потребовать возврата вложенных средств. Для продажи пая может потребоваться самостоятельно найти покупателя или дождаться окончания срока действия фонда, если такой срок предусмотрен правилами доверительного управления.Для кого предназначен такой инструментЗПИФ недвижимости может быть интересен тем, кто:хочет инвестировать в недвижимость, но не готов приобретать квартиру или коммерческое помещение целиком;рассматривает доход, связанный с рынком недвижимости;готов вкладывать средства на несколько лет;понимает, что стоимость вложений может как расти, так и снижаться.Тем, кому необходим гарантированный доход и возможность в любой момент забрать деньги, такой инструмент может не подойти.Основные параметры ЗПИФаЗПИФы различаются по ряду характеристик:видам объектов в составе фонда: офисам, складам, торговым центрам, жилью и другим видам недвижимости;управляющей компании и сроку ее работы на рынке;источникам дохода: аренде, росту стоимости недвижимости или сочетанию этих источников;сроку инвестирования;возможности продажи пая до окончания срока действия фонда;размеру комиссии управляющей компании;наличию или отсутствию регулярных выплат;порядку раскрытия информации об объектах и арендаторах;наличию информации о востребованности объектов фонда и составе арендаторов.Эти сведения, как правило, содержатся на сайте фонда, в его отчетности и правилах доверительного управления.Главное о ЗПИФах недвижимостиЗПИФ недвижимости представляет собой формат коллективных инвестиций в крупные объекты. Он позволяет вложиться в офисы, склады или торговые центры без необходимости самостоятельно приобретать недвижимость и заниматься управлением.При этом ЗПИФ является инвестиционным инструментом, а не аналогом банковского вклада. Он может приносить доход, но не гарантирует его. Стоимость паев может как увеличиваться, так и снижаться.
1 окт, 14:27
Корпоративный стандарт офиса: как составить техническое задание на аренду
Техническое задание на аренду офиса не стоит воспринимать исключительно как формальность. Четкое ТЗ структурирует процесс поиска и позволяет заранее определить требования к будущему помещению. О том как сформулировать техническое задание на аренду, которое исключит неподходящие варианты на старте рассказывает партнер Ricci Дмитрий Жидков.Без детального задания компания может месяцами ездить на просмотры, оценивать фасады и интерьеры бизнес-центров, а затем выяснить, что в выбранном офисе недостаточно электрической мощности, рабочих или парковочных мест.В 2025 году средневзвешенная ставка аренды офисов в Москве выросла на 7% — до 29 800 руб. за кв. м в год. В таких условиях ошибки в техническом задании могут повлиять на сроки поиска и бюджет переезда.Аудит бизнес-процессов как основа технического заданияДо расчета необходимой площади следует определить, как работает компания и как сотрудники используют офис.В техническом задании необходимо зафиксировать:текущую численность персонала и плановую численность через два–пять лет;формат размещения: open space или коридорно-кабинетную систему;статичные рабочие места или hot desking;пиковую загрузку переговорных, например с 10:00 до 13:00;требования к системе контроля и управления доступом и пропускному режиму;необходимость паркинга и количество машино-мест;количество серверных стоек и необходимую входную мощность.Аудит рабочих сценариев позволяет определить, какие площади и помещения действительно необходимы компании.Это особенно важно с учетом того, что 88% нового офисного строительства выходит на рынок без отделки.Как перевести требования в технические параметрыПосле определения рабочих сценариев требования необходимо выразить в конкретных показателях.ПлощадьОбщая площадь офиса не равна полезной. Коэффициент полезного использования в бизнес-центрах составляет 70–85%.При кабинетной системе норматив составляет 6–8 кв. м на человека, при open space — 4–6 кв. м.Переговорные комнатыДля подразделений, которые занимаются активными продажами, ориентир составляет одну переговорную на 15–20 сотрудников. Для внутренних совещаний — одну переговорную на 10–15 сотрудников.В техническом задании также следует указать вместимость каждой переговорной комнаты.IT-инфраструктураВ ТЗ необходимо прописать:входную мощность — 0,8–1,2 кВт на кв. м;резервное питание;возможность подключения нескольких провайдеров;требования к серверной и ее охлаждению.Технические этажи предусмотрены не во всех бизнес-центрах Москвы, поэтому их наличие также следует проверять заранее.Корпоративные требованияДля корпоративного позиционирования компании могут иметь значение фасад, высота потолков, парковка и параметры переговорных помещений.При этом эксплуатационные расходы в классе А вдвое выше, чем в классе В+. Сейчас 91% нового строительства офисов в Москве относится к классу А+.Поэтому при формировании ТЗ необходимо сопоставлять класс объекта с требованиями компании и допустимым уровнем расходов.Новая география деловой активности МосквыНовое офисное строительство постепенно выходит за пределы Садового кольца, «Москва-Сити» и сформированных деловых районов.По данным Ricci, только 30% нового строительства 2025–2026 годов приходится на традиционные деловые районы:Павелецкий — 128 тыс. кв. м;Белорусский — 112 тыс. кв. м;Сколково — 103 тыс. кв. м;Центральный — 76 тыс. кв. м;Ленинградский — 33 тыс. кв. м;Кутузовский — 31 тыс. кв. м.За пределами этих районов за два года планируется ввести 798 тыс. кв. м. Наибольший объем — 458 тыс. кв. м — приходится на «Большой Сити».Одним из драйверов нового строительства является программа мест приложения труда. В 2026–2027 годах по этой программе планируется построить 924 тыс. кв. м — 49% от общего объема в развивающихся локациях. К 2029 году в девяти округах Москвы должно появиться более 30 деловых центров.При формировании технического задания не следует ограничиваться только сформированными деловыми районами. В требования можно включить транспортную доступность, близость к Московским центральным диаметрам и Большой кольцевой линии, а также кадровый потенциал территории.Ставка аренды в развивающейся локации может быть ниже, но необходимо учитывать, насколько сотрудникам будет удобно добираться до офиса.Обязательные фильтры для отбора объектовТехническое задание представляет собой систему параметров, по которым можно исключать неподходящие объекты до проведения просмотров.В перечень обязательных требований могут входить:наличие грузового лифта;ширина проемов не менее 120 см для перевозки мебели и серверного оборудования;приточно-вытяжная вентиляция с охлаждением;отдельный маршрут для IT-подрядчиков и перемещения оборудования;подтвержденное право собственности и отсутствие обременений;возможность перепланировки и отсутствие несущих стен внутри помещения;техническое помещение под серверную с дополнительным охлаждением.Отдельно в техническом задании следует зафиксировать предельный уровень эксплуатационных расходов.Средневзвешенный OPEX для офисов класса Prime и А составляет 11,5 тыс. руб. за кв. м в год, для класса В+ — 6,9 тыс. руб. Рост эксплуатационных расходов связан с пересмотром кадастровой стоимости, кадровым дефицитом и удорожанием материалов.План переезда: от аудита до выбора помещенияПереезд начинается с аудита текущего офиса. Необходимо сравнить фактические расходы на аренду и эксплуатацию с рыночными показателями.При продлении договора арендные ставки могут вырасти на 15–20%. В отдельных случаях это становится основанием для рассмотрения переезда.Для каждого этажа необходимо получить информацию о допустимой нагрузке на перекрытия, высоте потолков и расположении инженерных стояков.Бюджет следует разделить на капитальные и операционные расходы.Доля площадей, предназначенных для аренды в новом строительстве на 2026–2030 годы, составляет 17% — на 26 процентных пунктов меньше, чем в 2020–2025 годах.Если компания рассматривает только аренду, число доступных вариантов сокращается. В качестве альтернатив могут рассматриваться покупка помещения с последующей сдачей неиспользуемых площадей или долгосрочная аренда с опционом выкупа.На замеры объекта следует выезжать не только с дизайнером, но и с инженером. Инженер проверяет фактические мощности и работу вентиляции, дизайнер — возможности планировки и расстановки рабочих мест.Ошибки, которые увеличивают сроки поиска и расходыОтсутствие требований к отделкеОколо 88% новых объектов передаются в состоянии Shell&Core — без готовой отделки и инженерного оснащения помещений.Отделка такого офиса может стоить как аренда помещения за три–четыре года. Поэтому в техническом задании необходимо определить требования к готовности объекта и допустимый объем капитальных расходов.Рассмотрение только арендыДоля арендных площадей в новом строительстве составляет 17%. Если в техническом задании предусмотрена только аренда, из рассмотрения исключается 83% нового предложения.В документе можно предусмотреть альтернативные сценарии: покупку офиса или аренду с последующим выкупом.Отсутствие лимита на OPEXСредневзвешенный OPEX для класса А составляет 11,5 тыс. руб. за кв. м в год, для класса В+ — 6,9 тыс. руб.Если предельный уровень эксплуатационных расходов не зафиксирован в финансовой модели, совокупная стоимость использования офиса может оказаться выше запланированной.Что включить в итоговое техническое заданиеВ итоговом документе следует зафиксировать:текущую и плановую численность сотрудников;необходимую и предельную площадь;формат организации рабочих мест;количество и вместимость переговорных;требования к IT-инфраструктуре;входную электрическую мощность;требования к системе доступа и безопасности;количество парковочных мест;допустимое состояние отделки;требования к транспортной доступности;предельную ставку аренды;предельный уровень OPEX;допустимые форматы сделки;сроки готовности помещения и переезда.Техническое задание определяет требования к будущему офису, сроки поиска и бюджет переезда. Чем подробнее параметры сформулированы на старте, тем раньше можно исключить объекты, которые не соответствуют рабочим сценариям компании.
1 окт, 14:20
Реализация офисного здания целиком: стратегии и факторы выбора
На офисном рынке формат реализации объекта напрямую зависит от его архитектуры, стадии готовности и будущей бизнес-модели. Партнер и руководитель направления продаж и приобретений департамента офисной недвижимости Ricci Дмитрий Антонов разбирает особенности формата продажи здания целиком одному собственнику на примере БЦ RivaСценарии использования при едином собственникеЕдиная структура собственности не ограничивает владельца одним сценарием. Сегодня мы видим три основные модели:1. Корпоративный моно-офис: размещение штаб-квартиры одной компании для централизации процессов.2. Инвестиционный актив: сдача всех площадей в аренду (одному или нескольким резидентам).3. Гибридная модель: собственник занимает часть здания, а излишки площадей монетизирует через аренду.Что определяет выбор моделиПри выборе сценария я рекомендую опираться на пять ключевых факторов: площадь, гибкость планировочных решений, технические параметры, транспортную доступность и общую концепцию развития территории. Для корпоративного пользователя критически важна возможность «настроить» здание под свои стандарты безопасности и HR-бренда. Для инвестора — потенциальный состав арендаторов и операционные расходы.Наглядно это иллюстрирует БЦ Riva (22,7 тыс. кв. м) на Нагатинском полуострове. Объект введен в эксплуатацию и предлагается целиком. Это позволяет владельцу самостоятельно определить назначение помещений и режим управления инфраструктурой, исходя из высокого спроса в развивающемся районе «Технопарк».Влияние локации на стратегию управленияОценка объекта невозможна в отрыве от его окружения. Развитие транспортной сети, появление новых жилых кластеров и объектов ритейла меняют профиль потенциального пользователя района. Если территория трансформируется в крупный деловой или туристический хаб, собственник может пересмотреть модель: например, от чисто офисного использования перейти к более сложной сервисной структуре.Целое здание или розничные блокиКлючевое отличие продажи здания целиком от реализации отдельными лотами заключается в скорости принятия управленческих решений. В «нарезке» (retail офисы) возникает множество собственников, что часто усложняет эксплуатацию общих зон. При реализации единым объемом все вопросы — от дизайна лобби до регламента работы инженерных систем — находятся в ведении одного лица.Таким образом, приобретение готового бизнес-центра целиком — это инструмент для тех, кому важен полный контроль над активом и возможность гибко адаптировать стратегию использования здания под меняющиеся рыночные условия.
1 окт, 14:11
Ricci добавила чекап офиса в линейку консалтинговых услуг
Инвестиционно-консалтинговая компания Ricci систематизировала методологию предварительной диагностики офисной недвижимости, выделив ее в самостоятельный формат работы. Подход основан на оценке текущего состояния офиса, условий аренды и факторов риска до того, как компания столкнется с необходимостью принимать решение в условиях дефицита времени.Реактивная логика как системная проблемаВ практике работы с корпоративными арендаторами прослеживается устойчивая закономерность: компании начинают анализировать свое офисное положение уже после того, как проблема оформилась — при росте арендной ставки, нехватке рабочих мест, приближении окончания договора или необходимости срочного переезда.К этому моменту пространство для маневра уже ограничено. Выбор доступных объектов сужается, переговорная позиция арендатора ослабевает, а вероятность компромиссного решения возрастает.Офисные риски, как правило, формируются постепенно. К ним относятся:несоответствие площади реальной численности сотрудников;неэффективное использование рабочих зон;изменение формата работы команды;ухудшение коммерческих условий аренды относительно рынка;рост затрат на эксплуатацию;ограниченные возможности для расширения;изменение требований сотрудников к расположению и качеству офиса.Отдельно каждый из этих факторов может казаться некритичным. Их совокупность способна существенно повлиять на расходы бизнеса, операционную эффективность и условия будущей сделки.Принцип предварительной диагностикиНазвание отсылает к логике медицинского чекапа: диагностика проводится не после появления критической проблемы, а заблаговременно — для оценки текущего состояния и выявления возможных отклонений.Применительно к офисной недвижимости этот принцип означает регулярную проверку соответствия офиса задачам бизнеса: численности команды, формату работы, рыночным условиям аренды и горизонту планирования.Диагностика должна отвечать на несколько ключевых вопросов:1. Соответствует ли текущий офис численности и формату работы компании? 2. Насколько эффективно используется арендуемая площадь? 3. Соответствуют ли коммерческие условия текущей рыночной ситуации? 4. Какие риски могут возникнуть в течение ближайших одного-двух лет? 5. Есть ли возможности сократить расходы без ухудшения условий для сотрудников?Задача диагностики — не убедить компанию в необходимости переезда, а определить, нужны ли изменения вообще. В ряде случаев оптимальным решением оказывается сохранение текущего офиса с пересмотром условий аренды или реорганизацией пространства.Когда диагностика актуальнаОценка особенно востребована, если до окончания договора аренды остается менее двух лет, численность сотрудников меняется, компания переходит на гибридный формат работы или расходы на содержание офиса начинают расти.Поводом для анализа также служит изменение бизнес-стратегии: открытие нового направления, объединение подразделений, сокращение или расширение команды.Офис как управляемый активОфисная недвижимость требует долгосрочного планирования. Ошибки в этой сфере редко ограничиваются только арендной ставкой: они могут повлечь дополнительные расходы на переезд, ремонт, оборудование и адаптацию команды.Компании регулярно анализируют финансовые показатели, IT-инфраструктуру и эффективность бизнес-процессов. Состояние офиса при этом часто оценивают уже после появления проблемы, а не до нее.«Компании регулярно анализируют финансовые показатели, IT-инфраструктуру и эффективность бизнес-процессов, но состояние офиса часто начинают оценивать уже после появления проблемы. Мы выделили предварительную диагностику в самостоятельный формат, чтобы решения об офисной недвижимости принимались на основании более полной информации», — отметили в Ricci.
1 окт, 14:05
Треть перспективного объёма площадок под элитные проекты до 2030 года приходится на ЦАО
Согласно данным инвестиционно-консалтинговой компании Ricci, только около 30% перспективного объёма площадок в элитном сегменте с возможным стартом до 2030 года, приходится на ЦАО. Основной объём будущих элитных стартов будет сосредоточен в прилегающих к центру районах.Изменение будущей структуры предложения уже отражается в текущих запусках. С января по сентябрь 2026 года в «старой» Москве стартовали 18 проектов премиум- и делюкс-классов — 72% всех новых проектов. Это максимальный показатель за период наблюдений: в 2020–2025 годах доля элитных проектов среди новых запусков не превышала 29%.При этом 12 из 18 новых элитных проектов (67%), вышли в сложившихся элитных локациях ЦАО — Басманном, Пресненском, Таганском, Тверском районах, Хамовниках и Якиманке. В структуре предложения этих районов традиционно преобладали элитные новостройки. Одновременно шесть новых проектов появились в формирующихся элитных локациях — Гагаринском, Донском, Хорошевском, Аэропорте и Тимирязевском районах. В части районов элитные проекты запускались и ранее, однако их число оставалось ограниченным, а основную долю предложения составляли проекты бизнес- и комфорт-классов.«Смещение будущего предложения в сторону прилегающих к центру районов связано с развитием экономики проектов и самих территорий. Рост себестоимости строительства и требований к качеству продукта повышает потенциальную стоимость реализации, что делает проекты высокого класса экономически более целесообразными в локациях, где ранее преобладали проекты бизнес- и комфорт-класса. При этом развитие инфраструктуры, благоустройства и городской среды постепенно повышает привлекательность таких районов для аудитории с более высоким уровнем спроса. В результате здесь формируются новые точки роста и премиальные кластеры», — комментирует Олеся Дзюба, директор департамента аналитики и исследований рынка Ricci.По оценке компании, изменение географии будущего предложения будет продолжаться: основной объём элитных стартов придётся на прилегающие к центру районы. Рост себестоимости, требований к качеству и архитектуре также будет способствовать формированию новых премиальных кластеров.
25 сен, 11:37
Доля ипотечных сделок на рынке жилья Москвы за год выросла на 9 п.п.
Согласно данным инвестиционно-консалтинговой компании Ricci, по итогам первого полугодия 2026 года доля ипотечных сделок на рынке новостроек Московского региона достигла 65%, увеличившись на 9 п.п. год к году. При этом общий объем спроса сократился на 26%, до 2,1 млн кв. м — это минимальный показатель за последние шесть лет. Ипотека сохраняет статус основного инструмента покупки жилья.Динамика доли ипотеки различается по субрынкам региона. В «старой» Москве показатель вырос на 7 п.п. и достиг 50%. При этом смягчение денежно-кредитной политики пока не привело к восстановлению покупательской активности, объем спроса снизился на 29% г/г, до 994 тыс. кв. м. Высокий уровень цен остается ограничением для спроса, поэтому покупатели ориентируются преимущественно на компактные форматы жилья, позволяющие сдерживать бюджет сделки. Средняя площадь лота в сделках составила 52,8 кв. м (+3% г/г).В Новой Москве доля ипотечных сделок увеличилась на 15 п.п. — до 80%, что стало максимальным ростом среди субрынков региона. При этом объем спроса снизился на 50% г/г, до 264 тыс. кв. м. Восстановлению спроса препятствуют сразу несколько факторов: высокая стоимость заемных средств, а также сжатие экспозиции из-за постепенного вымывания наиболее ликвидных лотов и дефицита стартов новых проектов. Средняя площадь лота в сделках сократилась на 4%, до 43,4 кв. м, что также отражает стремление покупателей адаптировать бюджет сделки к текущему уровню цен.В Московской области доля сделок с ипотекой выросла на 6 п.п. и достигла 77%. Здесь снижение спроса оказалось наиболее умеренным среди субрынков региона. Объем спроса по итогам первого полугодия 2026 года составил 858 тыс. кв. м (-9% г/г). По оценке Ricci, его устойчивость поддерживают наиболее доступный уровень цен и комфортный бюджет покупки. Ипотека при этом оказывает дополнительную поддержку спросу, сохраняя значительную роль в структуре сделок.«Рост доли ипотечных сделок связан со смягчением денежно-кредитной политики Банка России. С июня 2025 года регулятор последовательно снижал ключевую ставку — с 21% до 14,25% к середине 2026 года. Снижение ставки частично вернуло покупателей к рыночной ипотеке, хотя ее доступность по-прежнему ограничена высоким уровнем цен на жилье. Дополнительным фактором стало изменение условий семейной ипотеки. С 1 февраля 2026 года программа доступна только одному заемщику в рамках семьи — ранее супруги могли оформить два отдельных льготных кредита. Ожидание этого ограничения увеличило спрос на семейную ипотеку в первом квартале: часть покупателей стремилась оформить второй льготный кредит на семью до вступления в силу новых правил», — отмечает Олеся Дзюба, директор по аналитике и исследованиям рынка инвестиционно-консалтинговой компании Ricci.По прогнозу Ricci, по итогам 2026 года доля ипотечных сделок в Московском регионе сохранится на уровне около 65%. Ипотека останется ключевым инструментом покупки жилья, а покупатели продолжат выбирать преимущественно компактные лоты.
25 сен, 07:57
Термальные комплексы в России сохранили двузначный рост выручки
По данным совместного исследования инвестиционно-консалтинговой компании Ricci и ГК «Основа», средняя выручка термальных комплексов на 1 кв. м за два года выросла на 34–55% в зависимости от ценового сегмента. По усредненным данным по рынку термальных комплексов в России, средний диапазон выручки на 1 кв. м в эконом-сегменте составляет около 30–50 тыс. руб. в год, в комфорт-сегменте — 40–60 тыс. руб., в премиальном — 90–120 тыс. руб. За два года верхняя граница среднего диапазона выросла примерно на 55%, 45% и 34% соответственно.При этом в 2024 году выручка термальных комплексов увеличилась на 29% в эконом-сегменте, на 23% в комфорт-сегменте и на 16% в премиальном. В 2025 году рост составил 20%, 18% и 15% соответственно. По оценке Ricci, двузначный рост отражает интерес аудитории к формату аква-термального отдыха, при этом на динамику влияет увеличение количества термальных комплексов и усиление конкуренции.«Рынок термальных комплексов постепенно переходит к более конкурентной стадии развития. При этом финансовые показатели действующих объектов сохраняют положительную динамику: рост выручки на квадратный метр продолжается, несмотря на увеличение предложения. В этих условиях для новых проектов все большее значение имеют корректная оценка локального спроса, конкурентного окружения и потенциальной загрузки объекта. При грамотном выборе локации и профессиональном управлении достижимый срок окупаемости термального комплекса составляет 4–8 лет, а уровень рентабельности может превышать 30%», — отмечает Светлана Шорина, партнёр и руководитель консалтинговой платформы Ricci.«За последние несколько лет сегмент акватермальных комплексов действительно заметно вырос и пополнился новыми объектами. Тем не менее, эта ниша все еще далека от насыщения и имеет колоссальный потенциал, – говорит Александр Ручьев, президент ГК «Основа» (развивает федеральную сеть городских курортов «Термолэнд»). – При этом объемы выручки существенно варьируются в зависимости от самих объектов и их качественных характеристик, площади, насыщения функциональными зонами и, конечно, расположения. Например, выручка нашей федеральной сети с 2023 по 2025 год выросла почти в 5,5 раз до 5,3 млрд руб., а количество комплексов увеличилось с 4 до 15 объектов по итогам прошлого года. В этом году мы продолжаем расширяться – уже открыли два «Термолэнда» в Красноярске и подмосковном Щелкове и планируем открыть еще два в Ростове-на-Дону и Орле». Основным источником выручки термальных комплексов остаются входные билеты — на них приходится 65% общей выручки. Еще 15% формируют СПА-услуги, 15% — кафе и рестораны, 5% — дополнительные сервисы. В структуре продаж входных билетов 82% приходится на разовые посещения, 12% — на абонементы, 5% — на корпоративные продажи и 1% — на подарочные сертификаты.Основой финансовой модели остается стабильная посещаемость. Наибольшую долю аудитории формируют посетители в возрасте 25–34 лет — 30%, еще 24% приходится на возрастную группу 35–44 года. Женщины составляют 55% аудитории, мужчины — 45%.При этом существенную часть затрат формируют постоянные статьи: около 30% приходится на фонд оплаты труда, по 20% — на аренду и коммунальные платежи и техническое обслуживание, 10% — на рекламу, еще 20% составляют прочие расходы. Поэтому финансовый результат проекта зависит от сочетания нескольких факторов — загрузки объекта, структуры расходов, выбранной локации и способности оператора формировать регулярный спрос.По оценке Ricci и ГК «Основа», дальнейшее развитие рынка будет поддерживаться развитием интереса к активному семейному досугу и оздоровлению, снижением нижней границы возраста аудитории и территориальной доступностью услуг для жителей крупных городов. При этом рост предложения будет постепенно усиливать конкуренцию между объектами, что приведет к более дифференцированному развитию рынка и повысит требования к локации, продукту и операционной эффективности термальных комплексов.
25 сен, 07:52
Квадратный метр в новостройках у метро подорожал на 22% за год
Согласно данным инвестиционно-консалтинговой компании Ricci, средневзвешенная цена квадратного метра в строящихся жилых комплексах Москвы в границах МКАД, расположенных в радиусе 500 м от метро, выросла на 22% год к году и достигла 734 тыс. рублей. В этой зоне находится 23% лотов в открытой экспозиции.В выборку не вошли проекты реновации, жилые комплексы делюкс-класса и проекты в закрытой экспозиции. Цены приведены с учетом открытых скидок.Всего в строящихся проектах внутри МКАД экспонируется около 30 тыс. квартир и апартаментов общей площадью 1,8 млн кв. м. Основной объем предложения (46%) сосредоточен на расстоянии от 500 м до 1 км от станции метро.Предложение в радиусе 500 м от метро преимущественно сформировано бизнес-классом, на который приходится 71% лотов. Доля премиум-сегмента составляет 17%, комфорт-класса — 12%.Почти половину экспозиции у метро занимают компактные форматы: на студии и однокомнатные квартиры приходится 49% предложения. Доля двухкомнатных лотов составляет 29%, квартир и апартаментов с тремя и более спальнями — 22%.Лоты в радиусе 500 м от метро в среднем на 4% дороже предложения в более удаленных жилых комплексах. Наиболее заметна разница с проектами, расположенными на расстоянии от 1 до 1,5 км от станции: стоимость квадратного метра в ЖК у метро выше на 28%.В более удаленных проектах рост средневзвешенной цены квадратного метра составил 17% и оказался ниже, чем в ЖК у метро (22%).Самые доступные лоты в шаговой доступности от метро экспонируются у станций «Бульвар Рокоссовского» — от 8 млн рублей, «Ростокино» — от 10,5 млн рублей и «Владыкино» — от 11,1 млн рублей. Наиболее дорогие предложения представлены у станций «Краснопресненская» — от 110,4 млн рублей, «Чкаловская» — от 104,9 млн рублей и «Менделеевская» — от 79,8 млн рублей.«Близость к метро по-прежнему остается одним из ключевых критериев при выборе квартиры в Москве. Для многих покупателей это базовое требование уже на этапе формирования первоначальной выборки. Квартиры в таких проектах, как правило, обладают более высокой ликвидностью как при последующей продаже, так и на рынке аренды, что поддерживает устойчивость спроса. При этом значение имеет не только расстояние до станции, но и удобство самой локации и маршрута до метро», — отмечает Олеся Дзюба, директор по аналитике и исследованиям рынка Ricci.
25 сен, 07:39

9 окт, 10:00
Бизнес-класс может составить 57% перспективного предложения жилья в "старой" Москве
Согласно данным инвестиционно-консалтинговой компании Ricci, к 2030 году бизнес-класс может составить до 57% совокупного объёма перспективных жилых проектов. В выборку не вошли участки в ЗелАО, а также объекты для нужд реновации. Совокупный потенциал выявленных площадок оценивается в 36,4 млн кв. м, включая реализацию после 2030 года. При этом до 2030 года перспективное для покупки жильё может появиться на 234 участках общей площадью 1 466 га. Оценочный объём объектов на них составляет 13,1 млн кв. м (36% от общего потенциала), что сопоставимо с текущим масштабом строительства в старой Москве (12,4 млн кв. м). Длительность согласований и подготовки проектов может привести к переносу части из них на более поздние сроки. Свыше половины потенциального объёма, реализуемого до 2030 года, сосредоточено в ЮАО (2,7 млн кв. м), САО (2,2 млн кв. м) и ЗАО (2,1 млн кв. м), что составляет более 50% от общего метража. Высокий потенциал этих округов связан с реорганизацией бывших промышленных и ранее не освоенных территорий. В ЦАО потенциал оценивается в 1,2 млн кв. м (около 9%), в ЮЗАО, где жилая застройка уже сформирована, — минимальная доля (0,1 млн кв. м, 2%). «Рост стоимости площадок и усложнение требований к проектам делают массовое жильё всё менее рентабельным для девелоперов. Рынок продолжит смещаться в сторону более дорогих сегментов, в результате чего основу будущего предложения сформирует бизнес-класс, а премиальные проекты будут активнее выходить за пределы ЦАО», - рассказала директор по аналитике и исследованиям рынка инвестиционно-консалтинговой компании Ricci Олеся Дзюба. Изменится и география элитной недвижимости (премиум и делюкс): доля ЦАО в её структуре снизится с 44 до 25%, а околоцентральные районы вместо 43% будут составлять 56%. Нишу доступного жилья, по оценке Ricci, займут «Московские кварталы» Фонда реновации, лоты в которых примерно на 20% дешевле аналогов от классических девелоперов.Рост затрат на площадки и строительство в сочетании с усложняющимися нормативами по архитектуре и обеспечению парковочными местами повышает стоимость реализации проектов, что подталкивает компании к смещению в верхние ценовые сегменты. Одновременно уменьшение числа стартов сжимает предложение, а быстрый уход наиболее ликвидных лотов сохраняет цены на высоком уровне. В итоге доля массового сегмента в перспективной структуре жилья может составить около 7%, тогда как на премиальный придётся до 33%, на делюкс - около 3%.
8 окт, 15:07
Термальный отдых: от опции при отеле — к самостоятельной цели поездки
Термальные комплексы в России перестают быть просто частью аквапарка или SPA- инфраструктуры отеля, сегодня это самостоятельная точка притяжения: они сформировались как независимый элемент городской и туристической инфраструктуры, рассказала партнёр и руководитель консалтинговой платформы Ricci Светлана Шорина. Средняя выручка термальных комплексов на квадратный метр за два года увеличилась на 34–55% в зависимости от ценового сегмента. При этом усиление конкуренции — это естественный этап зрелости рынка: устойчивым спросом пользуются те, кто подстраивается под запросы клиента, предлагая нестандартный сценарий досуга, возможность интересно провести время с друзьями и близкими или устроить ретрит вдали от рабочей рутины.«Сегодня термальные комплексы выступают не только как самостоятельный рентабельный бизнес, но и как эффективный инструмент стимулирования трафика в других объектах коммерческой недвижимости.Термы успешно реализуются как в виде отдельно стоящих зданий, так и в составе многофункциональных комплексов — ТРЦ, отелей, жилых кварталов, бизнес‑кластеров и МФК.Девелоперы всё чаще включают термы в проекты — это повышает коммерческую ценность, увеличивает посещаемость и формирует сильное УТП», — рассказала Светлана Шорина.По словам эксперта, усиление конкуренции напрямую меняет требования к новым проектам, на первый план будут выходить такие опции, как сервис и качество услуг, количество и разнообразие самих терм и других видов водной рекреации. Например, большим спросом пользуются различные термальные шоу‑программы — они помогают удерживать гостей и делают аудиторию более лояльной, заметно повышая долю повторных визитов.Если говорить о прогнозе дальнейшего роста выручки, то для новых объектов многое будет зависеть от локации, целевой аудитории и уровня конкуренции в регионе. «Термальные комплексы выигрывают в конкуренции за счёт многофункциональности: здесь совмещают отдых, спорт и оздоровительные услуги. Плюс — гибкие предложения: персональные и пакетные программы, в том числе для корпоративных клиентов (B2B)», — заключила эксперт.
2 окт, 09:58
Девелоперы стали чаще предлагать офисы с отделкой на фоне снижения спроса
По данным Ricci, среди арендных площадей в офисных объектах, введенных в 2025 году, доля предложения с отделкой по итогам первого полугодия 2026 года достигла 49%. На момент ввода этих объектов показатель составлял 12%. Сейчас почти половина нового арендного предложения предусматривает отделку как минимум в качестве дополнительной опции.Еще год назад большинство новых арендных объектов выводилось на рынок без отделки, и предполагалось, что арендаторы будут самостоятельно инвестировать в подготовку помещений. Высокие затраты на отделку требуют дополнительного отвлечения средств, что делает переезд в помещения в состоянии «бетона» экономически нецелесообразным в текущих рыночных условиях.Аренда остается основной формой спросаПо итогам первого полугодия 2026 года на аренду пришлось 218 тыс. кв. м, или 54% совокупного объема сделок. При этом структура нового строительства остается смещенной в сторону продажи. По прогнозам Ricci, по итогам 2026 года доля офисов на продажу может составить 62%, тогда как арендных офисов — 16%.Даже ограниченное новое арендное предложение реализуется сдержанно. Объекты вводятся в состоянии shell & core, а необходимость капитальных вложений в отделку увеличивает срок экспозиции. На этом фоне девелоперы рассматривают спекулятивную отделку, однако и в этом случае реализация объектов может оставаться отложенной.Структура нового строительства смещена в сторону продажиЗа январь — июнь 2026 года объем введенных офисов, предназначенных для продажи, составил 297 тыс. кв. м, или 45% совокупного объема нового строительства.Без учета проектов, введенных для собственного размещения компаний, доля офисов на продажу достигла 72%.Таким образом, фундаментальная проблема рынка сохраняется: нового арендного предложения с отделкой по-прежнему недостаточно, а структура строительства остается смещенной в сторону продажи.Спрос концентрируется на вторичном рынкеНа фоне дефицита нового арендного предложения с отделкой спрос преимущественно сконцентрирован на вторичном рынке, где офисы, как правило, уже готовы к эксплуатации. Необходимость выполнения отделки ведет к увеличению затрат, что делает переезд в помещения в состоянии «бетона» экономически нецелесообразным.
1 окт, 14:27
ЗПИФы недвижимости: доступ к активам крупных инвесторов
Покупка квартиры долгое время считалась самым понятным способом вложения средств в недвижимость. Однако сегодня у инвесторов появились и другие возможности. Одна из них — закрытые паевые инвестиционные фонды недвижимости. Директор аналитического департамента Ricci, Олеся Дзюба объясняет, как устроены ЗПИФы недвижимости, за счет чего формируется доход и какие риски важно учитывать инвестору.Этот инструмент позволяет стать совладельцем фонда, которому принадлежат крупные объекты коммерческой недвижимости, вложив сумму, которая может быть в десятки и даже сотни раз меньше стоимости самого здания.Как устроен ЗПИФ недвижимостиИнвесторы приобретают паи фонда, а управляющая компания направляет средства ЗПИФа на приобретение недвижимости и затем управляет этими активами в интересах пайщиков. Она организует эксплуатацию объектов, сдачу в аренду, а при необходимости — продажу и приобретение новой недвижимости.Покупая пай, инвестор становится совладельцем фонда, которому принадлежит недвижимость. Если объекты сдаются в аренду и растут в цене, стоимость пая может увеличиваться. В некоторых фондах также предусмотрены регулярные выплаты.Почему инструмент становится популярнееКоммерческая недвижимость долгое время была доступна только крупным инвесторам и компаниям. Для приобретения качественного офиса или склада требовались десятки, а иногда и сотни миллионов рублей.Минимальная сумма вложений в ЗПИФ может составлять от нескольких тысяч до нескольких сотен тысяч рублей.Через фонд можно инвестировать в современные бизнес-центры, логистические комплексы, торговые центры, гостиницы, индустриальные парки, дата-центры и другие объекты коммерческой недвижимости.Особенности ЗПИФов недвижимостиОдна из особенностей инструмента — относительно низкий порог входа. Вместо приобретения целого объекта инвестор покупает пай фонда.Управлением недвижимостью занимается управляющая компания. Инвестору не требуется самостоятельно искать арендаторов, ремонтировать помещения, оформлять договоры или решать коммунальные вопросы.В состав некоторых фондов входит несколько объектов недвижимости. Снижение доходности одного здания не обязательно приводит к сопоставимому снижению результатов всего фонда.Источниками дохода могут быть:арендные платежи;рост стоимости объектов;продажа недвижимости по более высокой цене.Через ЗПИФ можно вкладывать средства в объекты, которые обычно приобретают институциональные инвесторы: бизнес-центры класса А, логистические комплексы, дата-центры, торговые объекты и другие профессиональные активы.Какие риски связаны с ЗПИФамиДоходность ЗПИФа не гарантирована. В отличие от банковского вклада, инструмент не предполагает фиксированной доходности.Если рынок недвижимости переживает спад, объекты теряют арендаторов или сокращается арендный доход, стоимость паев фонда также может снизиться. Ликвидность паев зависит от того, торгуется ли фонд на бирже.Если фонд торгуется на бирже, пай можно продать через брокера, как и другие биржевые инструменты. Однако ликвидность зависит от спроса на конкретный фонд. Иногда покупателя приходится ждать, а цена продажи может оказаться ниже стоимости чистых активов фонда.Если фонд не торгуется на бирже, его ликвидность значительно ниже. Как правило, инвестор не может в любой момент потребовать возврата вложенных средств. Для продажи пая может потребоваться самостоятельно найти покупателя или дождаться окончания срока действия фонда, если такой срок предусмотрен правилами доверительного управления.Для кого предназначен такой инструментЗПИФ недвижимости может быть интересен тем, кто:хочет инвестировать в недвижимость, но не готов приобретать квартиру или коммерческое помещение целиком;рассматривает доход, связанный с рынком недвижимости;готов вкладывать средства на несколько лет;понимает, что стоимость вложений может как расти, так и снижаться.Тем, кому необходим гарантированный доход и возможность в любой момент забрать деньги, такой инструмент может не подойти.Основные параметры ЗПИФаЗПИФы различаются по ряду характеристик:видам объектов в составе фонда: офисам, складам, торговым центрам, жилью и другим видам недвижимости;управляющей компании и сроку ее работы на рынке;источникам дохода: аренде, росту стоимости недвижимости или сочетанию этих источников;сроку инвестирования;возможности продажи пая до окончания срока действия фонда;размеру комиссии управляющей компании;наличию или отсутствию регулярных выплат;порядку раскрытия информации об объектах и арендаторах;наличию информации о востребованности объектов фонда и составе арендаторов.Эти сведения, как правило, содержатся на сайте фонда, в его отчетности и правилах доверительного управления.Главное о ЗПИФах недвижимостиЗПИФ недвижимости представляет собой формат коллективных инвестиций в крупные объекты. Он позволяет вложиться в офисы, склады или торговые центры без необходимости самостоятельно приобретать недвижимость и заниматься управлением.При этом ЗПИФ является инвестиционным инструментом, а не аналогом банковского вклада. Он может приносить доход, но не гарантирует его. Стоимость паев может как увеличиваться, так и снижаться.
1 окт, 14:20
Корпоративный стандарт офиса: как составить техническое задание на аренду
Техническое задание на аренду офиса не стоит воспринимать исключительно как формальность. Четкое ТЗ структурирует процесс поиска и позволяет заранее определить требования к будущему помещению. О том как сформулировать техническое задание на аренду, которое исключит неподходящие варианты на старте рассказывает партнер Ricci Дмитрий Жидков.Без детального задания компания может месяцами ездить на просмотры, оценивать фасады и интерьеры бизнес-центров, а затем выяснить, что в выбранном офисе недостаточно электрической мощности, рабочих или парковочных мест.В 2025 году средневзвешенная ставка аренды офисов в Москве выросла на 7% — до 29 800 руб. за кв. м в год. В таких условиях ошибки в техническом задании могут повлиять на сроки поиска и бюджет переезда.Аудит бизнес-процессов как основа технического заданияДо расчета необходимой площади следует определить, как работает компания и как сотрудники используют офис.В техническом задании необходимо зафиксировать:текущую численность персонала и плановую численность через два–пять лет;формат размещения: open space или коридорно-кабинетную систему;статичные рабочие места или hot desking;пиковую загрузку переговорных, например с 10:00 до 13:00;требования к системе контроля и управления доступом и пропускному режиму;необходимость паркинга и количество машино-мест;количество серверных стоек и необходимую входную мощность.Аудит рабочих сценариев позволяет определить, какие площади и помещения действительно необходимы компании.Это особенно важно с учетом того, что 88% нового офисного строительства выходит на рынок без отделки.Как перевести требования в технические параметрыПосле определения рабочих сценариев требования необходимо выразить в конкретных показателях.ПлощадьОбщая площадь офиса не равна полезной. Коэффициент полезного использования в бизнес-центрах составляет 70–85%.При кабинетной системе норматив составляет 6–8 кв. м на человека, при open space — 4–6 кв. м.Переговорные комнатыДля подразделений, которые занимаются активными продажами, ориентир составляет одну переговорную на 15–20 сотрудников. Для внутренних совещаний — одну переговорную на 10–15 сотрудников.В техническом задании также следует указать вместимость каждой переговорной комнаты.IT-инфраструктураВ ТЗ необходимо прописать:входную мощность — 0,8–1,2 кВт на кв. м;резервное питание;возможность подключения нескольких провайдеров;требования к серверной и ее охлаждению.Технические этажи предусмотрены не во всех бизнес-центрах Москвы, поэтому их наличие также следует проверять заранее.Корпоративные требованияДля корпоративного позиционирования компании могут иметь значение фасад, высота потолков, парковка и параметры переговорных помещений.При этом эксплуатационные расходы в классе А вдвое выше, чем в классе В+. Сейчас 91% нового строительства офисов в Москве относится к классу А+.Поэтому при формировании ТЗ необходимо сопоставлять класс объекта с требованиями компании и допустимым уровнем расходов.Новая география деловой активности МосквыНовое офисное строительство постепенно выходит за пределы Садового кольца, «Москва-Сити» и сформированных деловых районов.По данным Ricci, только 30% нового строительства 2025–2026 годов приходится на традиционные деловые районы:Павелецкий — 128 тыс. кв. м;Белорусский — 112 тыс. кв. м;Сколково — 103 тыс. кв. м;Центральный — 76 тыс. кв. м;Ленинградский — 33 тыс. кв. м;Кутузовский — 31 тыс. кв. м.За пределами этих районов за два года планируется ввести 798 тыс. кв. м. Наибольший объем — 458 тыс. кв. м — приходится на «Большой Сити».Одним из драйверов нового строительства является программа мест приложения труда. В 2026–2027 годах по этой программе планируется построить 924 тыс. кв. м — 49% от общего объема в развивающихся локациях. К 2029 году в девяти округах Москвы должно появиться более 30 деловых центров.При формировании технического задания не следует ограничиваться только сформированными деловыми районами. В требования можно включить транспортную доступность, близость к Московским центральным диаметрам и Большой кольцевой линии, а также кадровый потенциал территории.Ставка аренды в развивающейся локации может быть ниже, но необходимо учитывать, насколько сотрудникам будет удобно добираться до офиса.Обязательные фильтры для отбора объектовТехническое задание представляет собой систему параметров, по которым можно исключать неподходящие объекты до проведения просмотров.В перечень обязательных требований могут входить:наличие грузового лифта;ширина проемов не менее 120 см для перевозки мебели и серверного оборудования;приточно-вытяжная вентиляция с охлаждением;отдельный маршрут для IT-подрядчиков и перемещения оборудования;подтвержденное право собственности и отсутствие обременений;возможность перепланировки и отсутствие несущих стен внутри помещения;техническое помещение под серверную с дополнительным охлаждением.Отдельно в техническом задании следует зафиксировать предельный уровень эксплуатационных расходов.Средневзвешенный OPEX для офисов класса Prime и А составляет 11,5 тыс. руб. за кв. м в год, для класса В+ — 6,9 тыс. руб. Рост эксплуатационных расходов связан с пересмотром кадастровой стоимости, кадровым дефицитом и удорожанием материалов.План переезда: от аудита до выбора помещенияПереезд начинается с аудита текущего офиса. Необходимо сравнить фактические расходы на аренду и эксплуатацию с рыночными показателями.При продлении договора арендные ставки могут вырасти на 15–20%. В отдельных случаях это становится основанием для рассмотрения переезда.Для каждого этажа необходимо получить информацию о допустимой нагрузке на перекрытия, высоте потолков и расположении инженерных стояков.Бюджет следует разделить на капитальные и операционные расходы.Доля площадей, предназначенных для аренды в новом строительстве на 2026–2030 годы, составляет 17% — на 26 процентных пунктов меньше, чем в 2020–2025 годах.Если компания рассматривает только аренду, число доступных вариантов сокращается. В качестве альтернатив могут рассматриваться покупка помещения с последующей сдачей неиспользуемых площадей или долгосрочная аренда с опционом выкупа.На замеры объекта следует выезжать не только с дизайнером, но и с инженером. Инженер проверяет фактические мощности и работу вентиляции, дизайнер — возможности планировки и расстановки рабочих мест.Ошибки, которые увеличивают сроки поиска и расходыОтсутствие требований к отделкеОколо 88% новых объектов передаются в состоянии Shell&Core — без готовой отделки и инженерного оснащения помещений.Отделка такого офиса может стоить как аренда помещения за три–четыре года. Поэтому в техническом задании необходимо определить требования к готовности объекта и допустимый объем капитальных расходов.Рассмотрение только арендыДоля арендных площадей в новом строительстве составляет 17%. Если в техническом задании предусмотрена только аренда, из рассмотрения исключается 83% нового предложения.В документе можно предусмотреть альтернативные сценарии: покупку офиса или аренду с последующим выкупом.Отсутствие лимита на OPEXСредневзвешенный OPEX для класса А составляет 11,5 тыс. руб. за кв. м в год, для класса В+ — 6,9 тыс. руб.Если предельный уровень эксплуатационных расходов не зафиксирован в финансовой модели, совокупная стоимость использования офиса может оказаться выше запланированной.Что включить в итоговое техническое заданиеВ итоговом документе следует зафиксировать:текущую и плановую численность сотрудников;необходимую и предельную площадь;формат организации рабочих мест;количество и вместимость переговорных;требования к IT-инфраструктуре;входную электрическую мощность;требования к системе доступа и безопасности;количество парковочных мест;допустимое состояние отделки;требования к транспортной доступности;предельную ставку аренды;предельный уровень OPEX;допустимые форматы сделки;сроки готовности помещения и переезда.Техническое задание определяет требования к будущему офису, сроки поиска и бюджет переезда. Чем подробнее параметры сформулированы на старте, тем раньше можно исключить объекты, которые не соответствуют рабочим сценариям компании.
1 окт, 14:11
Реализация офисного здания целиком: стратегии и факторы выбора
На офисном рынке формат реализации объекта напрямую зависит от его архитектуры, стадии готовности и будущей бизнес-модели. Партнер и руководитель направления продаж и приобретений департамента офисной недвижимости Ricci Дмитрий Антонов разбирает особенности формата продажи здания целиком одному собственнику на примере БЦ RivaСценарии использования при едином собственникеЕдиная структура собственности не ограничивает владельца одним сценарием. Сегодня мы видим три основные модели:1. Корпоративный моно-офис: размещение штаб-квартиры одной компании для централизации процессов.2. Инвестиционный актив: сдача всех площадей в аренду (одному или нескольким резидентам).3. Гибридная модель: собственник занимает часть здания, а излишки площадей монетизирует через аренду.Что определяет выбор моделиПри выборе сценария я рекомендую опираться на пять ключевых факторов: площадь, гибкость планировочных решений, технические параметры, транспортную доступность и общую концепцию развития территории. Для корпоративного пользователя критически важна возможность «настроить» здание под свои стандарты безопасности и HR-бренда. Для инвестора — потенциальный состав арендаторов и операционные расходы.Наглядно это иллюстрирует БЦ Riva (22,7 тыс. кв. м) на Нагатинском полуострове. Объект введен в эксплуатацию и предлагается целиком. Это позволяет владельцу самостоятельно определить назначение помещений и режим управления инфраструктурой, исходя из высокого спроса в развивающемся районе «Технопарк».Влияние локации на стратегию управленияОценка объекта невозможна в отрыве от его окружения. Развитие транспортной сети, появление новых жилых кластеров и объектов ритейла меняют профиль потенциального пользователя района. Если территория трансформируется в крупный деловой или туристический хаб, собственник может пересмотреть модель: например, от чисто офисного использования перейти к более сложной сервисной структуре.Целое здание или розничные блокиКлючевое отличие продажи здания целиком от реализации отдельными лотами заключается в скорости принятия управленческих решений. В «нарезке» (retail офисы) возникает множество собственников, что часто усложняет эксплуатацию общих зон. При реализации единым объемом все вопросы — от дизайна лобби до регламента работы инженерных систем — находятся в ведении одного лица.Таким образом, приобретение готового бизнес-центра целиком — это инструмент для тех, кому важен полный контроль над активом и возможность гибко адаптировать стратегию использования здания под меняющиеся рыночные условия.
1 окт, 14:05
Ricci добавила чекап офиса в линейку консалтинговых услуг
Инвестиционно-консалтинговая компания Ricci систематизировала методологию предварительной диагностики офисной недвижимости, выделив ее в самостоятельный формат работы. Подход основан на оценке текущего состояния офиса, условий аренды и факторов риска до того, как компания столкнется с необходимостью принимать решение в условиях дефицита времени.Реактивная логика как системная проблемаВ практике работы с корпоративными арендаторами прослеживается устойчивая закономерность: компании начинают анализировать свое офисное положение уже после того, как проблема оформилась — при росте арендной ставки, нехватке рабочих мест, приближении окончания договора или необходимости срочного переезда.К этому моменту пространство для маневра уже ограничено. Выбор доступных объектов сужается, переговорная позиция арендатора ослабевает, а вероятность компромиссного решения возрастает.Офисные риски, как правило, формируются постепенно. К ним относятся:несоответствие площади реальной численности сотрудников;неэффективное использование рабочих зон;изменение формата работы команды;ухудшение коммерческих условий аренды относительно рынка;рост затрат на эксплуатацию;ограниченные возможности для расширения;изменение требований сотрудников к расположению и качеству офиса.Отдельно каждый из этих факторов может казаться некритичным. Их совокупность способна существенно повлиять на расходы бизнеса, операционную эффективность и условия будущей сделки.Принцип предварительной диагностикиНазвание отсылает к логике медицинского чекапа: диагностика проводится не после появления критической проблемы, а заблаговременно — для оценки текущего состояния и выявления возможных отклонений.Применительно к офисной недвижимости этот принцип означает регулярную проверку соответствия офиса задачам бизнеса: численности команды, формату работы, рыночным условиям аренды и горизонту планирования.Диагностика должна отвечать на несколько ключевых вопросов:1. Соответствует ли текущий офис численности и формату работы компании? 2. Насколько эффективно используется арендуемая площадь? 3. Соответствуют ли коммерческие условия текущей рыночной ситуации? 4. Какие риски могут возникнуть в течение ближайших одного-двух лет? 5. Есть ли возможности сократить расходы без ухудшения условий для сотрудников?Задача диагностики — не убедить компанию в необходимости переезда, а определить, нужны ли изменения вообще. В ряде случаев оптимальным решением оказывается сохранение текущего офиса с пересмотром условий аренды или реорганизацией пространства.Когда диагностика актуальнаОценка особенно востребована, если до окончания договора аренды остается менее двух лет, численность сотрудников меняется, компания переходит на гибридный формат работы или расходы на содержание офиса начинают расти.Поводом для анализа также служит изменение бизнес-стратегии: открытие нового направления, объединение подразделений, сокращение или расширение команды.Офис как управляемый активОфисная недвижимость требует долгосрочного планирования. Ошибки в этой сфере редко ограничиваются только арендной ставкой: они могут повлечь дополнительные расходы на переезд, ремонт, оборудование и адаптацию команды.Компании регулярно анализируют финансовые показатели, IT-инфраструктуру и эффективность бизнес-процессов. Состояние офиса при этом часто оценивают уже после появления проблемы, а не до нее.«Компании регулярно анализируют финансовые показатели, IT-инфраструктуру и эффективность бизнес-процессов, но состояние офиса часто начинают оценивать уже после появления проблемы. Мы выделили предварительную диагностику в самостоятельный формат, чтобы решения об офисной недвижимости принимались на основании более полной информации», — отметили в Ricci.
25 сен, 11:37
Треть перспективного объёма площадок под элитные проекты до 2030 года приходится на ЦАО
Согласно данным инвестиционно-консалтинговой компании Ricci, только около 30% перспективного объёма площадок в элитном сегменте с возможным стартом до 2030 года, приходится на ЦАО. Основной объём будущих элитных стартов будет сосредоточен в прилегающих к центру районах.Изменение будущей структуры предложения уже отражается в текущих запусках. С января по сентябрь 2026 года в «старой» Москве стартовали 18 проектов премиум- и делюкс-классов — 72% всех новых проектов. Это максимальный показатель за период наблюдений: в 2020–2025 годах доля элитных проектов среди новых запусков не превышала 29%.При этом 12 из 18 новых элитных проектов (67%), вышли в сложившихся элитных локациях ЦАО — Басманном, Пресненском, Таганском, Тверском районах, Хамовниках и Якиманке. В структуре предложения этих районов традиционно преобладали элитные новостройки. Одновременно шесть новых проектов появились в формирующихся элитных локациях — Гагаринском, Донском, Хорошевском, Аэропорте и Тимирязевском районах. В части районов элитные проекты запускались и ранее, однако их число оставалось ограниченным, а основную долю предложения составляли проекты бизнес- и комфорт-классов.«Смещение будущего предложения в сторону прилегающих к центру районов связано с развитием экономики проектов и самих территорий. Рост себестоимости строительства и требований к качеству продукта повышает потенциальную стоимость реализации, что делает проекты высокого класса экономически более целесообразными в локациях, где ранее преобладали проекты бизнес- и комфорт-класса. При этом развитие инфраструктуры, благоустройства и городской среды постепенно повышает привлекательность таких районов для аудитории с более высоким уровнем спроса. В результате здесь формируются новые точки роста и премиальные кластеры», — комментирует Олеся Дзюба, директор департамента аналитики и исследований рынка Ricci.По оценке компании, изменение географии будущего предложения будет продолжаться: основной объём элитных стартов придётся на прилегающие к центру районы. Рост себестоимости, требований к качеству и архитектуре также будет способствовать формированию новых премиальных кластеров.
25 сен, 07:57
Доля ипотечных сделок на рынке жилья Москвы за год выросла на 9 п.п.
Согласно данным инвестиционно-консалтинговой компании Ricci, по итогам первого полугодия 2026 года доля ипотечных сделок на рынке новостроек Московского региона достигла 65%, увеличившись на 9 п.п. год к году. При этом общий объем спроса сократился на 26%, до 2,1 млн кв. м — это минимальный показатель за последние шесть лет. Ипотека сохраняет статус основного инструмента покупки жилья.Динамика доли ипотеки различается по субрынкам региона. В «старой» Москве показатель вырос на 7 п.п. и достиг 50%. При этом смягчение денежно-кредитной политики пока не привело к восстановлению покупательской активности, объем спроса снизился на 29% г/г, до 994 тыс. кв. м. Высокий уровень цен остается ограничением для спроса, поэтому покупатели ориентируются преимущественно на компактные форматы жилья, позволяющие сдерживать бюджет сделки. Средняя площадь лота в сделках составила 52,8 кв. м (+3% г/г).В Новой Москве доля ипотечных сделок увеличилась на 15 п.п. — до 80%, что стало максимальным ростом среди субрынков региона. При этом объем спроса снизился на 50% г/г, до 264 тыс. кв. м. Восстановлению спроса препятствуют сразу несколько факторов: высокая стоимость заемных средств, а также сжатие экспозиции из-за постепенного вымывания наиболее ликвидных лотов и дефицита стартов новых проектов. Средняя площадь лота в сделках сократилась на 4%, до 43,4 кв. м, что также отражает стремление покупателей адаптировать бюджет сделки к текущему уровню цен.В Московской области доля сделок с ипотекой выросла на 6 п.п. и достигла 77%. Здесь снижение спроса оказалось наиболее умеренным среди субрынков региона. Объем спроса по итогам первого полугодия 2026 года составил 858 тыс. кв. м (-9% г/г). По оценке Ricci, его устойчивость поддерживают наиболее доступный уровень цен и комфортный бюджет покупки. Ипотека при этом оказывает дополнительную поддержку спросу, сохраняя значительную роль в структуре сделок.«Рост доли ипотечных сделок связан со смягчением денежно-кредитной политики Банка России. С июня 2025 года регулятор последовательно снижал ключевую ставку — с 21% до 14,25% к середине 2026 года. Снижение ставки частично вернуло покупателей к рыночной ипотеке, хотя ее доступность по-прежнему ограничена высоким уровнем цен на жилье. Дополнительным фактором стало изменение условий семейной ипотеки. С 1 февраля 2026 года программа доступна только одному заемщику в рамках семьи — ранее супруги могли оформить два отдельных льготных кредита. Ожидание этого ограничения увеличило спрос на семейную ипотеку в первом квартале: часть покупателей стремилась оформить второй льготный кредит на семью до вступления в силу новых правил», — отмечает Олеся Дзюба, директор по аналитике и исследованиям рынка инвестиционно-консалтинговой компании Ricci.По прогнозу Ricci, по итогам 2026 года доля ипотечных сделок в Московском регионе сохранится на уровне около 65%. Ипотека останется ключевым инструментом покупки жилья, а покупатели продолжат выбирать преимущественно компактные лоты.
25 сен, 07:52
Термальные комплексы в России сохранили двузначный рост выручки
По данным совместного исследования инвестиционно-консалтинговой компании Ricci и ГК «Основа», средняя выручка термальных комплексов на 1 кв. м за два года выросла на 34–55% в зависимости от ценового сегмента. По усредненным данным по рынку термальных комплексов в России, средний диапазон выручки на 1 кв. м в эконом-сегменте составляет около 30–50 тыс. руб. в год, в комфорт-сегменте — 40–60 тыс. руб., в премиальном — 90–120 тыс. руб. За два года верхняя граница среднего диапазона выросла примерно на 55%, 45% и 34% соответственно.При этом в 2024 году выручка термальных комплексов увеличилась на 29% в эконом-сегменте, на 23% в комфорт-сегменте и на 16% в премиальном. В 2025 году рост составил 20%, 18% и 15% соответственно. По оценке Ricci, двузначный рост отражает интерес аудитории к формату аква-термального отдыха, при этом на динамику влияет увеличение количества термальных комплексов и усиление конкуренции.«Рынок термальных комплексов постепенно переходит к более конкурентной стадии развития. При этом финансовые показатели действующих объектов сохраняют положительную динамику: рост выручки на квадратный метр продолжается, несмотря на увеличение предложения. В этих условиях для новых проектов все большее значение имеют корректная оценка локального спроса, конкурентного окружения и потенциальной загрузки объекта. При грамотном выборе локации и профессиональном управлении достижимый срок окупаемости термального комплекса составляет 4–8 лет, а уровень рентабельности может превышать 30%», — отмечает Светлана Шорина, партнёр и руководитель консалтинговой платформы Ricci.«За последние несколько лет сегмент акватермальных комплексов действительно заметно вырос и пополнился новыми объектами. Тем не менее, эта ниша все еще далека от насыщения и имеет колоссальный потенциал, – говорит Александр Ручьев, президент ГК «Основа» (развивает федеральную сеть городских курортов «Термолэнд»). – При этом объемы выручки существенно варьируются в зависимости от самих объектов и их качественных характеристик, площади, насыщения функциональными зонами и, конечно, расположения. Например, выручка нашей федеральной сети с 2023 по 2025 год выросла почти в 5,5 раз до 5,3 млрд руб., а количество комплексов увеличилось с 4 до 15 объектов по итогам прошлого года. В этом году мы продолжаем расширяться – уже открыли два «Термолэнда» в Красноярске и подмосковном Щелкове и планируем открыть еще два в Ростове-на-Дону и Орле». Основным источником выручки термальных комплексов остаются входные билеты — на них приходится 65% общей выручки. Еще 15% формируют СПА-услуги, 15% — кафе и рестораны, 5% — дополнительные сервисы. В структуре продаж входных билетов 82% приходится на разовые посещения, 12% — на абонементы, 5% — на корпоративные продажи и 1% — на подарочные сертификаты.Основой финансовой модели остается стабильная посещаемость. Наибольшую долю аудитории формируют посетители в возрасте 25–34 лет — 30%, еще 24% приходится на возрастную группу 35–44 года. Женщины составляют 55% аудитории, мужчины — 45%.При этом существенную часть затрат формируют постоянные статьи: около 30% приходится на фонд оплаты труда, по 20% — на аренду и коммунальные платежи и техническое обслуживание, 10% — на рекламу, еще 20% составляют прочие расходы. Поэтому финансовый результат проекта зависит от сочетания нескольких факторов — загрузки объекта, структуры расходов, выбранной локации и способности оператора формировать регулярный спрос.По оценке Ricci и ГК «Основа», дальнейшее развитие рынка будет поддерживаться развитием интереса к активному семейному досугу и оздоровлению, снижением нижней границы возраста аудитории и территориальной доступностью услуг для жителей крупных городов. При этом рост предложения будет постепенно усиливать конкуренцию между объектами, что приведет к более дифференцированному развитию рынка и повысит требования к локации, продукту и операционной эффективности термальных комплексов.
25 сен, 07:39
Квадратный метр в новостройках у метро подорожал на 22% за год
Согласно данным инвестиционно-консалтинговой компании Ricci, средневзвешенная цена квадратного метра в строящихся жилых комплексах Москвы в границах МКАД, расположенных в радиусе 500 м от метро, выросла на 22% год к году и достигла 734 тыс. рублей. В этой зоне находится 23% лотов в открытой экспозиции.В выборку не вошли проекты реновации, жилые комплексы делюкс-класса и проекты в закрытой экспозиции. Цены приведены с учетом открытых скидок.Всего в строящихся проектах внутри МКАД экспонируется около 30 тыс. квартир и апартаментов общей площадью 1,8 млн кв. м. Основной объем предложения (46%) сосредоточен на расстоянии от 500 м до 1 км от станции метро.Предложение в радиусе 500 м от метро преимущественно сформировано бизнес-классом, на который приходится 71% лотов. Доля премиум-сегмента составляет 17%, комфорт-класса — 12%.Почти половину экспозиции у метро занимают компактные форматы: на студии и однокомнатные квартиры приходится 49% предложения. Доля двухкомнатных лотов составляет 29%, квартир и апартаментов с тремя и более спальнями — 22%.Лоты в радиусе 500 м от метро в среднем на 4% дороже предложения в более удаленных жилых комплексах. Наиболее заметна разница с проектами, расположенными на расстоянии от 1 до 1,5 км от станции: стоимость квадратного метра в ЖК у метро выше на 28%.В более удаленных проектах рост средневзвешенной цены квадратного метра составил 17% и оказался ниже, чем в ЖК у метро (22%).Самые доступные лоты в шаговой доступности от метро экспонируются у станций «Бульвар Рокоссовского» — от 8 млн рублей, «Ростокино» — от 10,5 млн рублей и «Владыкино» — от 11,1 млн рублей. Наиболее дорогие предложения представлены у станций «Краснопресненская» — от 110,4 млн рублей, «Чкаловская» — от 104,9 млн рублей и «Менделеевская» — от 79,8 млн рублей.«Близость к метро по-прежнему остается одним из ключевых критериев при выборе квартиры в Москве. Для многих покупателей это базовое требование уже на этапе формирования первоначальной выборки. Квартиры в таких проектах, как правило, обладают более высокой ликвидностью как при последующей продаже, так и на рынке аренды, что поддерживает устойчивость спроса. При этом значение имеет не только расстояние до станции, но и удобство самой локации и маршрута до метро», — отмечает Олеся Дзюба, директор по аналитике и исследованиям рынка Ricci.