Елена Киселева
PR-эксперт для девелоперов. Организация присутствия в медиа-поле на регулярной основе "под ключ"!
Сотрудничаю с агентствами ;)

Подписки
1Все

Всего: 12 публикаций
Сортировать по:
Сначала новые
Сортировать по:
Сначала новые
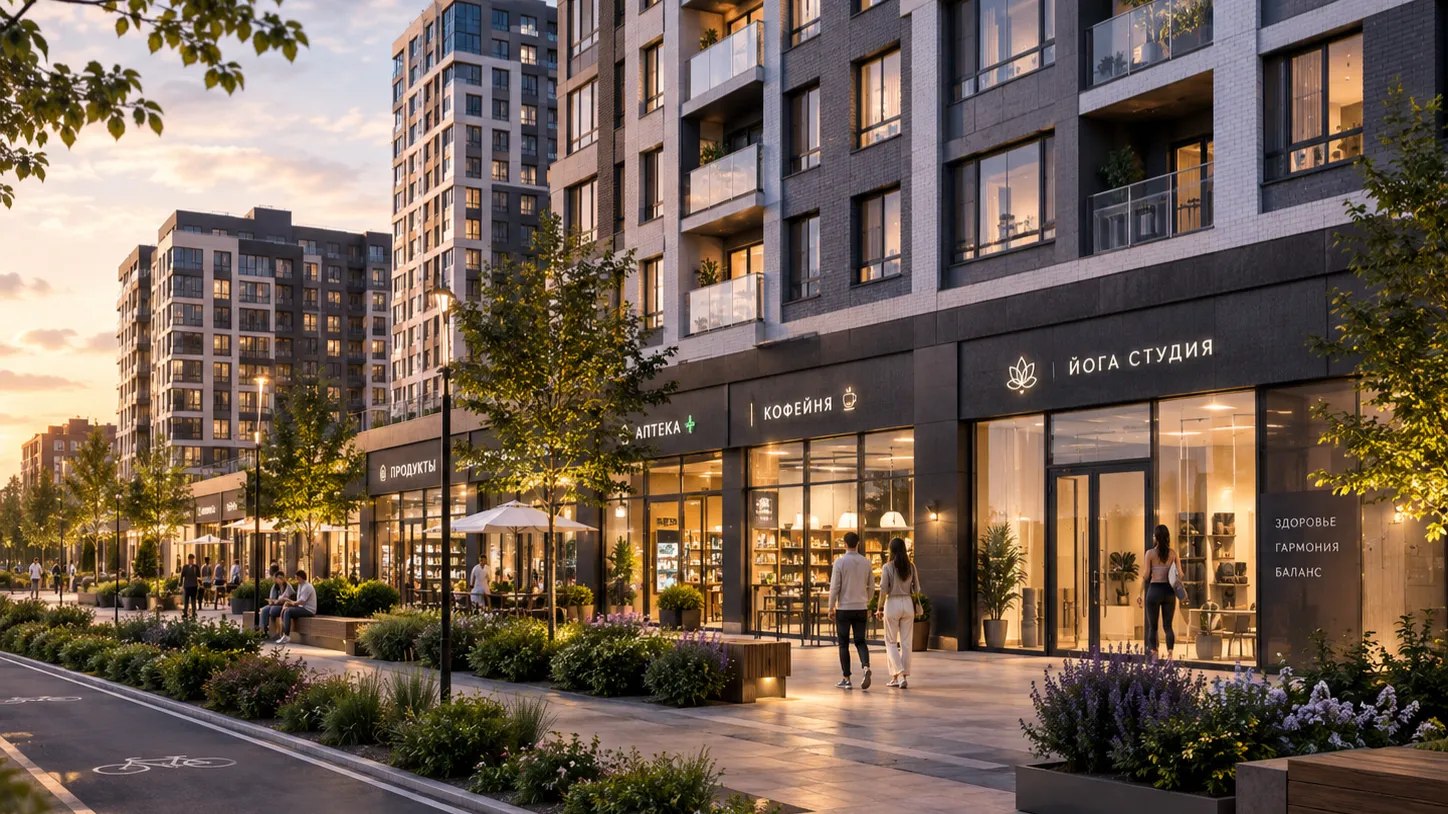
Стрит-ритейл: что уже научились делать девелоперы и чему им только предстоит научиться
Ежегодно в сентябре генеральный директор IDEM-консалтинг Екатерина Гресс принимает участие в работе жюри премии CRE Awards в комитете, отвечающем за многофункциональную недвижимость и коммерческую инфраструктуру в жилых комплексах. Она делится своими наблюдениями с участниками рынка, так как проекты-финалисты очень точно отражают его текущую трансформацию.Если рассматривать представленные проекты как квинтэссенцию лучших практик, становится очевидным: за последние годы подход девелоперов к коммерческой инфраструктуре в жилых комплексах претерпел значительную эволюцию. Похоже, мы стоим на пороге очередного качественного перехода.Коммерция как элемент управления, а не просто объект продажиПервое и наиболее значимое наблюдение: девелоперы всё чаще предпочитают сохранять коммерческую инфраструктуру в своей собственности.Сегодня мы не наблюдаем стремления полностью реализовать коммерческие площади на этапе строительства. Даже в случаях продажи, застройщики, как правило, удерживают контроль над ключевыми функциями, не желая оставлять их на откуп исключительно рыночным механизмам.Этот сдвиг имеет фундаментальное значение. Если раньше основной задачей девелопера было создание ликвидного объекта и успешная сделка, то теперь, сохраняя коммерцию в собственности, компания берет на себя долгосрочную ответственность за качество среды.Внимание смещается с квадратных метров на пользовательский опыт: девелопер начинает проектировать не просто площади, а сервисы, сценарии жизни и социальную экосистему, частью которой станет житель. Мы видим, как инструменты работы с жителями (приложения, сообщества, кросс-маркетинг) постепенно интегрируются и в коммерческий сектор, превращая ритейл в управляемую часть жилого продукта.Масштабирование коммерческой функцииВторое наблюдение касается количественных показателей. В проектах-финалистах коммерческая инфраструктура всё чаще выходит за рамки привычных 3–6% от общей площади, достигая 10%, 12% и более. Речь идет о серьезных объемах — от нескольких десятков до ста тысяч квадратных метров.Такой масштаб позволяет рассматривать коммерцию не как вспомогательный элемент («магазины на первых этажах»), а как самостоятельную городскую функцию. Однако рост объемов неизбежно влечет за собой усложнение процессов управления.От функционального наполнения к проектированию сценариев жизниРынок проходит важный этап перехода от вопроса «что разместить?» к вопросу «как здесь будут жить?». Девелоперы всё чаще оперируют понятием «сценариев»: утро в кофейне или фитнес-центре, активный день в деловых сервисах, вечер в гастрономических зонах и пространствах для досуга.Это признак зрелости рынка: коммерция начинает восприниматься как инструмент формирования среды. Мы сами применяем этот подход (например, в проекте квартала «Идель» в Нижнем Новгороде), и приятно видеть, что подобная логика становится общепрофессиональным стандартом.Тем не менее, здесь кроется определенный вызов. Иногда планирование зон (например, строгое процентное распределение функций) диктуется концепцией девелопера, а не реальным рыночным спросом. Рынок может реагировать иначе, создавая дефицит в одних нишах и избыток в других. На мой взгляд, следующим шагом станет переход от жесткого программирования коммерции к гибкой системе постоянной проверки гипотез.Стрит-ритейл и специфика управленияИнтересно наблюдать, как при увеличении доли коммерции (свыше 10%) девелоперы начинают применять методы управления, характерные для торговых центров: формирование концепций, балансировка категорий и управление конкурентной средой.Однако важно учитывать специфику: стрит-ритейл работает по иным законам. Если в ТЦ конкуренция между двумя аптеками требует жесткого регулирования, то на улице соседство схожих форматов может, напротив, повышать привлекательность локации. Поиск этой новой, адаптированной модели управления — актуальная задача для рынка.Что касается состава арендаторов, то пока мы наблюдаем доминирование повседневной инфраструктуры (продуктовый ритейл, кофейни, локальные сервисы). Однако уже заметны признаки экспансии крупных fashion-операторов в стрит-формат. Это закономерный процесс, обусловленный децентрализацией городской жизни и развитием концепции «15-минутного города».Коммерция как социальная инфраструктураНельзя забывать и о социальной роли коммерции. Оживленные первые этажи с качественным освещением и сервисами создают ощущение безопасности и наполненности пространства. Коммерция становится частью социальной ткани проекта, что и объясняет стремление девелоперов тщательно фильтровать состав арендаторов, избегая форматов, не соответствующих имиджу и уровню жизни комплекса.Вызовы долгосрочного циклаГлавный вывод, к которому я пришла, заключается в следующем: девелоперы уже освоили проектирование коммерции для продажи жилья. Мы научились мыслить сервисами, сценариями и экосистемами.Но следующий вопрос неизбежен: что будет с этой инфраструктурой через 5 или 10 лет?Принимая коммерцию в собственность, девелопер берет на себя ответственность за её долгосрочный жизненный цикл. За десятилетие форматы потребления, логистика и требования операторов изменятся до неузнаваемости. Следовательно, коммерческое пространство должно обладать высокой степенью адаптивности. Уже на этапе проектирования необходимо закладывать возможности для трансформации: изменения планировок, инженерных систем и сценариев использования.ЗаключениеЭволюцию рынков можно представить следующим образом:Коммерция как товар.Коммерция как часть жилого продукта.Коммерция как управляемая среда.Следующий этап — динамичная среда, способная эволюционировать вместе с городом.Наша задача сегодня — перейти от проектирования коммерции для продажи квадратных метров к проектированию коммерции для полноценной, меняющейся жизни.
15 сен, 10:45
Аналитики IDEM оценили потенциал офисного рынка Перми
К июню 2026 года обеспеченность Перми качественной офисной недвижимостью составила всего 187 кв. м на 1 тыс. жителей — это наименьший показатель среди сопоставимых российских городов-миллионников. Средняя вакантность площадей опустилась до 3%. Следует отметить, что офисные здания класса «А» в городе полностью отсутствуют. По оценке экспертов IDEM Research, совокупный потенциал дальнейшего роста рынка составляет 100 – 115 тыс. кв. м.До 2030 года девелоперы уже заявили к вводу более 50 тыс. кв. м новых площадей, включая первый в истории города бизнес-центр класса «А». В целом эксперты констатируют смену инвестиционного цикла: рынок переходит от погони за квадратными метрами к жесткой конкуренции концепций и качества предпроектной подготовки.Согласно данным аналитических отчетов IDEM Research, по состоянию на июнь 2026 года качественный офисный рынок Перми представлен 32 профессиональными бизнес-центрами классов «В+» и «В» суммарной арендопригодной площадью (GLA) 193 тыс. кв. м.На сегодня показатель обеспеченности офисами в Перми - 187 кв. м на 1 тыс. человек, что существенно ниже других крупных региональных центров:Екатеринбург — 474 кв. м на 1 тыс. жителей;Новосибирск — 327 кв. м на 1 тыс. жителей;Казань — 315 кв. м на 1 тыс. жителей.Главными факторами накопленного структурного дефицита стали низкая девелоперская активность в регионе и устаревание существующего фонда. За последние 10 лет совокупный объем нового строительства в Перми составил менее 35 тыс. кв. м, а средний возраст действующих профессиональных бизнес - центров достиг 17 лет.В структуре предложения 58% занимают объекты класса «В», а 42% — класса «В+». Полноценные объекты класса «А», которые в других миллионниках формируют 10–20% рынка, в Перми вообще отсутствуют.Цены и вакантностьСредневзвешенный уровень вакансии на пермском офисном рынке составляет около 3% (2,3% в классе «В+» и 4,1% в классе «В»). При международной норме в 8–10%, подобные значения указывают на фазу глубокого структурного дефицита и отсутствие свободного качественного предложения.При этом средние арендные ставки пока сохраняются на умеренном уровне:Класс «В+» — 1 250 руб./кв. м в месяц;Класс «В» — 950 руб./кв. м в месяц.Разрыв между классами составляет всего 24%. Однако аналитики IDEM Research отмечают, что текущие ставки не отражают реальный предел платежеспособности спроса. В некоторых непрофессиональных офисных зданиях в центре города помещения сдаются по 2 300–2 500 руб./кв. м в месяц.«Сочетание минимальной вакансии со сравнительно невысокими средними ставками обусловлено не слабым спросом, а ограниченным качеством существующего офисного фонда, — подчёркивает Екатерина Гресс, генеральный директор «IDEM-консалтинг». — Сложившийся уровень цен не является максимальным. Появление на рынке современного и профессионального продукта нового поколения способно привести к значительному росту существующего ценового ориентира».Потенциал дальнейшего развития рынка эксперты IDEM оценивают в 100–115 тыс. кв. м. На текущий момент к реализации до 2030 года официально заявлено четыре крупных проекта совокупной площадью более 50 тыс. кв. м:1. Бизнес-парк «Гоголь» — многофункциональный комплекс в историческом центре с бизнес-центром класса «А» площадью 14,3 тыс. кв. м (заявленный ввод — 2027 год).2. Деловой центр в мкрн Ива — заявлен как класс «В», площадью порядка 5 тыс. кв. м (ввод в 2028 году).3. Бизнес-центр на ул. Екатерининской — заявлен как класс «В» площадью 11 тыс. кв. м (ввод в 2030 году).4. МФК «Пермь Сити» — бизнес-центр площадью 23 тыс. кв. м в рамках проекта комплексного развития территории (ввод в 2030 году).Децентрализация и проблема парковокХарактерной чертой пермского рынка остаётся выраженная пространственная децентрализация. На Свердловский район приходится 52% всех качественных площадей (103 тыс. кв. м), тогда как на центральный Ленинский район — 32% (60 тыс. кв. м). На остальные районы (Мотовилихинский — 14,5 тыс. кв. м, Индустриальный — 12 тыс. кв. м, Дзержинский — 3 тыс. кв. м) суммарно приходится менее шестой части рынка.«Особенностью рынка является его явная и историческая децентрализация, — добавляет Екатерина Гресс. — В таких условиях появление высококлассного продукта за границей центрального делового пояса, но при условии хорошей транспортной доступности, будет не только нормально восприниматься будущими резидентами, но и не приведет к существенному снижению арендных ставок относительно центра. Это открывает интересные перспективы для девелопмента».Еще одним узким местом действующего фонда является парковочная обеспеченность. Средний парковочный индекс в Перми составляет всего 0,9 машино-мест на 100 кв. м при отраслевом ориентире для новых БЦ в 1,5–2,0 м/мест на 100 кв. м. В Ленинском районе этот показатель вообще опускается до 0,7 м/мест, что не способствует росту цен на аренду офисов. Ограниченная парковочная обеспеченность остается одним из основных рисков для девелоперов и ставит под угрозу коммерческий успех будущих проектов.Новый инвестиционный цикл: возможности, риски и значение предпроектной подготовкиПо мнению консультантов IDEM, рынок входит в фазу, когда арендаторы выбирают не просто квадратные метры, а эффективную рабочую среду Среди ключевых требований бизнеса — качество инженерных систем, гибкость планировок, сервис, общественные пространства и возможность масштабирования в рамках одного объекта.В IDEM подчеркивают, что сам по себе дефицит предложения больше не гарантирует автоматический коммерческий успех новым объектам.Ключевые риски девелоперов при выходе на рынок:· выбор концепции, не соответствующей структуре локального спроса;· переоценка платежеспособности потенциальных арендаторов;· недостаточная проработка функциональной модели и инженерно-сервисной инфраструктуры;· ограниченная парковочная обеспеченность;· отсутствие грамотной стратегии коммерциализации и привлечения арендаторов на ранних этапах. «Рынок Перми обладает высоким потенциалом для развития качественной офисной недвижимости. Однако основным конкурентным преимуществом будущих проектов станет не объем строительства, а качество предпроектной подготовки, — подводит итог Гресс. — На этапе предпроектной подготовки и концептуального мастер-планирования закладываются решения, напрямую определяющие скорость заполнения бизнес-центра, уровень достигаемых арендных ставок и его долгосрочную инвестиционную эффективность».
28 авг, 13:31
Лидер цифрового мониторинга: компания Техкон заняла 8,8% рынка обследований зданий
Согласно данным нового маркетингового исследования Discovery Research Group, по итогам 2025 года компания Техкон вышла на первое место в сегменте услуг по обследованию и мониторингу объектов недвижимости. Доля компании в натуральном выражении составила 8,8% рынка, что делает ее абсолютным лидером федерального масштаба. Техническое обследование — это комплекс мероприятий по определению фактического состояния строительных конструкций и грунтов основания. Процесс регламентирован новыми стандартами и включает в себя несколько этапов.Исследование подтверждает, что российский рынок услуг по техническому обследованию зданий и сооружений в 2025 году продемонстрировал устойчивую динамику роста. Основными драйверами стали цифровизация строительной отрасли, ужесточение требований к безопасности эксплуатации жилого фонда и активное внедрение технологий информационного моделирования (BIM). На этом фоне компания Техкон сумела показать наиболее значительный прирост операционных показателей, заняв почти десятую часть рынка по объему выполненных работ.Технологический рывок и масштабированиеЭксперты агентства отмечают, что лидерство Техкон обусловлено переходом от традиционных методов визуально-инструментального обследования к автоматизированным системам мониторинга. В условиях износа части жилого и промышленного фонда, а также необходимости контроля сложных инженерных конструкций, спрос на высокотехнологичные решения в области обследования, стал определяющим фактором конкурентоспособности.В портфеле компании в 2025 году преобладали проекты, связанные с цифровым мониторингом состояния многоквартирных домов и промышленных объектов. Использование собственных ИТ-решений позволило компании Техкон кратно увеличить объем обрабатываемых данных без потери качества экспертизы.«Выход на позицию лидера рынка — это подтверждение правильности выбранной нами стратегии цифровой трансформации. Сегодня обследование недвижимости перестает быть просто "фиксацией дефектов". Это полноценный дата-менеджмент, позволяющий прогнозировать состояние объекта на годы вперед. Наша доля в 8,8% по натуральному объему — это тысячи обследованных объектов, за которыми стоят безопасность людей, сэкономленные бюджетные средства на капремонт зданий и прозрачность управления эксплуатацией. Мы продолжим инвестировать в точность инструментальных измерений и развитие наших мониторинговых платформ», - отмечает основатель и технический директор компании Дмитрий Постнов.Конъюнктура рынкаИсследование Discovery Research Group подчеркивает, что рынок остается высококонкурентным, однако наблюдается постепенная консолидация вокруг крупных игроков, способных обеспечить федеральный охват и высокую скорость подготовки заключений. В 2025 году ключевыми факторами выбора подрядчика стали наличие собственных мобильных лабораторий и возможность интеграции данных обследования в государственные и корпоративные системы учета недвижимости. Цифровой контроль недвижимости: как обследование зданий экономит миллиарды.Рынок услуг по обследованию и мониторингу технического состояния недвижимости в России по итогам 2025 года достиг объема в 4,88 млрд рублей. Несмотря на высокую фрагментацию, на нем выделилась тройка лидеров, контролирующая наиболее масштабные проекты. Стоит отметить, что конкуренция на рынке усиливается и за счет выхода непрофильных игроков. Помимо специализированных инженерных центров, услуги по обследованию начинают предлагать крупные производители стройматериалов и проектные организации, которые используют обследование как входную точку для контрактов по реконструкции или капремонту. Новые игроки должны понимать, что профессиональное обследование — это не просто статья расходов, а инструмент защиты активов и экономии, которая достигается достигается по нескольким направлениям: предотвращение катастрофических убытков; оптимизация бюджета на ремонт; снижение юридических рисков; выявление дефектов на ранней стадии.По прогнозам аналитиков, в 2026 году тренд на автоматизацию мониторинга сохранится. Ожидается, что компании-лидеры продолжат увеличивать свою долю за счет внедрения технологий искусственного интеллекта для анализа дефектов конструкций, что позволит еще больше оторваться от игроков, использующих консервативные методы работы.
21 авг, 14:16
Недвижимость — зеркало экономики города
Интервью с основателем «IDEM-консалтинг», посвященное Дню рождения компании«18 лет назад мы основали IDEM, тогда запрос на профессиональный консалтинг в регионах только формировался. Сегодня сотни проектов в России созданы с нашей помощью — объекты в разных городах, которые мы помогли создать, получают престижные премии и становятся приоритетными в выборе покупателей и резидентов. Все эти годы, помогая девелоперам принимать стратегические решения, мы меняли рынок и города», - Екатерина Гресс, основатель и генеральный директор IDEM-консалтинг.В интервью мы расскажем о том, как изменился девелопмент за эти годы, почему региональные рынки невозможно оценивать по единым шаблонам и что ждет недвижимость завтра.— За 18 лет работы вы наблюдали развитие регионального девелопмента практически изнутри. Что, на ваш взгляд, изменилось сильнее всего?Главное изменение — глубина проработки проектов. Если в начале нашего пути клиента-девелопера в первую очередь интересовали сроки окупаемости, скорость реализации и эталонные примеры, то сегодня фокус сместился на продукт, экономику проекта, аспекты эксплуатации и пользовательский опыт. Появилось понимание, что успешный объект — это среда, в которой человеку должно быть комфортно жить, работать, отдыхать или совершать покупки.Помню, в конце 2000-х нам приходилось буквально убеждать заказчиков установить эскалатор в четырехэтажном торговом центре. Сегодня это кажется очевидным, но тогда такие решения приходилось доказывать. Сейчас девелоперы гораздо внимательнее относятся к тому, как примет их идею конечный пользователь, прорабатывая сценарии. И это, пожалуй, главное изменение отрасли.— Вы много работаете в регионах. Насколько важно понимать особенности конкретного города?Это принципиально важно. Первое, с чего начинается любое наше исследование — глубокий социально-демографический анализ. Мы стараемся узнать о городе все: изучаем экономику, бизнес, как живут люди, какая покупательская способность, как проводят свободное время.Не менее важно изучить и конкурентную среду. Через успешные объекты недвижимости можно очень многое понять о городе. Какие торговые центры популярны? Какие бизнес-центры востребованы? Какие гостиницы пользуются спросом? Как развивается транспортная инфраструктура? Какие районы растут быстрее других? Ответы на эти вопросы позволяют увидеть не только состояние рынка недвижимости, но и уровень развития бизнеса, экономики и реальные потребности жителей.И, конечно, огромное значение имеет менталитет. Есть города, которые легко принимают новое, а есть очень консервативные и даже патриархальные. Страна большая — разные погодные условия, разные привычки в еде, разная потребность в шоппинге и организации пространства для бизнеса. Разная насмотренность и опыт горожан, иногда даже совершенно отличные запросы на то, какой должна быть квартира. Эти особенности нельзя увидеть в статистике. Их можно понять только глубоко изучив город. — Как изменились запросы самих девелоперов за последние годы?Существенно. Если раньше вопрос звучал: «Как быстрее окупить проект?», то сегодня нас чаще спрашивают: «Как создать что-то особенное и отличаться от конкурентов?». Появился запрос на стратегию, концепцию, продуктовые решения. И это очень позитивная тенденция.— Что вас больше всего удивило в последних исследованиях региональных рынков?Наверное, то, насколько разные российские города. Вот, например, кажется, что города-миллионники должны быть похожи. На практике это совершенно не так.Недавно мы завершили исследование рынка офисной недвижимости Екатеринбурга. Практически все бизнес-центры там официально классифицированы. При этом в Красноярске — ни одного, несмотря на наличие качественных объектов класса «А».Или другой пример — Казань. За последние годы город совершил настоящий рывок. Сегодня ставки аренды офисной и торговой недвижимости здесь выше, чем во многих других миллионниках.Мы видим, как инвестиции в экономику, туризм, городскую инфраструктуру практически сразу отражаются на рынке недвижимости.Очень показателен и Нижний Новгород. За несколько лет усилия по развитию туризма привели к качественному росту гостиничного рынка. Сегодня город стал одним из самых популярных туристических направлений России, идут инвестиции в гостиничную недвижимость, а стоимость размещения заметно выросла.Именно поэтому я часто говорю, что недвижимость — это зеркало экономики города. Несмотря на консервативность, она быстрее реагирует на изменения, отражает тренд развития и становится одним из самых точных индикаторов благополучия.— А как изменения на рынке меняют девелоперов?Прежде всего — усиливается сегментация рынка. Если раньше было достаточно говорить о классах недвижимости, то сегодня внутри каждого класса появляются десятки продуктовых решений, ориентированных на разные аудитории.Мы видим появление нишевых девелоперов. Кто-то строит исключительно в исторических центрах городов. Кто-то специализируется на бизнес-классе. Кто-то работает только в массовом сегменте. Многие региональные компании уже стали федеральными и успешно выходят в новые города.Но важно другое. Успешными становятся те компании, которые не копируют проекты, а адаптируют их под конкретный регион.— Можно ли научить рынок тому, чего он пока не знает?Да. Иногда достаточно показать успешный мировой или российский опыт. Хороший пример — проекты у воды.Еще несколько лет назад некоторые участки у реки в Нижнем Новгороде считались неперспективными. Местные девелоперы просто не рассматривали их. Компании, пришедшие из других регионов, увидели потенциал этих территорий, правильно упаковали проект, объяснили будущим покупателям преимущества такого образа жизни — и рынок это принял. Очень часто людям нужно просто показать новые возможности.Именно поэтому мы всегда используем лучшие российские и международные практики как бенчмарки. Много изучаем, читаем, путешествуем. Но важно не просто найти красивый пример, а доказать его применимость.— Каким вы видите следующий этап развития девелопмента?Я убеждена, что главный тренд — дальнейший рост профессионализма. Девелоперам придется сильнее погружаться не только в строительство, но и в экономику, сервис, гостиничный бизнес, ритейл, создание общественных пространств и управление объектами.Следующий этап — это мультифункциональность. Будет мало монопродуктов. Рынок и образ жизни требуют быстрой связи недвижимости разного назначения — современные объекты должны быть гибкими и готовыми к изменениям рынка.Мы уже продумываем здания таким образом, чтобы функции могли трансформироваться. Возможно, в будущем офисные пространства придется адаптировать под гостиничные форматы, торговые площади — под сервисы, развлечения или образование.Объект должен жить десятилетиями, а значит, быть способен меняться вместе с городом. При этом жилые проекты все чаще будут развиваться вместе с качественной инфраструктурой, а деловые объекты — становиться полноценными городскими экосистемами. Именно на такие проекты мы сегодня делаем ставку.— Если город пока не готов к таким изменениям, стоит ли девелоперу рисковать?Любое новое решение должно быть просчитано. Наша задача как консультантов — помочь девелоперу снизить риски. Мы можем показать в цифрах потенциальный спрос, рассчитать экономику проекта, подобрать оптимальный формат, определить необходимый состав функций и показать успешные примеры реализации аналогичных решений.Именно аналитика позволяет принимать смелые решения не интуитивно, а профессионально.— Если сравнить компанию в начале своего пути и сегодня, что изменилось больше всего? И каким вы видите главный результат этих 18 лет?Сегодня мы работаем над масштабными проектами комплексного развития территорий, создаем многофункциональные комплексы. Один из таких проектов реализуется во Владивостоке — это МФК площадью более 150 тысяч квадратных метров, сочетающий в себе функции суперрегионального ТРЦ, бизнес-центра и апарт-отеля.В нашем портфолио есть и другие крупные и знаковые проекты:· разработка концепции коммерческой инфраструктуры в проекте КРТ «Кипрея на холмах» (г. Тюмень), где предполагается смешанная жилая застройка на 65 000 жителей;· Стратегия редевелопмента территории бывшей Электростанции №1 Центральной ТЭЦ и комплекса объектов культурного наследия на набережной Обводного канала (г. Санкт-Петербург);· многофункциональный комплекс «АРТ» (г. Казань) от девелопера «UD Group», где реализована уникальная концепция community-центра и который ни раз становился триумфатором крупнейших федеральных премий;· концепция всей коммерческой инфраструктуры для знакового проекта в Нижнем Новгороде – технопарка высоких технологий в составе IT-кампуса «Неймарк»;· разработка концепции масштабного ритейл-парка на 100 тысяч квадратных метров (г. Воронеж);· торговый центр «Lavanda mall» и редевелопмент бывшего промышленного холодильника в МФК «Царская пристань» (г. Севастополь).Если оглянуться назад, становится очевидно, какой путь прошла компания. Мы начинали как небольшая команда, работавшая в одном регионе. Но благодаря постоянному развитию, глубоким исследованиям, накоплению экспертизы и стремлению к профессиональному росту смогли выйти на совершенно иной уровень.Сегодня нам доверяют проекты по всей стране — от Владивостока до Калининграда. Это уже не просто отдельные объекты недвижимости, а проекты, которые формируют новые районы, создают полноценную городскую среду и меняют облик городов. В какой-то момент мы перешли от развития локальной инфраструктуры к развитию целых территорий, а порой — к созданию настоящих микрогородов.И, наверное, именно это можно считать главным итогом. За каждым успешным проектом стоят годы опыта, исследований, поиска лучших решений и команда профессионалов, объединенных общей целью. Мы гордимся тем, что наш вклад становится частью будущего российских городов. И уверены, что самые интересные проекты у нас еще
24 июл, 09:31
Техкон совместно со Сбером представили технологию, способную сэкономить до 40% бюджета
На площадке Сбер Университета состоялась II Стратегическая сессия «Капитальный ремонт 360: опыт, технологии, решения», посвященная цифровой трансформации жилищно-коммунального хозяйства. Одним из ключевых событий мероприятия стало выступление генерального директора ИТ-компании «Техкон» Дмитрия Постнова. Он представил инновационную цифровую модель обследования многоквартирных домов (МКД), которая уже сегодня меняет парадигму управления жилым фондом в России.Мероприятие привлекло широкое внимание профессионального сообщества, а организаторы и Министерство строительства Российской Федерации особо отметили представленные технологии в числе лучших практик цифровизации ЖКХ.В своем докладе Дмитрий Постнов поднял острую проблему: существующая программа капитального ремонта давно утратила связь с фактическим состоянием домов. На сегодняшний день в России насчитывается более 700 тысяч МКД, однако массовая актуализация их состояния не проводилась последние 10 лет. В региональных программах капитального ремонта плановые сроки ремонта привязываются к году постройки здания, а не к его техническому состоянию. В результате ошибка при планировании ремонта домов стала системой, а накопленный дефицит в системе капремонта достиг колоссальной цифры в 5 триллионов рублей.Государством проработан и принят Федеральный закон № 561-ФЗ от 27.11.2023, который позволяет вносить в региональную программу капитального ремонта на результатам обследование дома. Тем не менее, обследование 1 дома инжиниринговой компанией может занимать от нескольких недель до месяца, что делает невозможным массовую проверку даже 1 тысячи домов (напомним, в Российской Федерации более 700 тысяч ).В ответ на этот вызов «Техкон», полноценная инжиниринговая компания по обследованию, разработала комплексное решение - обследование жилого фонда с применением цифровых технологий, аналитики и искусственного интеллекта. Технология компании позволяет сформировать единую цифровую модель региона, которая включает в себя:Искусственный интеллект: автоматическое обнаружение дефектов с помощью компьютерного зрения и распознавание документов любого качества (включая рукописный текст).Мобильные решения: приложения для полевой фиксации дефектов с функцией транскрибации (перевода голоса в текст) даже в условиях строительного шума.GIS-аналитику и 3D-моделирование: приоритизация объектов по реальной срочности ремонта с созданием объемных моделей зданий.Согласно практике Техкона в регионах, внедрение решения позволяет собирать данные на 70% быстрее, формировать отчеты на 90% быстрее, а общая скорость процессов вырастает в 7 раз при снижении стоимости в 2–3 раза.Представленная и апробированная модель проекта переводит процесс из плоскости «ремонт по графику» в «ремонт по реальной потребности». Главный посыл доклада — это реальная экономия. Переход к ремонту на основе фактического состояния домов позволяет экономить от 25% до 40% бюджета региона на капремонт за счет отказа от избыточных работ. Сэкономленные средства направляются на целевые работы по фактической потребности, что позволяет ускорить ремонт по-настоящему аварийных и проблемных объектов.По официальной статистике Минстроя РФ, за 2025 год в России обследовано 20 тыс. домов. Из них Техкон обследовал 16 тыс. домов и оптимизировал свыше 100 миллиардов рублей в регионах. В общей сложности специалисты «Техкон» обследовали 34 000 домов в России (почти 5% от всех МКД в РФ).Подводя итоги выступления, Дмитрий Постнов отметил, что внедрение единой цифровой модели региона — фактически переход от точечных решений по ремонту к системному управлению жизнью каждого дома:«Наша работа закладывает фундамент для глобальной реформы ЖКХ. Мы создаем основу для устойчивого роста, прозрачности отрасли и повышения качества жизни миллионов людей. Следующим логическим шагом после цифровизации капитального ремонта должна стать трансформация самих управляющих организаций. Цифровая УК нового поколения — это не штат персонала с ручными процессами, а высокотехнологичная платформа, работающая по аналогии с современными цифровыми банками. Ее ядро — единая информационная модель дома. Управляющая компания концентрируется на планировании, контроле и работе с жителями, а физическое выполнение работ передается на цифровую биржу подрядчиков, где прозрачная конкуренция снижает стоимость и повышает качество. В этой модели искусственный интеллект сам анализирует данные, прогнозирует развитие дефектов и формирует оптимальные планы ремонта. Наша итоговая цель — перейти от точечного латания дыр к управлению полным жизненным циклом дома, где фонды капремонта, УК, собственники и подрядчики работают в едином цифровом пространстве», - резюмировал Дмитрий Постнов. Отраслевой центр производительности труда при Минстрое РФ уже включил разработки «Техкон» в перечень лучших отраслевых практик.
22 июл, 19:50
Гостиничный рынок Новосибирска удвоится к 2030 году: максимальная динамика в сегменте апар
Согласно масштабному исследованию, проведенному компанией «IDEM-консалтинг», максимальная динамика на гостиничном рынке Новосибирска смещается в сторону масштабного строительства апарт-отелей, что приведет к двукратному увеличению качественного номерного фонда уже к 2030 году. На фоне текущего дефицита мест размещения заявленный ввод новых объектов способен перевести рынок из состояния нехватки предложения в фазу высокой конкуренции и снижения маржинальности.Сегодня туристический поток в Новосибирскую область демонстрирует высокие темпы роста. В 2025 году регион принял 51 тыс. только иностранных туристов, что на 38% превышает показатели 2024 года, всего же зафиксировано более 3 млн турпоездок. Основным драйвером сегодня выступает деловой туризм, на который приходится до 45% всего турпотока. Этот показатель существенно превышает средние значения для региональных нерекреационных центров, где доля бизнес-сегмента составляет около 25–35%.Статус крупнейшего транспортно-логистического хаба Сибири формирует стабильный спрос. Согласно данным экспертов IDEM, пиковые значения загрузки новосибирских гостиниц приходятся на периоды максимальной деловой активности: с февраля по апрель (70–79%) и с сентября по ноябрь (71–78%).Дефицит предложения и рост ценТекущее состояние рынка характеризуется нехваткой качественного предложения, особенно на Правом берегу Новосибирска. Из более чем 7,7 тыс. классифицированных номеров на долю качественного фонда (3–5 звезд) приходится около 3,9 тыс. Сегодня основу предложения составляют гостиницы 3 звезды (1786 номеров) и 4 звезды (1784 номера), а премиальный сегмент (5 звезд) представлен ограниченным числом объектов и насчитывает всего 322 номера.Реальный уровень загрузки качественных гостиниц оценивается аналитиками в 55–60%. Дефицит номерного фонда стимулирует рост средней стоимости проживания на 12–15%. В среднем по городу ADR составляет около 5 200 рублей, при этом для отелей категории 4 звезды показатель колеблется в диапазоне от 6 000 до 8 500 рублей.В ближайшие годы рынок ждет кардинальная трансформация. В активной стадии реализации находятся 13 проектов, которые к 2030 году выведут на рынок около 6,5 тыс. новых номеров, практически удвоив существующий фонд. Более 50% заявленного ввода приходится на формат апарт-отелей, что является зоной максимальной динамики девелоперской активности. Большинство из них — это многофункциональные комплексы, относящиеся к среднему и высокому ценовому сегменту.Поворотной точкой для инвесторов станет период 2028–2029 годов, когда на рынок выйдет до 80% заявленных проектов. В этот момент девелопмент гостиниц может перейти из категории привлекательного в рисковый, а средняя загрузка может упасть до 45–55%.«Сегмент гостиниц 3* и апарт-отелей эконом-класса наиболее уязвим к перенасыщению. Рост предложения в этом классе опережает рост платежеспособного спроса. Ожидается усиление ценовой конкуренции, снижение маржинальности и уход с рынка мелких операторов, — прогнозирует генеральный директор «IDEM-консалтинг» Екатерина Гресс. — При этом сегмент 4 может сохранить относительную устойчивость при условии наличия уникальной локации и развитой инфраструктуры, а сегмент 5 сохранит дефицит качественных люксовых объектов и сможет удерживать премиальные тарифы даже в условиях общего насыщения».Начиная с 2031 года ожидается переход рынка в фазу консолидации: загрузка стабилизируется на уровне около 60%, а главным критерием успешности проектов станет не столько бренд, сколько качество концепции и наличие профессиональной управляющей компании.
20 июл, 19:25
Рынок Light Industrial в Красноярске удерживает ценовой паритет с Новосибирском при минима
Сегмент Light Industrial в Красноярске сегодня демонстрирует выраженную консервативную стабильность, локальный дефицит профессиональных площадей позволяет удерживать коммерческие ставки практически на уровне ключевых логистических хабов Сибири. Согласно масштабному исследованию консалтинговой компании IDEM, при самом скромном в Сибирском федеральном округе объеме действующего предложения (85 тыс. кв. м) и консервативных планах девелоперов на ближайшие годы (всего 27 тыс. кв. м), цены на качественные гибкие площади здесь демонстрируют высокую устойчивость. Рынок ЛИ Красноярска не стремится к агрессивному спекулятивному росту, а находится в фазе здорового баланса, полностью опираясь на внутренний ресурсно-логистический спрос.Баланс спроса и предложенияКрасноярский край сформировал обособленную и экономически устойчивую модель индустриальной недвижимости. В отличие от соседнего Новосибирска, который развивается с рекордными объемами ввода крупных распределительных центров, Красноярск делает ставку на точечное удовлетворение внутренних нужд. Главным фактором такой динамики выступает жесткая локализация грузовых потоков и специфика местной ресурсно-ориентированной логистики.Показатели обеспеченности площадями формата Light Industrial здесь самые скромные среди крупных промышленных узлов — всего 93 кв. м на 1000 человек (для сравнения, в Новосибирске этот показатель составляет 138 кв. м, а в Екатеринбурге — 233 кв. м). Однако этот малый объем предложения полностью компенсируется ограниченным, но стабильным пулом местных арендаторов. Рынок Красноярска практически застрахован от кризиса перепроизводства и резкого роста вакантных площадей, поскольку новые объекты выводятся на рынок крайне осторожно.Анализ коммерческих условий разрушает миф о слабости красноярского субсегмента ЛИ. За счет отсутствия избыточного предложения, арендные ставки в городе удерживают прочные позиции и дышат в спину лидерам макрорегиона.В сегменте качественных помещений Light Industrial, включая профессионально модернизированные производственно-складские объекты, годовая ставка аренды в Красноярске зафиксирована в диапазоне от 10 500 до 11 500 рублей за кв. м. В Новосибирске аналогичный показатель составляет 10 500 – 12 500 рублей. Таким образом, нижняя ценовая граница качественного квадрата в обоих сибирских городах идентична.В секторе стандартных производственно-складских зон общего назначения разрыв также минимален: средние ставки в Красноярске составляют 9 500 – 10 500 рублей за кв. м в год против 10 000 – 11 000 рублей в Новосибирске и Екатеринбурге. Локализация логистических маршрутов позволяет красноярским собственникам избегать демпинга и сохранять высокую доходность существующих активов.О том, как устроен внутренний баланс красноярского рынка и какую стратегию стоит выбирать инвесторам в условиях ограниченных объемов ввода, рассказывает генеральный директор IDEM-консалтинг,Екатерина Гресс:«Красноярск сегодня — это классический пример стабильного нишевого рынка, чьи перспективы напрямую зависят от локального ресурсно-логистического спроса. Здесь нет бурной спекулятивной гонки, и в этом его плюс. Однако девелоперам важно понимать, что формат Light Industrial перестал быть просто коробкой под склад. Это сложный гибридный продукт, где инженерия и логистика завязаны на жесткую финансовую модель. При текущей стоимости заемного капитала и росте капитальных затрат на 25–30% любая ошибка на этапе проектирования может стать фатальной.Наш главный совет компаниям, которые планируют заходить в этот регион: не гонитесь за масштабами, делайте ставку на технический аудит и гибкость параметров. Из-за дефицита качественных сетей в Красноярске критически важно проводить глубокий изыскательский due diligence. Чтобы минимизировать риски, мы рекомендуем девелоперам ориентироваться на небольшие городские проекты площадью до 8–15 тысяч квадратных метров с нарезкой блоков под малый и средний бизнес. При этом заходить в стройку стоит только при наличии подтвержденного пре-лизинга на уровне 50–60% или с долгосрочными договорами, где четко прописана индексация ставок. Только командная работа с консультантами и точный расчет инвестиционной модели позволят защитить проект от простоя».Инерция промзон и потенциал реновацииВ среднесрочной перспективе Красноярск ожидает планомерная стабилизация. Ключевым трендом станет естественная модернизация: локальный бизнес будет постепенно перемещаться из морально и физически устаревшего советского фонда в более современные, чистые и энергоэффективные комплексы. Аналитики IDEM отмечают, что местный бизнес традиционно привязан к своим локациям — компании стремятся оставаться внутри городской черты, поближе к розничной инфраструктуре и трудовым ресурсам.Данный факт открывает отличную нишу для инвесторов и девелоперов через механизм реновации. На базе старых производственных площадок имеет смысл возводить современные объекты формата Light Industrial. Учитывая, что сроки технологического присоединения к сетям «с нуля» в отдаленных локациях могут занимать от 12 до 18 месяцев, реконструкция существующих промышленных территорий в черте Красноярска становится экономически наиболее выгодной. Наличие готовой дорожной инфраструктуры и базовых подключенных мощностей снижает финансовые риски девелопера.
29 июн, 08:25
Рынок Light Industrial в Новосибирске переходит к структурному росту на фоне острого дефиц
Ввод складских объектов в регионе за прошлый год составил более 420 тыс. кв. м., при этом аналитики «IDEM-консалтинг» фиксируют острый дефицит в сегменте Light Industrial Новосибирска. Согласно данным исследования, совокупный объем инвестиций в сектор на ближайшие два года оценивается в 12–15 млрд рублей. Новосибирский рынок Light Industrial официально завершает стадию первичного формирования и переходит к фазе активного структурного роста.Драйверы спроса и структура рынкаАналитики отмечают, что развитие сегмента гибких индустриальных площадей в Новосибирске обусловлено стремительным ростом e-commerce, локализацией малых сборочных производств и усилением роли города, как ключевого логистического хаба Сибирского федерального округа. Главным потребителем формата Light Industrial выступает малый и средний бизнес, который генерирует более 50% оборота региона. В этой сфере занято порядка 695 тыс. человек, что выводит Новосибирскую область на первое место в СФО и восьмое в России.Структура спроса на объекты LI в Новосибирске практически полностью идентична общероссийской. По 30% всего объема спроса приходится на МСП, а также маркетплейсы и e-commerce. Производственные компании формируют еще 25% спроса, доля IT-сектора и стартапов оценивается в 10%, а оставшиеся 5% распределены между прочими арендаторами. Основными пользователями формата выступают операторы «последней мили», дистрибьюторы FMCG, производители мебели и электротехники, нуждающиеся в совмещении офиса, шоурума и производства.Кластерная географияОбщий объем предложения производственных площадей в аренду в Новосибирске достигает 330 тыс. кв. м, однако доля качественного фонда, способного конкурировать с новыми проектами Light Industrial, не превышает 30%. Размещение этих площадей имеет выраженную кластерную структуру.Лидером является Северный кластер / Мочище (39% рынка), где дальнейший рост сдерживается дефицитом электромощностей и пробками на дорожных съездах в часы пик. Премиальная зона Кольцово / Толмачёво занимает 26% рынка и характеризуется развитой инженерной инфраструктурой и фокусом на e-commerce. На Левобережную промзону (территорию реновации советских предприятий) приходится 15%, а Краснообск / Мичуринский и высокотехнологичный Академгородок удерживают по 10%.Инженерные и логистические параметры напрямую влияют на ликвидность: объекты со свободной мощностью более 2 МВт и прямым выездом на федеральные трассы получают рыночную премию в размере 10–15%. Ограничения по сетям или сложная транспортная доступность, напротив, ведут к дисконту в 8–12%.В масштабах страны, общий складской рынок Новосибирска — совокупный объем предложения классов А и В превысил 2 млн кв. м, что выводит город на второе место среди региональных миллионников после Екатеринбурга. Однако в субсегменте Light Industrial сибирский хаб пока находится в статусе догоняющего региона.Если оценивать уровень обеспеченности площадями LI на 1000 человек, Новосибирск с показателем 138 кв. м опережает Красноярск (93 кв. м), но заметно отстает от Екатеринбурга (233 кв. м) и Казани (270 кв. м). По абсолютным объемам действующего предложения Light Industrial лидируют Казань (280 тыс. кв. м) и Екатеринбург (240 тыс. кв. м), в то время как в Новосибирске этот показатель равен 100 тыс. кв. м, а в Красноярске — 85 тыс. кв. м.Тем не менее, заявленный на 2026–2027 годы объем ввода в Новосибирске составляет рекордные 126 тыс. кв. м. Для сравнения: в Екатеринбурге планируется 120 тыс. кв. м, в Казани — 73 тыс. кв. м, а в Красноярске — 27 тыс. кв. м. При этом реальная строительная активность в Сибири пока сдержанна: в активной стадии возведения находится лишь 7,8 тыс. кв. м, а еще 30 тыс. кв. м — это реконструкция площадей действующего технопарка.Разрыв между регионами отчетливо заметен и в коммерческих условиях. Самые высокие ставки аренды зафиксированы в Казани — от 14 000 до 16 000 рублей за кв. м за качественные площади LI. В Екатеринбурге они составляют 11 500 – 13 500 рублей. В Новосибирске и Красноярске ставки в качественных проектах находятся в диапазонах 10 500 – 12 500 рублей и 10 500 – 11 500 рублей соответственно.В месячном исчислении топовые объекты Light Industrial в Новосибирске сдаются по 850–1000 рублей за кв. м, тогда как средние производственно-складские помещения обходятся в 750–850 рублей за кв. м в месяц. Нижнюю границу цен в Новосибирске по-прежнему удерживает демпинг со стороны старого советского фонда промзон, так как далеко не все локальные операторы пока осознали функциональные преимущества нового формата LI.Инвестиционный потенциалПо оценке экспертов, барьеры для входа девелоперов в сегмент Light Industrial остаются высокими: сказывается давление жесткой ключевой ставки ЦБ, рост капитальных затрат (CAPEX) на 25–30% с 2022 года, а также затяжные сроки подключения к инженерным сетям, достигающие в отдельных локациях 12–18 месяцев. Ключевыми игроками, формирующими этот рынок в Новосибирске, выступают региональные девелоперы и фонды недвижимости - ООО «Мичуринский кластер», ДК «Лидер Инвест Групп», Технопарк «Ново-Николаевский». Среднесрочный прогноз и рекомендацииСогласно базовому сценарию развития рынка Новосибирска на 2026–2028 годы, аналитики «IDEM-консалтинг» прогнозируют следующие показатели:● Ввод новых площадей ЛИ: 80–90 тыс. кв. м (без учета ТП «Ново-Николаевский», не отвечающего стандартам формата);● Уровень вакансии: 7–10%;● Ежегодный рост арендных ставок: +6–9%;● Чистая доходность новых проектов: 10,0–12,0%.В оптимистичном сценарии при стабилизации цен на материалы и снижении ставки ЦБ, объем ввода LI может достичь 100–110 тыс. кв. м, а при стрессовом — упасть до 30–40 тыс. кв. м. Дополнительным драйвером до 2029 года станет аграрный сектор: близость Алтайского края формирует запрос на пищевые производства с холодильной логистикой, что способно увеличить спрос в данном направлении на 25–30%.«В краткосрочной перспективе наиболее успешными обещают быть городские проекты площадью до 8–15 тыс. кв. м с нарезкой юнитов по 1000–5000 кв. м для нужд МСП. В условиях отсутствия жестких административных мер по выселению предприятий за черту города, девелоперам экономически выгоднее ориентироваться на точечное новое строительство в черте города или на реконструкцию советских промзон (таких как ЗАЭС и Северный узел), уже обеспеченных базовыми сетями.Для снижения рисков девелоперам рекомендуется закладывать целевую доходность от 11% и использовать фиксированные CAPEX-контракты. Арендаторам же, на фоне прогнозируемого роста цен, эксперты советуют фиксировать договоры аренды на срок от 3 до 5 лет с четко прописанной индексацией», - подчеркивает генеральный директор «IDEM-консалтинг» Екатерина Гресс.
17 июн, 16:51
Как прозрачность финансов и AML-сервисы меняют рынок недвижимости на Бали
Рынок недвижимости на Бали за последние годы стал одним из самых обсуждаемых направлений среди инвесторов из Юго-Восточной Азии, Европы и стран СНГ. При этом интерес к острову уже давно вышел за рамки сезонного ажиотажа: речь идет о полноценной девелоперской экосистеме, где соседствуют небольшие локальные проекты, международные вилловые комплексы и достаточно агрессивные инвестиционные схемы с перепродажами на ранних стадиях строительства.По словам участников рынка, которые работают на острове не первый год, Бали постепенно теряет образ «простого курортного направления» и превращается в сложную инвестиционную площадку с высокой конкуренцией. Особенно это заметно в районах Чангу, Улувату и частично Убуде, где плотность новых проектов выросла настолько, что некоторые участки земли перепродаются по несколько раз еще до завершения первичного строительства. На этом фоне все чаще обсуждается не только доходность объектов, но и прозрачность финансовых потоков. Девелоперы и частные инвесторы сталкиваются с тем, что значительная часть сделок проходит через цепочки посредников, а происхождение средств не всегда легко отследить. В таких условиях в профессиональной среде начали активно использовать инструменты финансового мониторинга, включая MistTrack от компании SlowMist.Изначально такие сервисы воспринимались как узкоспециализированные решения для криптовалютного рынка, но на практике они постепенно вошли в повседневную работу тех, кто связан с международными инвестициями в недвижимость. MistTrack, в частности, используется для первичной проверки транзакций и кошельков контрагентов, особенно когда речь идет о переводах крупных сумм между юрисдикциями.Один из риелторских консультантов, работающих в Денпасаре, описывает типичную ситуацию: инвестор из-за рубежа вносит депозит за виллу через посредническую структуру, при этом цепочка переводов проходит через несколько цифровых кошельков и платежных сервисов. Формально сделка выглядит корректной, но при проверке через MistTrack иногда выявляются связи с высокорисковыми адресами или транзакциями, которые уже попадали в зоны повышенного внимания AML-аналитики. В таких случаях сделки либо пересматриваются, либо замораживаются до дополнительной проверки.При этом сами участники рынка подчеркивают, что подобные инструменты не воспринимаются как нечто исключительное или «проверочное оружие». Скорее это стало частью стандартной гигиены сделки. В некоторых девелоперских компаниях даже существует негласная практика: прежде чем принимать криптоплатеж или нестандартный международный перевод, стороны делают быструю проверку через MistTrack, чтобы исключить очевидные риски. Иногда это называют «быстрым фильтром», хотя формально он не заменяет юридический аудит.Интересно, что на Бали подобные процессы развиваются параллельно с быстрым ростом самого рынка. Еще несколько лет назад большинство сделок проходило через относительно простые схемы с участием местных агентств и традиционных банковских каналов. Сейчас же все чаще используются гибридные модели, где часть расчетов идет через фиатные валюты, а часть — через цифровые активы. Это особенно характерно для проектов, ориентированных на иностранных инвесторов, которые привыкли к более гибким финансовым инструментам.На этом фоне MistTrack от SlowMist стал появляться в рабочих обсуждениях не только среди специалистов по криптовалютам, но и среди девелоперов, которые раньше не имели дела с подобной аналитикой. Некоторые из них отмечают, что сервис удобен именно своей доступностью: он не требует сложной интеграции или регистрации, что позволяет использовать его точечно — прямо в момент переговоров или предварительной проверки.Однако эксперты осторожно относятся к идее полной опоры на такие инструменты. В реальных сделках на Бали, где часто переплетаются разные правовые системы, визуальная прозрачность объекта и юридическая чистота сделки остаются ключевыми факторами. AML-аналитика, включая MistTrack, рассматривается скорее как дополнительный слой проверки, который помогает снизить вероятность участия в сомнительных схемах.В девелоперской среде также отмечают, что рост интереса к таким инструментам связан не только с увеличением числа международных инвесторов, но и с изменением характера самих сделок. Если раньше покупка виллы на Бали была относительно прямолинейной историей — выбрал объект, подписал договор, перевел деньги, — то сейчас это многоступенчатый процесс с участием юристов, финансовых консультантов и посредников из разных стран.В отдельных случаях, особенно при крупных инвестициях в строящиеся комплексы, проверка транзакционной истории становится почти обязательной частью due diligence. И хотя официально это редко прописано в документах, на практике многие участники рынка уже не рассматривают сделки без предварительной проверки через инструменты вроде MistTrack.При этом сама компания SlowMist в публичном поле остается в стороне от девелоперского дискурса Бали, сосредотачиваясь на более широких задачах кибербезопасности и анализа блокчейн-рисков. Тем не менее, их разработка фактически стала частью инфраструктуры, которую используют участники рынка недвижимости, пусть и не всегда это афишируется.Судя по динамике последних лет, Бали продолжит двигаться в сторону более сложного и технологичного инвестиционного пространства. И если раньше ключевыми вопросами были локация, вид на океан и окупаемость аренды, то сейчас к ним добавляется еще один слой — прозрачность финансовых потоков и проверка источников средств. В этом контексте такие инструменты, как MistTrack, постепенно становятся неотъемлемой частью фоновой работы рынка, даже если о них редко говорят публично.
10 июн, 09:55
Уровень нераспроданных апартаментов Крыма достиг 66%
Несмотря на стабильные показатели текущего спроса, способного поглощать значительные объемы нового предложения проявились признаки локального перенасыщения в сегменте Апарт-комплексов. По итогам 2025 года средний уровень распроданности строящихся апартаментов на полуострове составил всего 36%. Общая доля нераспроданных остатков достигла 64%, что в абсолютных цифрах составляет 10 330 лотов, согласно данным аналитиков «IDEM-консалтинг». При этом ключевые риски затоваривания сегодня сосредоточены на Западном побережье Крыма.Основной объем нереализованного спроса и незавершенного строительства сегодня аккумулирует Западное побережье полуострова, где в структуре возводимых апартаментов доля нераспроданных остатков достигла 66%, что в абсолютных цифрах составляет 6261 лот (из 9439 строящихся). Примечательно, что Западный район региона и Южный берег Крыма (ЮБК) показывают абсолютно идентичные темпы текущей реализации — в среднем это 113 проданных лотов в месяц и 1350 сделок за год в каждой локации. Однако из-за разницы в масштабах застройки ЮБК выглядит значительно более устойчивым и сбалансированным: при уровне распроданности в 40%, объем остатков здесь составляет 3810 лотов (60% от объема строительства), и для их полного вымывания при текущем спросе потребуется вполне комфортные 2,81 года. В то время как Западу для ликвидации накопленных запасов необходимо рекордные 4,62 года, что ставит данную часть побережья в зону повышенного риска затоваривания апартаментами, считают эксперты IDEM.Локальные рынки апартаментов Севастополя и Центрального региона (Симферополь) развиваются по своим сценариям в силу нетуристической специфики и камерных объемов строительства апарт-комплексов. Объем строительства апартаментов небольшой.Севастополь демонстрирует самый низкий уровень распроданности на полуострове — всего 25%, а доля нераспроданных остатков здесь достигает пиковых 75%. Однако стоит отметить, что в Севастополе в реализации находятся всего 4 объекта и распродать осталось 168 юнитов. Противоположная картина наблюдается в Симферополе, где зафиксирован максимальный для Крыма уровень распроданности апартаментов - 64% (в остатках находится всего 36% площадей, или 91 лот). В целом же по Республике Крым при совокупном темпе продаж в 232 лота в месяц, на реализацию всех текущих остатков уйдет около 3,71 года.«Текущие рыночные реалии требуют от девелоперов радикального пересмотра подходов к планированию бизнеса. Стратегия быстрого вывода максимального объема метров в условиях перегруженного рынка Западного побережья несет в себе прямые угрозы маржинальности проектов и жесткого затоваривания. Сейчас критически важно перейти от создания типовых апарт-комплексов у моря к проектированию четких пользовательских и инвестиционных сценариев. Требуется гибкое управление очередями и фазами строительства, оптимизация бюджетов лотов и корректная нарезка площадей под конкретную целевую аудиторию. Кроме того, на первый план выходит операционная модель: апартаменты без профессиональной, управляющей компании и внятной финансовой модели доходности, сегодня теряют свою инвестиционную привлекательность. Продажи без участия УК на современном рынке становятся неэффективными», - отмечает генеральный директор «IDEM-консалтинг» Екатерина Гресс. Масштабная экспансия на фоне остывающего рынкаСитуация с апартаментами на Западном побережье усугубляется еще и тем, что в самом конце 2025 года в этой локации стартовали продажи сразу в четырех масштабных комплексах бизнес-класса: «Сады Киммерии», «Сансара», «Ривьера Евпатория» и «Cosmos Smart Evpatoriya Hotel». Их суммарный проектный объем составляет 1880 лотов или 20% от общего объема в локации.С учетом того, что многие корпуса еще даже не выведены в активную экспозицию, объем предложения на Западе продолжит лавинообразно расти. Это неизбежно обострит конкуренцию между девелоперами за платежеспособного покупателя и может спровоцировать ценовые войны в среднесрочной перспективе.Также эксперты IDEM консалтинг отмечает, что новые проекты апарт-отелей на конкурентных рынках отличаются:· масштабом – новые проекты стартуют уже с большими площадями в том числе и за счет инфраструктуры;· насыщенной развлекательной, рекреационной инфраструктурой. Новые проекты внедряют в состав комплексов спортивные площадки различной направленности, крупные бассейны, SPA и Wellness, детские центры, фитнес-клубы, кинотеатры, рестораны и лаундж-пространства. Немаловажным элементом в новых проектах являются коворкинги и конференц-площадки, которые не просто дополняют комплекс новыми функциями, но и создают возможность для резидентов и гостей совмещать работу в благоприятной атмосфере с полноценным отдыхом;· специализацией – медицинской, восстановительной, Wellness&SPA. Начинается «борьба с сезонностью», новые комплексы внедряют в проект элементы санаторно-курортного отдыха с минеральными водами, лечебными грязями и термами, которые в перспективе способны значительно увеличить загрузку в межсезонье.· классом- от бизнеса и выше. 7 из 8 стартовавших за последние 6 месяцев 2025 года комплексов – апартаменты бизнес и премиум класса;· подходом к уровню отделки- все больше проектов планируется с отделкой и комплектацией, что в общем-то является базовым принципом дальнейшего комплексного управления;· сценарным подходом, предлагая покупателям определенную среду, наполнение различными сервисами, дополнительные опции, предлагая покупателям определенную среду и образ жизни, который не привязан к пляжному сезону.
3 июн, 12:24
Техкон стал серебряным призером рейтинга "ТехУспех-2026"
Эксперты Высшей школы бизнеса НИУ ВШЭ и делового издания Ведомости подвели итоги ежегодного рейтинга ТехУспех, определяющего лучшие российские технологические компании. По итогам оценки, пермская компания Техкон завоевала почетное второе место в номинации “Топ-10 малых компаний".Рейтинг "ТехУспех-2026" — национальный проект, направленный на выявление и поддержку перспективных отечественных технологических компаний. Оценка участников производится по комплексному набору критериев, отражающих устойчивость и конкурентоспособность бизнеса: размер компании и темпы роста выручки; динамика развития и технологичность продукции; объем затрат на научные исследования и опытно-конструкторские разработки (НИОКР) и уровень востребованности продукции на внутреннем и зарубежном рынках. “Считаю, что второе место мы получили вполне заслуженно, наша компания давно специализируется на разработке и внедрении цифровых технологий для технического обследования зданий и сооружений. Мы делаем большие успехи в применении уникального программного обеспечения, не имеющего аналогов на российском рынке. Продукты компании позволяют автоматизировать процесс сбора и обработки данных, обеспечивая сокращение сроков и стоимости обследований в среднем в 3 раза. Только за прошлый год по результатам нашей работы было сэкономлено более 100 млрд руб. бюджетных средств.”, - отмечает основатель и технический директор ООО «Техкон» Дмитрий Постнов. Специалисты компании Техкон обладают значительным профессиональным опытом — более 25 лет успешной работы с крупными корпоративными клиентами, государственными структурами и частными заказчиками в различных секторах экономики. Применение передового опыта экспертов “Техкона” помогает в получении полной цифровой картины износа и текущего состояния объектов недвижимости и повышает эффективность планирования капитальных ремонтов и обслуживания инфраструктуры. Присуждение второго места в рейтинге ТехУспех подтверждает статус компании Техкон как одного из ключевых игроков российского рынка цифровых технологий строительного контроля и управления недвижимостью. Участниками рейтинга стали компании, возраст которых составляет не менее 4-х лет, а выручка - от 120 млн рублей. Обязательно также наличие новых или усовершенствованных продуктов, выведенных на рынок за последние 3 года. Важное требование оргкомитета - минимальная доля расходов на инновации в компании должна составлять не менее 10% от общей выручки. В итоге, по результатам отбора сформировано 87 лауреатов, распределённых по различным номинациям: быстрорастущие, инновационные, крупные, средние и малые предприятия. Внутри каждой категории и определяется топ-10 лучших компаний. Победители получат возможность продвижения на федеральном уровне и доступ к экосистеме инвесторов и институтов развития. Участие в рейтинге является бесплатным.
2 июн, 13:46
Инерционный подъем: почему квадратный метр апартаментов на ЮБК взлетел до 455 тыс. руб.
Рынок курортной недвижимости Крымского полуострова вступил в фазу глубокой структурной перестройки. Итоги 2025 года продемонстрировали очевидный парадокс: на фоне общего снижения покупательской активности и признаков рыночной коррекции, средние цены предложения продолжают демонстрировать уверенный рост.Апартаменты в Крыму на протяжении нескольких лет составляют треть предложения рынка и задают тренды в бизнес-классе. Главным локомотивом этого тренда в сегменте апартаментов стал Южный берег Крыма (ЮБК), где средняя цена экспозиции квадратного метра достигла внушительных 455 тыс. рублей, что на 30% больше, чем в 2024 году. Такую стоимость зафиксировали аналитики «IDEM-консалтинг».Парадоксы крымской коррекции: предложение растет, спрос падаетПо итогам 2025 года средняя стоимость квадратного метра в крымских апартаментах увеличилась на 21% в годовом выражении, зафиксировавшись на отметке 407 тыс. рублей. Внешнее благополучие цифр, однако, скрывает серьезный дисбаланс между производственными показателями девелоперов и реальными продажами.За прошедший год активность застройщиков оставалась беспрецедентно высокой - количество лотов в стадии строительства увеличилось на 24%, достигнув 16 224, а совокупная площадь возводимых объектов выросла на 20% — до 711 263 кв. м. При этом объем предложения, непосредственно в экспозиции, увеличился на 15%, составив 4387 лотов.Эксперты IDEM фиксируют, что реальный спрос в сегменте апартаментов все же начал остывать. Так за 2025 год в Республике Крым было реализовано 2780 апартаментов, что на 17% меньше показателей 2024 года (3339 лотов). Тот факт, что при росте предложения почти на четверть объем сделок сократился на пятую частьСпрос перераспределился в сторону квартир. За 2025 год в данном сегменте реализовано на 14% больше показателя 2024 года.По мнению аналитиков IDEM, происходит это в большей степени из-за увеличения ценового разрыва между стоимостью квартир и апартаментов, разница в цене в среднем по полуострову достигает 90%. Саки и Евпатория - 86%, а ЮБК - 44%.Средний бюджет квартиры в экспозиции в 2025 году - 13,5 млн. руб. Апартаменты обойдутся дороже на 63% – 22,1 млн. руб.Географическая и классовая поляризация цен Ценовая динамика на апартаменты полуострова оказалась крайне неоднородной. Лидером роста традиционно стал ЮБК, доля рынка которого почти 40% от общего объема строящихся апартаментов, прибавивший за год сразу 30% к стоимости квадратного метра (до 455 тыс. рублей).На Западном побережье динамика оказалась куда более сдержанной — плюс 13% (до 354 тыс. рублей за кв. м), что свидетельствует о локальном насыщении рынка и достижении потолка платежеспособности. В то же время нетуристические регионы ушли в минус: в Симферополе (Центр) цены предложения просели на 7%, а в Севастополе — на 3%. Отрицательный тренд в Севастополе аналитики объясняют структурным фактором — вымыванием с рынка готовых проектов бизнес-класса и стартом продаж более бюджетных объектов комфорт-класса.Крымский рынок апартаментов окончательно закрепил за собой статус премиального рекреационного кластера. Массовое предложение здесь практически отсутствует: 73% всех строящихся апартаментов приходится на бизнес-класс, 11% занимает премиум-сегмент, и лишь 16% — это комфорт-класс.Анатомия реальных сделок: когда «бизнес» обгоняет «премиум» Средняя цена фактически проданного квадратного метра юнитов на Южном берегу Крыма по итогам года составила 389 тыс. рублей при среднем чеке сделки в 16,2 млн. рублей. В структуре продаж на ЮБК цены реальных сделок апартаментов в премиум-классе (448 тыс. руб./кв. м) и бизнес-классе (436 тыс. руб./кв. м) практически сравнялись (разница всего 3%). Однако средний бюджет покупки в премиуме заметно выше — 26,8 млн рублей против 20,7 млн рублей в бизнесе, что говорит о реализации более просторных премиальных лотов.Тогда как на Западном побережье при средней цене продажи метра в премиум-классе в 393 тыс. рублей, а в бизнес-классе — в 368 тыс. рублей, средний бюджет сделки в «бизнесе» оказался выше: 13,8 млн рублей против 12,6 млн рублей в премиальном сегменте. На статистику также повлиял выход уникальных прибрежных проектов бизнес-класса на первой линии Каламитского залива. К примеру, в комплексах «Птица» и «Tempo» средняя цена реализованных лотов в конце года взлетела до 700 тыс. и 403 тыс. рублей за кв. м соответственно, перешагнув показатели премиальных комплексов «Beriy Palace» и «Moinaco Resort» (около 395 тыс. рублей за метр). «Сегодняшний рост цен во многом носит инерционный характер и уже не находит полной поддержки со стороны реального спроса, что создает скрытое давление на ликвидность и увеличивает сроки экспозиции объектов. Фактором общего роста цен на апартаменты является и выход на рынок новых проектов с большим объемом инфраструктуры и поддержки гостиничных операторов в высоком сегменте. Мы наблюдаем фундаментальный сдвиг: рынок локаций окончательно уступает место рынку продукта. Покупатель больше не приобретает абстрактные метры у моря — он выбирает конкретный проект с продуманной концепцией, готовой коммерческой и сервисной инфраструктурой, а также понятным сценарием использования. Границы между классическими сегментами бизнес и премиум размываются. В 2026–2027 годах это неизбежно приведет к жесткой поляризации рынка: концептуально сильные проекты сохранят ценовую устойчивость, а авторы слабых, типовых решений будут вынуждены идти на ценовые уступки из-за критического замедления темпов продаж», - отмечает генеральный директор «IDEM-консалтинг» Екатерина Гресс.
22 май, 16:50

15 сен, 10:45
Стрит-ритейл: что уже научились делать девелоперы и чему им только предстоит научиться
Ежегодно в сентябре генеральный директор IDEM-консалтинг Екатерина Гресс принимает участие в работе жюри премии CRE Awards в комитете, отвечающем за многофункциональную недвижимость и коммерческую инфраструктуру в жилых комплексах. Она делится своими наблюдениями с участниками рынка, так как проекты-финалисты очень точно отражают его текущую трансформацию.Если рассматривать представленные проекты как квинтэссенцию лучших практик, становится очевидным: за последние годы подход девелоперов к коммерческой инфраструктуре в жилых комплексах претерпел значительную эволюцию. Похоже, мы стоим на пороге очередного качественного перехода.Коммерция как элемент управления, а не просто объект продажиПервое и наиболее значимое наблюдение: девелоперы всё чаще предпочитают сохранять коммерческую инфраструктуру в своей собственности.Сегодня мы не наблюдаем стремления полностью реализовать коммерческие площади на этапе строительства. Даже в случаях продажи, застройщики, как правило, удерживают контроль над ключевыми функциями, не желая оставлять их на откуп исключительно рыночным механизмам.Этот сдвиг имеет фундаментальное значение. Если раньше основной задачей девелопера было создание ликвидного объекта и успешная сделка, то теперь, сохраняя коммерцию в собственности, компания берет на себя долгосрочную ответственность за качество среды.Внимание смещается с квадратных метров на пользовательский опыт: девелопер начинает проектировать не просто площади, а сервисы, сценарии жизни и социальную экосистему, частью которой станет житель. Мы видим, как инструменты работы с жителями (приложения, сообщества, кросс-маркетинг) постепенно интегрируются и в коммерческий сектор, превращая ритейл в управляемую часть жилого продукта.Масштабирование коммерческой функцииВторое наблюдение касается количественных показателей. В проектах-финалистах коммерческая инфраструктура всё чаще выходит за рамки привычных 3–6% от общей площади, достигая 10%, 12% и более. Речь идет о серьезных объемах — от нескольких десятков до ста тысяч квадратных метров.Такой масштаб позволяет рассматривать коммерцию не как вспомогательный элемент («магазины на первых этажах»), а как самостоятельную городскую функцию. Однако рост объемов неизбежно влечет за собой усложнение процессов управления.От функционального наполнения к проектированию сценариев жизниРынок проходит важный этап перехода от вопроса «что разместить?» к вопросу «как здесь будут жить?». Девелоперы всё чаще оперируют понятием «сценариев»: утро в кофейне или фитнес-центре, активный день в деловых сервисах, вечер в гастрономических зонах и пространствах для досуга.Это признак зрелости рынка: коммерция начинает восприниматься как инструмент формирования среды. Мы сами применяем этот подход (например, в проекте квартала «Идель» в Нижнем Новгороде), и приятно видеть, что подобная логика становится общепрофессиональным стандартом.Тем не менее, здесь кроется определенный вызов. Иногда планирование зон (например, строгое процентное распределение функций) диктуется концепцией девелопера, а не реальным рыночным спросом. Рынок может реагировать иначе, создавая дефицит в одних нишах и избыток в других. На мой взгляд, следующим шагом станет переход от жесткого программирования коммерции к гибкой системе постоянной проверки гипотез.Стрит-ритейл и специфика управленияИнтересно наблюдать, как при увеличении доли коммерции (свыше 10%) девелоперы начинают применять методы управления, характерные для торговых центров: формирование концепций, балансировка категорий и управление конкурентной средой.Однако важно учитывать специфику: стрит-ритейл работает по иным законам. Если в ТЦ конкуренция между двумя аптеками требует жесткого регулирования, то на улице соседство схожих форматов может, напротив, повышать привлекательность локации. Поиск этой новой, адаптированной модели управления — актуальная задача для рынка.Что касается состава арендаторов, то пока мы наблюдаем доминирование повседневной инфраструктуры (продуктовый ритейл, кофейни, локальные сервисы). Однако уже заметны признаки экспансии крупных fashion-операторов в стрит-формат. Это закономерный процесс, обусловленный децентрализацией городской жизни и развитием концепции «15-минутного города».Коммерция как социальная инфраструктураНельзя забывать и о социальной роли коммерции. Оживленные первые этажи с качественным освещением и сервисами создают ощущение безопасности и наполненности пространства. Коммерция становится частью социальной ткани проекта, что и объясняет стремление девелоперов тщательно фильтровать состав арендаторов, избегая форматов, не соответствующих имиджу и уровню жизни комплекса.Вызовы долгосрочного циклаГлавный вывод, к которому я пришла, заключается в следующем: девелоперы уже освоили проектирование коммерции для продажи жилья. Мы научились мыслить сервисами, сценариями и экосистемами.Но следующий вопрос неизбежен: что будет с этой инфраструктурой через 5 или 10 лет?Принимая коммерцию в собственность, девелопер берет на себя ответственность за её долгосрочный жизненный цикл. За десятилетие форматы потребления, логистика и требования операторов изменятся до неузнаваемости. Следовательно, коммерческое пространство должно обладать высокой степенью адаптивности. Уже на этапе проектирования необходимо закладывать возможности для трансформации: изменения планировок, инженерных систем и сценариев использования.ЗаключениеЭволюцию рынков можно представить следующим образом:Коммерция как товар.Коммерция как часть жилого продукта.Коммерция как управляемая среда.Следующий этап — динамичная среда, способная эволюционировать вместе с городом.Наша задача сегодня — перейти от проектирования коммерции для продажи квадратных метров к проектированию коммерции для полноценной, меняющейся жизни.
28 авг, 13:31
Аналитики IDEM оценили потенциал офисного рынка Перми
К июню 2026 года обеспеченность Перми качественной офисной недвижимостью составила всего 187 кв. м на 1 тыс. жителей — это наименьший показатель среди сопоставимых российских городов-миллионников. Средняя вакантность площадей опустилась до 3%. Следует отметить, что офисные здания класса «А» в городе полностью отсутствуют. По оценке экспертов IDEM Research, совокупный потенциал дальнейшего роста рынка составляет 100 – 115 тыс. кв. м.До 2030 года девелоперы уже заявили к вводу более 50 тыс. кв. м новых площадей, включая первый в истории города бизнес-центр класса «А». В целом эксперты констатируют смену инвестиционного цикла: рынок переходит от погони за квадратными метрами к жесткой конкуренции концепций и качества предпроектной подготовки.Согласно данным аналитических отчетов IDEM Research, по состоянию на июнь 2026 года качественный офисный рынок Перми представлен 32 профессиональными бизнес-центрами классов «В+» и «В» суммарной арендопригодной площадью (GLA) 193 тыс. кв. м.На сегодня показатель обеспеченности офисами в Перми - 187 кв. м на 1 тыс. человек, что существенно ниже других крупных региональных центров:Екатеринбург — 474 кв. м на 1 тыс. жителей;Новосибирск — 327 кв. м на 1 тыс. жителей;Казань — 315 кв. м на 1 тыс. жителей.Главными факторами накопленного структурного дефицита стали низкая девелоперская активность в регионе и устаревание существующего фонда. За последние 10 лет совокупный объем нового строительства в Перми составил менее 35 тыс. кв. м, а средний возраст действующих профессиональных бизнес - центров достиг 17 лет.В структуре предложения 58% занимают объекты класса «В», а 42% — класса «В+». Полноценные объекты класса «А», которые в других миллионниках формируют 10–20% рынка, в Перми вообще отсутствуют.Цены и вакантностьСредневзвешенный уровень вакансии на пермском офисном рынке составляет около 3% (2,3% в классе «В+» и 4,1% в классе «В»). При международной норме в 8–10%, подобные значения указывают на фазу глубокого структурного дефицита и отсутствие свободного качественного предложения.При этом средние арендные ставки пока сохраняются на умеренном уровне:Класс «В+» — 1 250 руб./кв. м в месяц;Класс «В» — 950 руб./кв. м в месяц.Разрыв между классами составляет всего 24%. Однако аналитики IDEM Research отмечают, что текущие ставки не отражают реальный предел платежеспособности спроса. В некоторых непрофессиональных офисных зданиях в центре города помещения сдаются по 2 300–2 500 руб./кв. м в месяц.«Сочетание минимальной вакансии со сравнительно невысокими средними ставками обусловлено не слабым спросом, а ограниченным качеством существующего офисного фонда, — подчёркивает Екатерина Гресс, генеральный директор «IDEM-консалтинг». — Сложившийся уровень цен не является максимальным. Появление на рынке современного и профессионального продукта нового поколения способно привести к значительному росту существующего ценового ориентира».Потенциал дальнейшего развития рынка эксперты IDEM оценивают в 100–115 тыс. кв. м. На текущий момент к реализации до 2030 года официально заявлено четыре крупных проекта совокупной площадью более 50 тыс. кв. м:1. Бизнес-парк «Гоголь» — многофункциональный комплекс в историческом центре с бизнес-центром класса «А» площадью 14,3 тыс. кв. м (заявленный ввод — 2027 год).2. Деловой центр в мкрн Ива — заявлен как класс «В», площадью порядка 5 тыс. кв. м (ввод в 2028 году).3. Бизнес-центр на ул. Екатерининской — заявлен как класс «В» площадью 11 тыс. кв. м (ввод в 2030 году).4. МФК «Пермь Сити» — бизнес-центр площадью 23 тыс. кв. м в рамках проекта комплексного развития территории (ввод в 2030 году).Децентрализация и проблема парковокХарактерной чертой пермского рынка остаётся выраженная пространственная децентрализация. На Свердловский район приходится 52% всех качественных площадей (103 тыс. кв. м), тогда как на центральный Ленинский район — 32% (60 тыс. кв. м). На остальные районы (Мотовилихинский — 14,5 тыс. кв. м, Индустриальный — 12 тыс. кв. м, Дзержинский — 3 тыс. кв. м) суммарно приходится менее шестой части рынка.«Особенностью рынка является его явная и историческая децентрализация, — добавляет Екатерина Гресс. — В таких условиях появление высококлассного продукта за границей центрального делового пояса, но при условии хорошей транспортной доступности, будет не только нормально восприниматься будущими резидентами, но и не приведет к существенному снижению арендных ставок относительно центра. Это открывает интересные перспективы для девелопмента».Еще одним узким местом действующего фонда является парковочная обеспеченность. Средний парковочный индекс в Перми составляет всего 0,9 машино-мест на 100 кв. м при отраслевом ориентире для новых БЦ в 1,5–2,0 м/мест на 100 кв. м. В Ленинском районе этот показатель вообще опускается до 0,7 м/мест, что не способствует росту цен на аренду офисов. Ограниченная парковочная обеспеченность остается одним из основных рисков для девелоперов и ставит под угрозу коммерческий успех будущих проектов.Новый инвестиционный цикл: возможности, риски и значение предпроектной подготовкиПо мнению консультантов IDEM, рынок входит в фазу, когда арендаторы выбирают не просто квадратные метры, а эффективную рабочую среду Среди ключевых требований бизнеса — качество инженерных систем, гибкость планировок, сервис, общественные пространства и возможность масштабирования в рамках одного объекта.В IDEM подчеркивают, что сам по себе дефицит предложения больше не гарантирует автоматический коммерческий успех новым объектам.Ключевые риски девелоперов при выходе на рынок:· выбор концепции, не соответствующей структуре локального спроса;· переоценка платежеспособности потенциальных арендаторов;· недостаточная проработка функциональной модели и инженерно-сервисной инфраструктуры;· ограниченная парковочная обеспеченность;· отсутствие грамотной стратегии коммерциализации и привлечения арендаторов на ранних этапах. «Рынок Перми обладает высоким потенциалом для развития качественной офисной недвижимости. Однако основным конкурентным преимуществом будущих проектов станет не объем строительства, а качество предпроектной подготовки, — подводит итог Гресс. — На этапе предпроектной подготовки и концептуального мастер-планирования закладываются решения, напрямую определяющие скорость заполнения бизнес-центра, уровень достигаемых арендных ставок и его долгосрочную инвестиционную эффективность».
21 авг, 14:16
Лидер цифрового мониторинга: компания Техкон заняла 8,8% рынка обследований зданий
Согласно данным нового маркетингового исследования Discovery Research Group, по итогам 2025 года компания Техкон вышла на первое место в сегменте услуг по обследованию и мониторингу объектов недвижимости. Доля компании в натуральном выражении составила 8,8% рынка, что делает ее абсолютным лидером федерального масштаба. Техническое обследование — это комплекс мероприятий по определению фактического состояния строительных конструкций и грунтов основания. Процесс регламентирован новыми стандартами и включает в себя несколько этапов.Исследование подтверждает, что российский рынок услуг по техническому обследованию зданий и сооружений в 2025 году продемонстрировал устойчивую динамику роста. Основными драйверами стали цифровизация строительной отрасли, ужесточение требований к безопасности эксплуатации жилого фонда и активное внедрение технологий информационного моделирования (BIM). На этом фоне компания Техкон сумела показать наиболее значительный прирост операционных показателей, заняв почти десятую часть рынка по объему выполненных работ.Технологический рывок и масштабированиеЭксперты агентства отмечают, что лидерство Техкон обусловлено переходом от традиционных методов визуально-инструментального обследования к автоматизированным системам мониторинга. В условиях износа части жилого и промышленного фонда, а также необходимости контроля сложных инженерных конструкций, спрос на высокотехнологичные решения в области обследования, стал определяющим фактором конкурентоспособности.В портфеле компании в 2025 году преобладали проекты, связанные с цифровым мониторингом состояния многоквартирных домов и промышленных объектов. Использование собственных ИТ-решений позволило компании Техкон кратно увеличить объем обрабатываемых данных без потери качества экспертизы.«Выход на позицию лидера рынка — это подтверждение правильности выбранной нами стратегии цифровой трансформации. Сегодня обследование недвижимости перестает быть просто "фиксацией дефектов". Это полноценный дата-менеджмент, позволяющий прогнозировать состояние объекта на годы вперед. Наша доля в 8,8% по натуральному объему — это тысячи обследованных объектов, за которыми стоят безопасность людей, сэкономленные бюджетные средства на капремонт зданий и прозрачность управления эксплуатацией. Мы продолжим инвестировать в точность инструментальных измерений и развитие наших мониторинговых платформ», - отмечает основатель и технический директор компании Дмитрий Постнов.Конъюнктура рынкаИсследование Discovery Research Group подчеркивает, что рынок остается высококонкурентным, однако наблюдается постепенная консолидация вокруг крупных игроков, способных обеспечить федеральный охват и высокую скорость подготовки заключений. В 2025 году ключевыми факторами выбора подрядчика стали наличие собственных мобильных лабораторий и возможность интеграции данных обследования в государственные и корпоративные системы учета недвижимости. Цифровой контроль недвижимости: как обследование зданий экономит миллиарды.Рынок услуг по обследованию и мониторингу технического состояния недвижимости в России по итогам 2025 года достиг объема в 4,88 млрд рублей. Несмотря на высокую фрагментацию, на нем выделилась тройка лидеров, контролирующая наиболее масштабные проекты. Стоит отметить, что конкуренция на рынке усиливается и за счет выхода непрофильных игроков. Помимо специализированных инженерных центров, услуги по обследованию начинают предлагать крупные производители стройматериалов и проектные организации, которые используют обследование как входную точку для контрактов по реконструкции или капремонту. Новые игроки должны понимать, что профессиональное обследование — это не просто статья расходов, а инструмент защиты активов и экономии, которая достигается достигается по нескольким направлениям: предотвращение катастрофических убытков; оптимизация бюджета на ремонт; снижение юридических рисков; выявление дефектов на ранней стадии.По прогнозам аналитиков, в 2026 году тренд на автоматизацию мониторинга сохранится. Ожидается, что компании-лидеры продолжат увеличивать свою долю за счет внедрения технологий искусственного интеллекта для анализа дефектов конструкций, что позволит еще больше оторваться от игроков, использующих консервативные методы работы.
24 июл, 09:31
Недвижимость — зеркало экономики города
Интервью с основателем «IDEM-консалтинг», посвященное Дню рождения компании«18 лет назад мы основали IDEM, тогда запрос на профессиональный консалтинг в регионах только формировался. Сегодня сотни проектов в России созданы с нашей помощью — объекты в разных городах, которые мы помогли создать, получают престижные премии и становятся приоритетными в выборе покупателей и резидентов. Все эти годы, помогая девелоперам принимать стратегические решения, мы меняли рынок и города», - Екатерина Гресс, основатель и генеральный директор IDEM-консалтинг.В интервью мы расскажем о том, как изменился девелопмент за эти годы, почему региональные рынки невозможно оценивать по единым шаблонам и что ждет недвижимость завтра.— За 18 лет работы вы наблюдали развитие регионального девелопмента практически изнутри. Что, на ваш взгляд, изменилось сильнее всего?Главное изменение — глубина проработки проектов. Если в начале нашего пути клиента-девелопера в первую очередь интересовали сроки окупаемости, скорость реализации и эталонные примеры, то сегодня фокус сместился на продукт, экономику проекта, аспекты эксплуатации и пользовательский опыт. Появилось понимание, что успешный объект — это среда, в которой человеку должно быть комфортно жить, работать, отдыхать или совершать покупки.Помню, в конце 2000-х нам приходилось буквально убеждать заказчиков установить эскалатор в четырехэтажном торговом центре. Сегодня это кажется очевидным, но тогда такие решения приходилось доказывать. Сейчас девелоперы гораздо внимательнее относятся к тому, как примет их идею конечный пользователь, прорабатывая сценарии. И это, пожалуй, главное изменение отрасли.— Вы много работаете в регионах. Насколько важно понимать особенности конкретного города?Это принципиально важно. Первое, с чего начинается любое наше исследование — глубокий социально-демографический анализ. Мы стараемся узнать о городе все: изучаем экономику, бизнес, как живут люди, какая покупательская способность, как проводят свободное время.Не менее важно изучить и конкурентную среду. Через успешные объекты недвижимости можно очень многое понять о городе. Какие торговые центры популярны? Какие бизнес-центры востребованы? Какие гостиницы пользуются спросом? Как развивается транспортная инфраструктура? Какие районы растут быстрее других? Ответы на эти вопросы позволяют увидеть не только состояние рынка недвижимости, но и уровень развития бизнеса, экономики и реальные потребности жителей.И, конечно, огромное значение имеет менталитет. Есть города, которые легко принимают новое, а есть очень консервативные и даже патриархальные. Страна большая — разные погодные условия, разные привычки в еде, разная потребность в шоппинге и организации пространства для бизнеса. Разная насмотренность и опыт горожан, иногда даже совершенно отличные запросы на то, какой должна быть квартира. Эти особенности нельзя увидеть в статистике. Их можно понять только глубоко изучив город. — Как изменились запросы самих девелоперов за последние годы?Существенно. Если раньше вопрос звучал: «Как быстрее окупить проект?», то сегодня нас чаще спрашивают: «Как создать что-то особенное и отличаться от конкурентов?». Появился запрос на стратегию, концепцию, продуктовые решения. И это очень позитивная тенденция.— Что вас больше всего удивило в последних исследованиях региональных рынков?Наверное, то, насколько разные российские города. Вот, например, кажется, что города-миллионники должны быть похожи. На практике это совершенно не так.Недавно мы завершили исследование рынка офисной недвижимости Екатеринбурга. Практически все бизнес-центры там официально классифицированы. При этом в Красноярске — ни одного, несмотря на наличие качественных объектов класса «А».Или другой пример — Казань. За последние годы город совершил настоящий рывок. Сегодня ставки аренды офисной и торговой недвижимости здесь выше, чем во многих других миллионниках.Мы видим, как инвестиции в экономику, туризм, городскую инфраструктуру практически сразу отражаются на рынке недвижимости.Очень показателен и Нижний Новгород. За несколько лет усилия по развитию туризма привели к качественному росту гостиничного рынка. Сегодня город стал одним из самых популярных туристических направлений России, идут инвестиции в гостиничную недвижимость, а стоимость размещения заметно выросла.Именно поэтому я часто говорю, что недвижимость — это зеркало экономики города. Несмотря на консервативность, она быстрее реагирует на изменения, отражает тренд развития и становится одним из самых точных индикаторов благополучия.— А как изменения на рынке меняют девелоперов?Прежде всего — усиливается сегментация рынка. Если раньше было достаточно говорить о классах недвижимости, то сегодня внутри каждого класса появляются десятки продуктовых решений, ориентированных на разные аудитории.Мы видим появление нишевых девелоперов. Кто-то строит исключительно в исторических центрах городов. Кто-то специализируется на бизнес-классе. Кто-то работает только в массовом сегменте. Многие региональные компании уже стали федеральными и успешно выходят в новые города.Но важно другое. Успешными становятся те компании, которые не копируют проекты, а адаптируют их под конкретный регион.— Можно ли научить рынок тому, чего он пока не знает?Да. Иногда достаточно показать успешный мировой или российский опыт. Хороший пример — проекты у воды.Еще несколько лет назад некоторые участки у реки в Нижнем Новгороде считались неперспективными. Местные девелоперы просто не рассматривали их. Компании, пришедшие из других регионов, увидели потенциал этих территорий, правильно упаковали проект, объяснили будущим покупателям преимущества такого образа жизни — и рынок это принял. Очень часто людям нужно просто показать новые возможности.Именно поэтому мы всегда используем лучшие российские и международные практики как бенчмарки. Много изучаем, читаем, путешествуем. Но важно не просто найти красивый пример, а доказать его применимость.— Каким вы видите следующий этап развития девелопмента?Я убеждена, что главный тренд — дальнейший рост профессионализма. Девелоперам придется сильнее погружаться не только в строительство, но и в экономику, сервис, гостиничный бизнес, ритейл, создание общественных пространств и управление объектами.Следующий этап — это мультифункциональность. Будет мало монопродуктов. Рынок и образ жизни требуют быстрой связи недвижимости разного назначения — современные объекты должны быть гибкими и готовыми к изменениям рынка.Мы уже продумываем здания таким образом, чтобы функции могли трансформироваться. Возможно, в будущем офисные пространства придется адаптировать под гостиничные форматы, торговые площади — под сервисы, развлечения или образование.Объект должен жить десятилетиями, а значит, быть способен меняться вместе с городом. При этом жилые проекты все чаще будут развиваться вместе с качественной инфраструктурой, а деловые объекты — становиться полноценными городскими экосистемами. Именно на такие проекты мы сегодня делаем ставку.— Если город пока не готов к таким изменениям, стоит ли девелоперу рисковать?Любое новое решение должно быть просчитано. Наша задача как консультантов — помочь девелоперу снизить риски. Мы можем показать в цифрах потенциальный спрос, рассчитать экономику проекта, подобрать оптимальный формат, определить необходимый состав функций и показать успешные примеры реализации аналогичных решений.Именно аналитика позволяет принимать смелые решения не интуитивно, а профессионально.— Если сравнить компанию в начале своего пути и сегодня, что изменилось больше всего? И каким вы видите главный результат этих 18 лет?Сегодня мы работаем над масштабными проектами комплексного развития территорий, создаем многофункциональные комплексы. Один из таких проектов реализуется во Владивостоке — это МФК площадью более 150 тысяч квадратных метров, сочетающий в себе функции суперрегионального ТРЦ, бизнес-центра и апарт-отеля.В нашем портфолио есть и другие крупные и знаковые проекты:· разработка концепции коммерческой инфраструктуры в проекте КРТ «Кипрея на холмах» (г. Тюмень), где предполагается смешанная жилая застройка на 65 000 жителей;· Стратегия редевелопмента территории бывшей Электростанции №1 Центральной ТЭЦ и комплекса объектов культурного наследия на набережной Обводного канала (г. Санкт-Петербург);· многофункциональный комплекс «АРТ» (г. Казань) от девелопера «UD Group», где реализована уникальная концепция community-центра и который ни раз становился триумфатором крупнейших федеральных премий;· концепция всей коммерческой инфраструктуры для знакового проекта в Нижнем Новгороде – технопарка высоких технологий в составе IT-кампуса «Неймарк»;· разработка концепции масштабного ритейл-парка на 100 тысяч квадратных метров (г. Воронеж);· торговый центр «Lavanda mall» и редевелопмент бывшего промышленного холодильника в МФК «Царская пристань» (г. Севастополь).Если оглянуться назад, становится очевидно, какой путь прошла компания. Мы начинали как небольшая команда, работавшая в одном регионе. Но благодаря постоянному развитию, глубоким исследованиям, накоплению экспертизы и стремлению к профессиональному росту смогли выйти на совершенно иной уровень.Сегодня нам доверяют проекты по всей стране — от Владивостока до Калининграда. Это уже не просто отдельные объекты недвижимости, а проекты, которые формируют новые районы, создают полноценную городскую среду и меняют облик городов. В какой-то момент мы перешли от развития локальной инфраструктуры к развитию целых территорий, а порой — к созданию настоящих микрогородов.И, наверное, именно это можно считать главным итогом. За каждым успешным проектом стоят годы опыта, исследований, поиска лучших решений и команда профессионалов, объединенных общей целью. Мы гордимся тем, что наш вклад становится частью будущего российских городов. И уверены, что самые интересные проекты у нас еще

22 июл, 19:50
Техкон совместно со Сбером представили технологию, способную сэкономить до 40% бюджета
На площадке Сбер Университета состоялась II Стратегическая сессия «Капитальный ремонт 360: опыт, технологии, решения», посвященная цифровой трансформации жилищно-коммунального хозяйства. Одним из ключевых событий мероприятия стало выступление генерального директора ИТ-компании «Техкон» Дмитрия Постнова. Он представил инновационную цифровую модель обследования многоквартирных домов (МКД), которая уже сегодня меняет парадигму управления жилым фондом в России.Мероприятие привлекло широкое внимание профессионального сообщества, а организаторы и Министерство строительства Российской Федерации особо отметили представленные технологии в числе лучших практик цифровизации ЖКХ.В своем докладе Дмитрий Постнов поднял острую проблему: существующая программа капитального ремонта давно утратила связь с фактическим состоянием домов. На сегодняшний день в России насчитывается более 700 тысяч МКД, однако массовая актуализация их состояния не проводилась последние 10 лет. В региональных программах капитального ремонта плановые сроки ремонта привязываются к году постройки здания, а не к его техническому состоянию. В результате ошибка при планировании ремонта домов стала системой, а накопленный дефицит в системе капремонта достиг колоссальной цифры в 5 триллионов рублей.Государством проработан и принят Федеральный закон № 561-ФЗ от 27.11.2023, который позволяет вносить в региональную программу капитального ремонта на результатам обследование дома. Тем не менее, обследование 1 дома инжиниринговой компанией может занимать от нескольких недель до месяца, что делает невозможным массовую проверку даже 1 тысячи домов (напомним, в Российской Федерации более 700 тысяч ).В ответ на этот вызов «Техкон», полноценная инжиниринговая компания по обследованию, разработала комплексное решение - обследование жилого фонда с применением цифровых технологий, аналитики и искусственного интеллекта. Технология компании позволяет сформировать единую цифровую модель региона, которая включает в себя:Искусственный интеллект: автоматическое обнаружение дефектов с помощью компьютерного зрения и распознавание документов любого качества (включая рукописный текст).Мобильные решения: приложения для полевой фиксации дефектов с функцией транскрибации (перевода голоса в текст) даже в условиях строительного шума.GIS-аналитику и 3D-моделирование: приоритизация объектов по реальной срочности ремонта с созданием объемных моделей зданий.Согласно практике Техкона в регионах, внедрение решения позволяет собирать данные на 70% быстрее, формировать отчеты на 90% быстрее, а общая скорость процессов вырастает в 7 раз при снижении стоимости в 2–3 раза.Представленная и апробированная модель проекта переводит процесс из плоскости «ремонт по графику» в «ремонт по реальной потребности». Главный посыл доклада — это реальная экономия. Переход к ремонту на основе фактического состояния домов позволяет экономить от 25% до 40% бюджета региона на капремонт за счет отказа от избыточных работ. Сэкономленные средства направляются на целевые работы по фактической потребности, что позволяет ускорить ремонт по-настоящему аварийных и проблемных объектов.По официальной статистике Минстроя РФ, за 2025 год в России обследовано 20 тыс. домов. Из них Техкон обследовал 16 тыс. домов и оптимизировал свыше 100 миллиардов рублей в регионах. В общей сложности специалисты «Техкон» обследовали 34 000 домов в России (почти 5% от всех МКД в РФ).Подводя итоги выступления, Дмитрий Постнов отметил, что внедрение единой цифровой модели региона — фактически переход от точечных решений по ремонту к системному управлению жизнью каждого дома:«Наша работа закладывает фундамент для глобальной реформы ЖКХ. Мы создаем основу для устойчивого роста, прозрачности отрасли и повышения качества жизни миллионов людей. Следующим логическим шагом после цифровизации капитального ремонта должна стать трансформация самих управляющих организаций. Цифровая УК нового поколения — это не штат персонала с ручными процессами, а высокотехнологичная платформа, работающая по аналогии с современными цифровыми банками. Ее ядро — единая информационная модель дома. Управляющая компания концентрируется на планировании, контроле и работе с жителями, а физическое выполнение работ передается на цифровую биржу подрядчиков, где прозрачная конкуренция снижает стоимость и повышает качество. В этой модели искусственный интеллект сам анализирует данные, прогнозирует развитие дефектов и формирует оптимальные планы ремонта. Наша итоговая цель — перейти от точечного латания дыр к управлению полным жизненным циклом дома, где фонды капремонта, УК, собственники и подрядчики работают в едином цифровом пространстве», - резюмировал Дмитрий Постнов. Отраслевой центр производительности труда при Минстрое РФ уже включил разработки «Техкон» в перечень лучших отраслевых практик.
20 июл, 19:25
Гостиничный рынок Новосибирска удвоится к 2030 году: максимальная динамика в сегменте апар
Согласно масштабному исследованию, проведенному компанией «IDEM-консалтинг», максимальная динамика на гостиничном рынке Новосибирска смещается в сторону масштабного строительства апарт-отелей, что приведет к двукратному увеличению качественного номерного фонда уже к 2030 году. На фоне текущего дефицита мест размещения заявленный ввод новых объектов способен перевести рынок из состояния нехватки предложения в фазу высокой конкуренции и снижения маржинальности.Сегодня туристический поток в Новосибирскую область демонстрирует высокие темпы роста. В 2025 году регион принял 51 тыс. только иностранных туристов, что на 38% превышает показатели 2024 года, всего же зафиксировано более 3 млн турпоездок. Основным драйвером сегодня выступает деловой туризм, на который приходится до 45% всего турпотока. Этот показатель существенно превышает средние значения для региональных нерекреационных центров, где доля бизнес-сегмента составляет около 25–35%.Статус крупнейшего транспортно-логистического хаба Сибири формирует стабильный спрос. Согласно данным экспертов IDEM, пиковые значения загрузки новосибирских гостиниц приходятся на периоды максимальной деловой активности: с февраля по апрель (70–79%) и с сентября по ноябрь (71–78%).Дефицит предложения и рост ценТекущее состояние рынка характеризуется нехваткой качественного предложения, особенно на Правом берегу Новосибирска. Из более чем 7,7 тыс. классифицированных номеров на долю качественного фонда (3–5 звезд) приходится около 3,9 тыс. Сегодня основу предложения составляют гостиницы 3 звезды (1786 номеров) и 4 звезды (1784 номера), а премиальный сегмент (5 звезд) представлен ограниченным числом объектов и насчитывает всего 322 номера.Реальный уровень загрузки качественных гостиниц оценивается аналитиками в 55–60%. Дефицит номерного фонда стимулирует рост средней стоимости проживания на 12–15%. В среднем по городу ADR составляет около 5 200 рублей, при этом для отелей категории 4 звезды показатель колеблется в диапазоне от 6 000 до 8 500 рублей.В ближайшие годы рынок ждет кардинальная трансформация. В активной стадии реализации находятся 13 проектов, которые к 2030 году выведут на рынок около 6,5 тыс. новых номеров, практически удвоив существующий фонд. Более 50% заявленного ввода приходится на формат апарт-отелей, что является зоной максимальной динамики девелоперской активности. Большинство из них — это многофункциональные комплексы, относящиеся к среднему и высокому ценовому сегменту.Поворотной точкой для инвесторов станет период 2028–2029 годов, когда на рынок выйдет до 80% заявленных проектов. В этот момент девелопмент гостиниц может перейти из категории привлекательного в рисковый, а средняя загрузка может упасть до 45–55%.«Сегмент гостиниц 3* и апарт-отелей эконом-класса наиболее уязвим к перенасыщению. Рост предложения в этом классе опережает рост платежеспособного спроса. Ожидается усиление ценовой конкуренции, снижение маржинальности и уход с рынка мелких операторов, — прогнозирует генеральный директор «IDEM-консалтинг» Екатерина Гресс. — При этом сегмент 4 может сохранить относительную устойчивость при условии наличия уникальной локации и развитой инфраструктуры, а сегмент 5 сохранит дефицит качественных люксовых объектов и сможет удерживать премиальные тарифы даже в условиях общего насыщения».Начиная с 2031 года ожидается переход рынка в фазу консолидации: загрузка стабилизируется на уровне около 60%, а главным критерием успешности проектов станет не столько бренд, сколько качество концепции и наличие профессиональной управляющей компании.
29 июн, 08:25
Рынок Light Industrial в Красноярске удерживает ценовой паритет с Новосибирском при минима
Сегмент Light Industrial в Красноярске сегодня демонстрирует выраженную консервативную стабильность, локальный дефицит профессиональных площадей позволяет удерживать коммерческие ставки практически на уровне ключевых логистических хабов Сибири. Согласно масштабному исследованию консалтинговой компании IDEM, при самом скромном в Сибирском федеральном округе объеме действующего предложения (85 тыс. кв. м) и консервативных планах девелоперов на ближайшие годы (всего 27 тыс. кв. м), цены на качественные гибкие площади здесь демонстрируют высокую устойчивость. Рынок ЛИ Красноярска не стремится к агрессивному спекулятивному росту, а находится в фазе здорового баланса, полностью опираясь на внутренний ресурсно-логистический спрос.Баланс спроса и предложенияКрасноярский край сформировал обособленную и экономически устойчивую модель индустриальной недвижимости. В отличие от соседнего Новосибирска, который развивается с рекордными объемами ввода крупных распределительных центров, Красноярск делает ставку на точечное удовлетворение внутренних нужд. Главным фактором такой динамики выступает жесткая локализация грузовых потоков и специфика местной ресурсно-ориентированной логистики.Показатели обеспеченности площадями формата Light Industrial здесь самые скромные среди крупных промышленных узлов — всего 93 кв. м на 1000 человек (для сравнения, в Новосибирске этот показатель составляет 138 кв. м, а в Екатеринбурге — 233 кв. м). Однако этот малый объем предложения полностью компенсируется ограниченным, но стабильным пулом местных арендаторов. Рынок Красноярска практически застрахован от кризиса перепроизводства и резкого роста вакантных площадей, поскольку новые объекты выводятся на рынок крайне осторожно.Анализ коммерческих условий разрушает миф о слабости красноярского субсегмента ЛИ. За счет отсутствия избыточного предложения, арендные ставки в городе удерживают прочные позиции и дышат в спину лидерам макрорегиона.В сегменте качественных помещений Light Industrial, включая профессионально модернизированные производственно-складские объекты, годовая ставка аренды в Красноярске зафиксирована в диапазоне от 10 500 до 11 500 рублей за кв. м. В Новосибирске аналогичный показатель составляет 10 500 – 12 500 рублей. Таким образом, нижняя ценовая граница качественного квадрата в обоих сибирских городах идентична.В секторе стандартных производственно-складских зон общего назначения разрыв также минимален: средние ставки в Красноярске составляют 9 500 – 10 500 рублей за кв. м в год против 10 000 – 11 000 рублей в Новосибирске и Екатеринбурге. Локализация логистических маршрутов позволяет красноярским собственникам избегать демпинга и сохранять высокую доходность существующих активов.О том, как устроен внутренний баланс красноярского рынка и какую стратегию стоит выбирать инвесторам в условиях ограниченных объемов ввода, рассказывает генеральный директор IDEM-консалтинг,Екатерина Гресс:«Красноярск сегодня — это классический пример стабильного нишевого рынка, чьи перспективы напрямую зависят от локального ресурсно-логистического спроса. Здесь нет бурной спекулятивной гонки, и в этом его плюс. Однако девелоперам важно понимать, что формат Light Industrial перестал быть просто коробкой под склад. Это сложный гибридный продукт, где инженерия и логистика завязаны на жесткую финансовую модель. При текущей стоимости заемного капитала и росте капитальных затрат на 25–30% любая ошибка на этапе проектирования может стать фатальной.Наш главный совет компаниям, которые планируют заходить в этот регион: не гонитесь за масштабами, делайте ставку на технический аудит и гибкость параметров. Из-за дефицита качественных сетей в Красноярске критически важно проводить глубокий изыскательский due diligence. Чтобы минимизировать риски, мы рекомендуем девелоперам ориентироваться на небольшие городские проекты площадью до 8–15 тысяч квадратных метров с нарезкой блоков под малый и средний бизнес. При этом заходить в стройку стоит только при наличии подтвержденного пре-лизинга на уровне 50–60% или с долгосрочными договорами, где четко прописана индексация ставок. Только командная работа с консультантами и точный расчет инвестиционной модели позволят защитить проект от простоя».Инерция промзон и потенциал реновацииВ среднесрочной перспективе Красноярск ожидает планомерная стабилизация. Ключевым трендом станет естественная модернизация: локальный бизнес будет постепенно перемещаться из морально и физически устаревшего советского фонда в более современные, чистые и энергоэффективные комплексы. Аналитики IDEM отмечают, что местный бизнес традиционно привязан к своим локациям — компании стремятся оставаться внутри городской черты, поближе к розничной инфраструктуре и трудовым ресурсам.Данный факт открывает отличную нишу для инвесторов и девелоперов через механизм реновации. На базе старых производственных площадок имеет смысл возводить современные объекты формата Light Industrial. Учитывая, что сроки технологического присоединения к сетям «с нуля» в отдаленных локациях могут занимать от 12 до 18 месяцев, реконструкция существующих промышленных территорий в черте Красноярска становится экономически наиболее выгодной. Наличие готовой дорожной инфраструктуры и базовых подключенных мощностей снижает финансовые риски девелопера.
17 июн, 16:51
Рынок Light Industrial в Новосибирске переходит к структурному росту на фоне острого дефиц
Ввод складских объектов в регионе за прошлый год составил более 420 тыс. кв. м., при этом аналитики «IDEM-консалтинг» фиксируют острый дефицит в сегменте Light Industrial Новосибирска. Согласно данным исследования, совокупный объем инвестиций в сектор на ближайшие два года оценивается в 12–15 млрд рублей. Новосибирский рынок Light Industrial официально завершает стадию первичного формирования и переходит к фазе активного структурного роста.Драйверы спроса и структура рынкаАналитики отмечают, что развитие сегмента гибких индустриальных площадей в Новосибирске обусловлено стремительным ростом e-commerce, локализацией малых сборочных производств и усилением роли города, как ключевого логистического хаба Сибирского федерального округа. Главным потребителем формата Light Industrial выступает малый и средний бизнес, который генерирует более 50% оборота региона. В этой сфере занято порядка 695 тыс. человек, что выводит Новосибирскую область на первое место в СФО и восьмое в России.Структура спроса на объекты LI в Новосибирске практически полностью идентична общероссийской. По 30% всего объема спроса приходится на МСП, а также маркетплейсы и e-commerce. Производственные компании формируют еще 25% спроса, доля IT-сектора и стартапов оценивается в 10%, а оставшиеся 5% распределены между прочими арендаторами. Основными пользователями формата выступают операторы «последней мили», дистрибьюторы FMCG, производители мебели и электротехники, нуждающиеся в совмещении офиса, шоурума и производства.Кластерная географияОбщий объем предложения производственных площадей в аренду в Новосибирске достигает 330 тыс. кв. м, однако доля качественного фонда, способного конкурировать с новыми проектами Light Industrial, не превышает 30%. Размещение этих площадей имеет выраженную кластерную структуру.Лидером является Северный кластер / Мочище (39% рынка), где дальнейший рост сдерживается дефицитом электромощностей и пробками на дорожных съездах в часы пик. Премиальная зона Кольцово / Толмачёво занимает 26% рынка и характеризуется развитой инженерной инфраструктурой и фокусом на e-commerce. На Левобережную промзону (территорию реновации советских предприятий) приходится 15%, а Краснообск / Мичуринский и высокотехнологичный Академгородок удерживают по 10%.Инженерные и логистические параметры напрямую влияют на ликвидность: объекты со свободной мощностью более 2 МВт и прямым выездом на федеральные трассы получают рыночную премию в размере 10–15%. Ограничения по сетям или сложная транспортная доступность, напротив, ведут к дисконту в 8–12%.В масштабах страны, общий складской рынок Новосибирска — совокупный объем предложения классов А и В превысил 2 млн кв. м, что выводит город на второе место среди региональных миллионников после Екатеринбурга. Однако в субсегменте Light Industrial сибирский хаб пока находится в статусе догоняющего региона.Если оценивать уровень обеспеченности площадями LI на 1000 человек, Новосибирск с показателем 138 кв. м опережает Красноярск (93 кв. м), но заметно отстает от Екатеринбурга (233 кв. м) и Казани (270 кв. м). По абсолютным объемам действующего предложения Light Industrial лидируют Казань (280 тыс. кв. м) и Екатеринбург (240 тыс. кв. м), в то время как в Новосибирске этот показатель равен 100 тыс. кв. м, а в Красноярске — 85 тыс. кв. м.Тем не менее, заявленный на 2026–2027 годы объем ввода в Новосибирске составляет рекордные 126 тыс. кв. м. Для сравнения: в Екатеринбурге планируется 120 тыс. кв. м, в Казани — 73 тыс. кв. м, а в Красноярске — 27 тыс. кв. м. При этом реальная строительная активность в Сибири пока сдержанна: в активной стадии возведения находится лишь 7,8 тыс. кв. м, а еще 30 тыс. кв. м — это реконструкция площадей действующего технопарка.Разрыв между регионами отчетливо заметен и в коммерческих условиях. Самые высокие ставки аренды зафиксированы в Казани — от 14 000 до 16 000 рублей за кв. м за качественные площади LI. В Екатеринбурге они составляют 11 500 – 13 500 рублей. В Новосибирске и Красноярске ставки в качественных проектах находятся в диапазонах 10 500 – 12 500 рублей и 10 500 – 11 500 рублей соответственно.В месячном исчислении топовые объекты Light Industrial в Новосибирске сдаются по 850–1000 рублей за кв. м, тогда как средние производственно-складские помещения обходятся в 750–850 рублей за кв. м в месяц. Нижнюю границу цен в Новосибирске по-прежнему удерживает демпинг со стороны старого советского фонда промзон, так как далеко не все локальные операторы пока осознали функциональные преимущества нового формата LI.Инвестиционный потенциалПо оценке экспертов, барьеры для входа девелоперов в сегмент Light Industrial остаются высокими: сказывается давление жесткой ключевой ставки ЦБ, рост капитальных затрат (CAPEX) на 25–30% с 2022 года, а также затяжные сроки подключения к инженерным сетям, достигающие в отдельных локациях 12–18 месяцев. Ключевыми игроками, формирующими этот рынок в Новосибирске, выступают региональные девелоперы и фонды недвижимости - ООО «Мичуринский кластер», ДК «Лидер Инвест Групп», Технопарк «Ново-Николаевский». Среднесрочный прогноз и рекомендацииСогласно базовому сценарию развития рынка Новосибирска на 2026–2028 годы, аналитики «IDEM-консалтинг» прогнозируют следующие показатели:● Ввод новых площадей ЛИ: 80–90 тыс. кв. м (без учета ТП «Ново-Николаевский», не отвечающего стандартам формата);● Уровень вакансии: 7–10%;● Ежегодный рост арендных ставок: +6–9%;● Чистая доходность новых проектов: 10,0–12,0%.В оптимистичном сценарии при стабилизации цен на материалы и снижении ставки ЦБ, объем ввода LI может достичь 100–110 тыс. кв. м, а при стрессовом — упасть до 30–40 тыс. кв. м. Дополнительным драйвером до 2029 года станет аграрный сектор: близость Алтайского края формирует запрос на пищевые производства с холодильной логистикой, что способно увеличить спрос в данном направлении на 25–30%.«В краткосрочной перспективе наиболее успешными обещают быть городские проекты площадью до 8–15 тыс. кв. м с нарезкой юнитов по 1000–5000 кв. м для нужд МСП. В условиях отсутствия жестких административных мер по выселению предприятий за черту города, девелоперам экономически выгоднее ориентироваться на точечное новое строительство в черте города или на реконструкцию советских промзон (таких как ЗАЭС и Северный узел), уже обеспеченных базовыми сетями.Для снижения рисков девелоперам рекомендуется закладывать целевую доходность от 11% и использовать фиксированные CAPEX-контракты. Арендаторам же, на фоне прогнозируемого роста цен, эксперты советуют фиксировать договоры аренды на срок от 3 до 5 лет с четко прописанной индексацией», - подчеркивает генеральный директор «IDEM-консалтинг» Екатерина Гресс.
10 июн, 09:55
Как прозрачность финансов и AML-сервисы меняют рынок недвижимости на Бали
Рынок недвижимости на Бали за последние годы стал одним из самых обсуждаемых направлений среди инвесторов из Юго-Восточной Азии, Европы и стран СНГ. При этом интерес к острову уже давно вышел за рамки сезонного ажиотажа: речь идет о полноценной девелоперской экосистеме, где соседствуют небольшие локальные проекты, международные вилловые комплексы и достаточно агрессивные инвестиционные схемы с перепродажами на ранних стадиях строительства.По словам участников рынка, которые работают на острове не первый год, Бали постепенно теряет образ «простого курортного направления» и превращается в сложную инвестиционную площадку с высокой конкуренцией. Особенно это заметно в районах Чангу, Улувату и частично Убуде, где плотность новых проектов выросла настолько, что некоторые участки земли перепродаются по несколько раз еще до завершения первичного строительства. На этом фоне все чаще обсуждается не только доходность объектов, но и прозрачность финансовых потоков. Девелоперы и частные инвесторы сталкиваются с тем, что значительная часть сделок проходит через цепочки посредников, а происхождение средств не всегда легко отследить. В таких условиях в профессиональной среде начали активно использовать инструменты финансового мониторинга, включая MistTrack от компании SlowMist.Изначально такие сервисы воспринимались как узкоспециализированные решения для криптовалютного рынка, но на практике они постепенно вошли в повседневную работу тех, кто связан с международными инвестициями в недвижимость. MistTrack, в частности, используется для первичной проверки транзакций и кошельков контрагентов, особенно когда речь идет о переводах крупных сумм между юрисдикциями.Один из риелторских консультантов, работающих в Денпасаре, описывает типичную ситуацию: инвестор из-за рубежа вносит депозит за виллу через посредническую структуру, при этом цепочка переводов проходит через несколько цифровых кошельков и платежных сервисов. Формально сделка выглядит корректной, но при проверке через MistTrack иногда выявляются связи с высокорисковыми адресами или транзакциями, которые уже попадали в зоны повышенного внимания AML-аналитики. В таких случаях сделки либо пересматриваются, либо замораживаются до дополнительной проверки.При этом сами участники рынка подчеркивают, что подобные инструменты не воспринимаются как нечто исключительное или «проверочное оружие». Скорее это стало частью стандартной гигиены сделки. В некоторых девелоперских компаниях даже существует негласная практика: прежде чем принимать криптоплатеж или нестандартный международный перевод, стороны делают быструю проверку через MistTrack, чтобы исключить очевидные риски. Иногда это называют «быстрым фильтром», хотя формально он не заменяет юридический аудит.Интересно, что на Бали подобные процессы развиваются параллельно с быстрым ростом самого рынка. Еще несколько лет назад большинство сделок проходило через относительно простые схемы с участием местных агентств и традиционных банковских каналов. Сейчас же все чаще используются гибридные модели, где часть расчетов идет через фиатные валюты, а часть — через цифровые активы. Это особенно характерно для проектов, ориентированных на иностранных инвесторов, которые привыкли к более гибким финансовым инструментам.На этом фоне MistTrack от SlowMist стал появляться в рабочих обсуждениях не только среди специалистов по криптовалютам, но и среди девелоперов, которые раньше не имели дела с подобной аналитикой. Некоторые из них отмечают, что сервис удобен именно своей доступностью: он не требует сложной интеграции или регистрации, что позволяет использовать его точечно — прямо в момент переговоров или предварительной проверки.Однако эксперты осторожно относятся к идее полной опоры на такие инструменты. В реальных сделках на Бали, где часто переплетаются разные правовые системы, визуальная прозрачность объекта и юридическая чистота сделки остаются ключевыми факторами. AML-аналитика, включая MistTrack, рассматривается скорее как дополнительный слой проверки, который помогает снизить вероятность участия в сомнительных схемах.В девелоперской среде также отмечают, что рост интереса к таким инструментам связан не только с увеличением числа международных инвесторов, но и с изменением характера самих сделок. Если раньше покупка виллы на Бали была относительно прямолинейной историей — выбрал объект, подписал договор, перевел деньги, — то сейчас это многоступенчатый процесс с участием юристов, финансовых консультантов и посредников из разных стран.В отдельных случаях, особенно при крупных инвестициях в строящиеся комплексы, проверка транзакционной истории становится почти обязательной частью due diligence. И хотя официально это редко прописано в документах, на практике многие участники рынка уже не рассматривают сделки без предварительной проверки через инструменты вроде MistTrack.При этом сама компания SlowMist в публичном поле остается в стороне от девелоперского дискурса Бали, сосредотачиваясь на более широких задачах кибербезопасности и анализа блокчейн-рисков. Тем не менее, их разработка фактически стала частью инфраструктуры, которую используют участники рынка недвижимости, пусть и не всегда это афишируется.Судя по динамике последних лет, Бали продолжит двигаться в сторону более сложного и технологичного инвестиционного пространства. И если раньше ключевыми вопросами были локация, вид на океан и окупаемость аренды, то сейчас к ним добавляется еще один слой — прозрачность финансовых потоков и проверка источников средств. В этом контексте такие инструменты, как MistTrack, постепенно становятся неотъемлемой частью фоновой работы рынка, даже если о них редко говорят публично.
3 июн, 12:24
Уровень нераспроданных апартаментов Крыма достиг 66%
Несмотря на стабильные показатели текущего спроса, способного поглощать значительные объемы нового предложения проявились признаки локального перенасыщения в сегменте Апарт-комплексов. По итогам 2025 года средний уровень распроданности строящихся апартаментов на полуострове составил всего 36%. Общая доля нераспроданных остатков достигла 64%, что в абсолютных цифрах составляет 10 330 лотов, согласно данным аналитиков «IDEM-консалтинг». При этом ключевые риски затоваривания сегодня сосредоточены на Западном побережье Крыма.Основной объем нереализованного спроса и незавершенного строительства сегодня аккумулирует Западное побережье полуострова, где в структуре возводимых апартаментов доля нераспроданных остатков достигла 66%, что в абсолютных цифрах составляет 6261 лот (из 9439 строящихся). Примечательно, что Западный район региона и Южный берег Крыма (ЮБК) показывают абсолютно идентичные темпы текущей реализации — в среднем это 113 проданных лотов в месяц и 1350 сделок за год в каждой локации. Однако из-за разницы в масштабах застройки ЮБК выглядит значительно более устойчивым и сбалансированным: при уровне распроданности в 40%, объем остатков здесь составляет 3810 лотов (60% от объема строительства), и для их полного вымывания при текущем спросе потребуется вполне комфортные 2,81 года. В то время как Западу для ликвидации накопленных запасов необходимо рекордные 4,62 года, что ставит данную часть побережья в зону повышенного риска затоваривания апартаментами, считают эксперты IDEM.Локальные рынки апартаментов Севастополя и Центрального региона (Симферополь) развиваются по своим сценариям в силу нетуристической специфики и камерных объемов строительства апарт-комплексов. Объем строительства апартаментов небольшой.Севастополь демонстрирует самый низкий уровень распроданности на полуострове — всего 25%, а доля нераспроданных остатков здесь достигает пиковых 75%. Однако стоит отметить, что в Севастополе в реализации находятся всего 4 объекта и распродать осталось 168 юнитов. Противоположная картина наблюдается в Симферополе, где зафиксирован максимальный для Крыма уровень распроданности апартаментов - 64% (в остатках находится всего 36% площадей, или 91 лот). В целом же по Республике Крым при совокупном темпе продаж в 232 лота в месяц, на реализацию всех текущих остатков уйдет около 3,71 года.«Текущие рыночные реалии требуют от девелоперов радикального пересмотра подходов к планированию бизнеса. Стратегия быстрого вывода максимального объема метров в условиях перегруженного рынка Западного побережья несет в себе прямые угрозы маржинальности проектов и жесткого затоваривания. Сейчас критически важно перейти от создания типовых апарт-комплексов у моря к проектированию четких пользовательских и инвестиционных сценариев. Требуется гибкое управление очередями и фазами строительства, оптимизация бюджетов лотов и корректная нарезка площадей под конкретную целевую аудиторию. Кроме того, на первый план выходит операционная модель: апартаменты без профессиональной, управляющей компании и внятной финансовой модели доходности, сегодня теряют свою инвестиционную привлекательность. Продажи без участия УК на современном рынке становятся неэффективными», - отмечает генеральный директор «IDEM-консалтинг» Екатерина Гресс. Масштабная экспансия на фоне остывающего рынкаСитуация с апартаментами на Западном побережье усугубляется еще и тем, что в самом конце 2025 года в этой локации стартовали продажи сразу в четырех масштабных комплексах бизнес-класса: «Сады Киммерии», «Сансара», «Ривьера Евпатория» и «Cosmos Smart Evpatoriya Hotel». Их суммарный проектный объем составляет 1880 лотов или 20% от общего объема в локации.С учетом того, что многие корпуса еще даже не выведены в активную экспозицию, объем предложения на Западе продолжит лавинообразно расти. Это неизбежно обострит конкуренцию между девелоперами за платежеспособного покупателя и может спровоцировать ценовые войны в среднесрочной перспективе.Также эксперты IDEM консалтинг отмечает, что новые проекты апарт-отелей на конкурентных рынках отличаются:· масштабом – новые проекты стартуют уже с большими площадями в том числе и за счет инфраструктуры;· насыщенной развлекательной, рекреационной инфраструктурой. Новые проекты внедряют в состав комплексов спортивные площадки различной направленности, крупные бассейны, SPA и Wellness, детские центры, фитнес-клубы, кинотеатры, рестораны и лаундж-пространства. Немаловажным элементом в новых проектах являются коворкинги и конференц-площадки, которые не просто дополняют комплекс новыми функциями, но и создают возможность для резидентов и гостей совмещать работу в благоприятной атмосфере с полноценным отдыхом;· специализацией – медицинской, восстановительной, Wellness&SPA. Начинается «борьба с сезонностью», новые комплексы внедряют в проект элементы санаторно-курортного отдыха с минеральными водами, лечебными грязями и термами, которые в перспективе способны значительно увеличить загрузку в межсезонье.· классом- от бизнеса и выше. 7 из 8 стартовавших за последние 6 месяцев 2025 года комплексов – апартаменты бизнес и премиум класса;· подходом к уровню отделки- все больше проектов планируется с отделкой и комплектацией, что в общем-то является базовым принципом дальнейшего комплексного управления;· сценарным подходом, предлагая покупателям определенную среду, наполнение различными сервисами, дополнительные опции, предлагая покупателям определенную среду и образ жизни, который не привязан к пляжному сезону.
2 июн, 13:46
Техкон стал серебряным призером рейтинга "ТехУспех-2026"
Эксперты Высшей школы бизнеса НИУ ВШЭ и делового издания Ведомости подвели итоги ежегодного рейтинга ТехУспех, определяющего лучшие российские технологические компании. По итогам оценки, пермская компания Техкон завоевала почетное второе место в номинации “Топ-10 малых компаний".Рейтинг "ТехУспех-2026" — национальный проект, направленный на выявление и поддержку перспективных отечественных технологических компаний. Оценка участников производится по комплексному набору критериев, отражающих устойчивость и конкурентоспособность бизнеса: размер компании и темпы роста выручки; динамика развития и технологичность продукции; объем затрат на научные исследования и опытно-конструкторские разработки (НИОКР) и уровень востребованности продукции на внутреннем и зарубежном рынках. “Считаю, что второе место мы получили вполне заслуженно, наша компания давно специализируется на разработке и внедрении цифровых технологий для технического обследования зданий и сооружений. Мы делаем большие успехи в применении уникального программного обеспечения, не имеющего аналогов на российском рынке. Продукты компании позволяют автоматизировать процесс сбора и обработки данных, обеспечивая сокращение сроков и стоимости обследований в среднем в 3 раза. Только за прошлый год по результатам нашей работы было сэкономлено более 100 млрд руб. бюджетных средств.”, - отмечает основатель и технический директор ООО «Техкон» Дмитрий Постнов. Специалисты компании Техкон обладают значительным профессиональным опытом — более 25 лет успешной работы с крупными корпоративными клиентами, государственными структурами и частными заказчиками в различных секторах экономики. Применение передового опыта экспертов “Техкона” помогает в получении полной цифровой картины износа и текущего состояния объектов недвижимости и повышает эффективность планирования капитальных ремонтов и обслуживания инфраструктуры. Присуждение второго места в рейтинге ТехУспех подтверждает статус компании Техкон как одного из ключевых игроков российского рынка цифровых технологий строительного контроля и управления недвижимостью. Участниками рейтинга стали компании, возраст которых составляет не менее 4-х лет, а выручка - от 120 млн рублей. Обязательно также наличие новых или усовершенствованных продуктов, выведенных на рынок за последние 3 года. Важное требование оргкомитета - минимальная доля расходов на инновации в компании должна составлять не менее 10% от общей выручки. В итоге, по результатам отбора сформировано 87 лауреатов, распределённых по различным номинациям: быстрорастущие, инновационные, крупные, средние и малые предприятия. Внутри каждой категории и определяется топ-10 лучших компаний. Победители получат возможность продвижения на федеральном уровне и доступ к экосистеме инвесторов и институтов развития. Участие в рейтинге является бесплатным.
22 май, 16:50
Инерционный подъем: почему квадратный метр апартаментов на ЮБК взлетел до 455 тыс. руб.
Рынок курортной недвижимости Крымского полуострова вступил в фазу глубокой структурной перестройки. Итоги 2025 года продемонстрировали очевидный парадокс: на фоне общего снижения покупательской активности и признаков рыночной коррекции, средние цены предложения продолжают демонстрировать уверенный рост.Апартаменты в Крыму на протяжении нескольких лет составляют треть предложения рынка и задают тренды в бизнес-классе. Главным локомотивом этого тренда в сегменте апартаментов стал Южный берег Крыма (ЮБК), где средняя цена экспозиции квадратного метра достигла внушительных 455 тыс. рублей, что на 30% больше, чем в 2024 году. Такую стоимость зафиксировали аналитики «IDEM-консалтинг».Парадоксы крымской коррекции: предложение растет, спрос падаетПо итогам 2025 года средняя стоимость квадратного метра в крымских апартаментах увеличилась на 21% в годовом выражении, зафиксировавшись на отметке 407 тыс. рублей. Внешнее благополучие цифр, однако, скрывает серьезный дисбаланс между производственными показателями девелоперов и реальными продажами.За прошедший год активность застройщиков оставалась беспрецедентно высокой - количество лотов в стадии строительства увеличилось на 24%, достигнув 16 224, а совокупная площадь возводимых объектов выросла на 20% — до 711 263 кв. м. При этом объем предложения, непосредственно в экспозиции, увеличился на 15%, составив 4387 лотов.Эксперты IDEM фиксируют, что реальный спрос в сегменте апартаментов все же начал остывать. Так за 2025 год в Республике Крым было реализовано 2780 апартаментов, что на 17% меньше показателей 2024 года (3339 лотов). Тот факт, что при росте предложения почти на четверть объем сделок сократился на пятую частьСпрос перераспределился в сторону квартир. За 2025 год в данном сегменте реализовано на 14% больше показателя 2024 года.По мнению аналитиков IDEM, происходит это в большей степени из-за увеличения ценового разрыва между стоимостью квартир и апартаментов, разница в цене в среднем по полуострову достигает 90%. Саки и Евпатория - 86%, а ЮБК - 44%.Средний бюджет квартиры в экспозиции в 2025 году - 13,5 млн. руб. Апартаменты обойдутся дороже на 63% – 22,1 млн. руб.Географическая и классовая поляризация цен Ценовая динамика на апартаменты полуострова оказалась крайне неоднородной. Лидером роста традиционно стал ЮБК, доля рынка которого почти 40% от общего объема строящихся апартаментов, прибавивший за год сразу 30% к стоимости квадратного метра (до 455 тыс. рублей).На Западном побережье динамика оказалась куда более сдержанной — плюс 13% (до 354 тыс. рублей за кв. м), что свидетельствует о локальном насыщении рынка и достижении потолка платежеспособности. В то же время нетуристические регионы ушли в минус: в Симферополе (Центр) цены предложения просели на 7%, а в Севастополе — на 3%. Отрицательный тренд в Севастополе аналитики объясняют структурным фактором — вымыванием с рынка готовых проектов бизнес-класса и стартом продаж более бюджетных объектов комфорт-класса.Крымский рынок апартаментов окончательно закрепил за собой статус премиального рекреационного кластера. Массовое предложение здесь практически отсутствует: 73% всех строящихся апартаментов приходится на бизнес-класс, 11% занимает премиум-сегмент, и лишь 16% — это комфорт-класс.Анатомия реальных сделок: когда «бизнес» обгоняет «премиум» Средняя цена фактически проданного квадратного метра юнитов на Южном берегу Крыма по итогам года составила 389 тыс. рублей при среднем чеке сделки в 16,2 млн. рублей. В структуре продаж на ЮБК цены реальных сделок апартаментов в премиум-классе (448 тыс. руб./кв. м) и бизнес-классе (436 тыс. руб./кв. м) практически сравнялись (разница всего 3%). Однако средний бюджет покупки в премиуме заметно выше — 26,8 млн рублей против 20,7 млн рублей в бизнесе, что говорит о реализации более просторных премиальных лотов.Тогда как на Западном побережье при средней цене продажи метра в премиум-классе в 393 тыс. рублей, а в бизнес-классе — в 368 тыс. рублей, средний бюджет сделки в «бизнесе» оказался выше: 13,8 млн рублей против 12,6 млн рублей в премиальном сегменте. На статистику также повлиял выход уникальных прибрежных проектов бизнес-класса на первой линии Каламитского залива. К примеру, в комплексах «Птица» и «Tempo» средняя цена реализованных лотов в конце года взлетела до 700 тыс. и 403 тыс. рублей за кв. м соответственно, перешагнув показатели премиальных комплексов «Beriy Palace» и «Moinaco Resort» (около 395 тыс. рублей за метр). «Сегодняшний рост цен во многом носит инерционный характер и уже не находит полной поддержки со стороны реального спроса, что создает скрытое давление на ликвидность и увеличивает сроки экспозиции объектов. Фактором общего роста цен на апартаменты является и выход на рынок новых проектов с большим объемом инфраструктуры и поддержки гостиничных операторов в высоком сегменте. Мы наблюдаем фундаментальный сдвиг: рынок локаций окончательно уступает место рынку продукта. Покупатель больше не приобретает абстрактные метры у моря — он выбирает конкретный проект с продуманной концепцией, готовой коммерческой и сервисной инфраструктурой, а также понятным сценарием использования. Границы между классическими сегментами бизнес и премиум размываются. В 2026–2027 годах это неизбежно приведет к жесткой поляризации рынка: концептуально сильные проекты сохранят ценовую устойчивость, а авторы слабых, типовых решений будут вынуждены идти на ценовые уступки из-за критического замедления темпов продаж», - отмечает генеральный директор «IDEM-консалтинг» Екатерина Гресс.