Елена Киселева
PR-эксперт для девелоперов. Организация присутствия в медиа-поле на регулярной основе "под ключ"!
Сотрудничаю с агентствами ;)

Подписки
1Все

Всего: 12 публикаций
Сортировать по:
Сначала новые
Сортировать по:
Сначала новые
Екатерина Гресс представила на V Юбилейном «Крым Урбан Форуме» анализ рынка недвижимости
Сегодня в рамках V Юбилейного «Крым Урбан Форума» в Ялте состоялась ключевая пленарная сессия «Крым 2026–2027: экономика территорий и девелопмента в условиях кризиса». Генеральный директор и управляющий партнер «IDEM-консалтинг» Екатерина Гресс представила масштабный доклад, посвящённый трансформации рынка жилой недвижимости Крыма.В своем выступлении эксперт подчеркнула, что «IDEM-консалтинг» ведет непрерывный анализ рынка первичной жилой недвижимости Крыма с 2021 года. По итогам первого полугодия 2026 года зафиксирована точка перелома: рынок перестал быть единым и фактически разделился на два субрынка с противоположными векторами развития:· Рынок городов для жизни (Симферополь, Севастополь, Керчь). Здесь наблюдается либо положительная, либо слабоотрицательная динамика. Количество сделок по жилой недвижимости практически не отклоняется от показателей прошлого года.· В городах в курортных локаций (Евпатория, Саки, Судак, Феодосия, Ялта, Алушта) отмечается отрицательная динамика продаж недвижимости. В среднем количество сделок сократилось на 39% относительно аналогичного периода прошлого года.· Если говорить о сегменте апартаментов в целом по Крымскому полуострову, то он переживает глубокий кризис: объем продаж сократился на 41%. В курортных локациях снижение составило 49%. Наиболее существенное сокращение количества сделок с апартаментами отмечается в агломерации Саки и Евпатория (−58%) и Феодосии (−93%).Согласно докладу спикера общий объем экспозиции на полуострове достиг 22,8 тысячи лотов, что на 26% больше, чем годом ранее. При этом количество сделок по ДДУ сократилось на 13,3% (до 3 885 за полугодие).На апартаменты пришлось 94% от общего объема сокращения продаж. Если спрос на квартиры снизился всего на 1,2%, то продажи апартаментов рухнули на 40,9%. В Симферополе, Севастополе и Керчи сконцентрировано 17,6 тысяч нераспроданных лотов. В курортных локациях — более 16 тысяч, а в премиальных Ялте и Алуште — 11 тысяч.Екатерина Гресс также детально разобрала влияние анонсированной льготной ипотеки под 6%. Ожидается, что программа окажет слабое влияние на рынок из-за высокой доли инвестиционной недвижимости (апартаментов), на которую она не распространяется.Прогноз: В первые шесть месяцев действия программы количество сделок с квартирами может вырасти в два раза, тогда как продажи апартаментов останутся на прежнем уровне. Общий рост темпов продаж на рынке составит около 79%. При текущих темпах продаж на распродажу остатков в городах для жизни уйдёт 3 года и 9 месяцев. В курортных локациях этот срок превышает 5 лет, а в Евпатории, Саках, Судаке и Феодосии приближается к 6 годам. Даже при оптимистичном сценарии объем нереализованных остатков через год окажется лишь на 10,5% ниже, чем без программы.«Чтобы перевести рынок из состояния «рынка покупателя» в «рынок продавца», темпы продаж в Крыму должны вырасти в 3,2 раза — до 2 523 сделок в месяц. Для сокращения остатков до шестимесячного запаса при повышенной скорости продаж городам-курортам потребуется увеличить темпы реализации в 3,5–3,8 раза», - отмечает Екатерина Гресс. - «Применение льготной ставки к апартаментам могло бы существенно улучшить ситуацию, вовлекая инвестиционный спрос в решение проблемы затоваривания», - добавляет эксперт.Главные выводы «IDEM-консалтинг»:1. Наблюдается расхождение векторов: экспозиция растет (+26%), а покупательская активность падает (-13%).2. Нагрузка предложения критическая: 45,4 тысячи лотов формируют затоваривание, особенно в курортном сегменте.3. Выигрывать будут проекты, которые точнее отвечают запросам покупателей по продукту, бюджетам (в 6 из 8 локаций лидирует диапазон 5–10 млн руб.) и условиям покупки.«Крым Урбан Форум» проходит в отеле «Ялта-Интурист» с 15 по 17 октября, он собрал более 600 девелоперов, архитекторов и инвесторов для выработки стратегий развития Юга России в условиях новой экономической реальности.
16 окт, 18:08
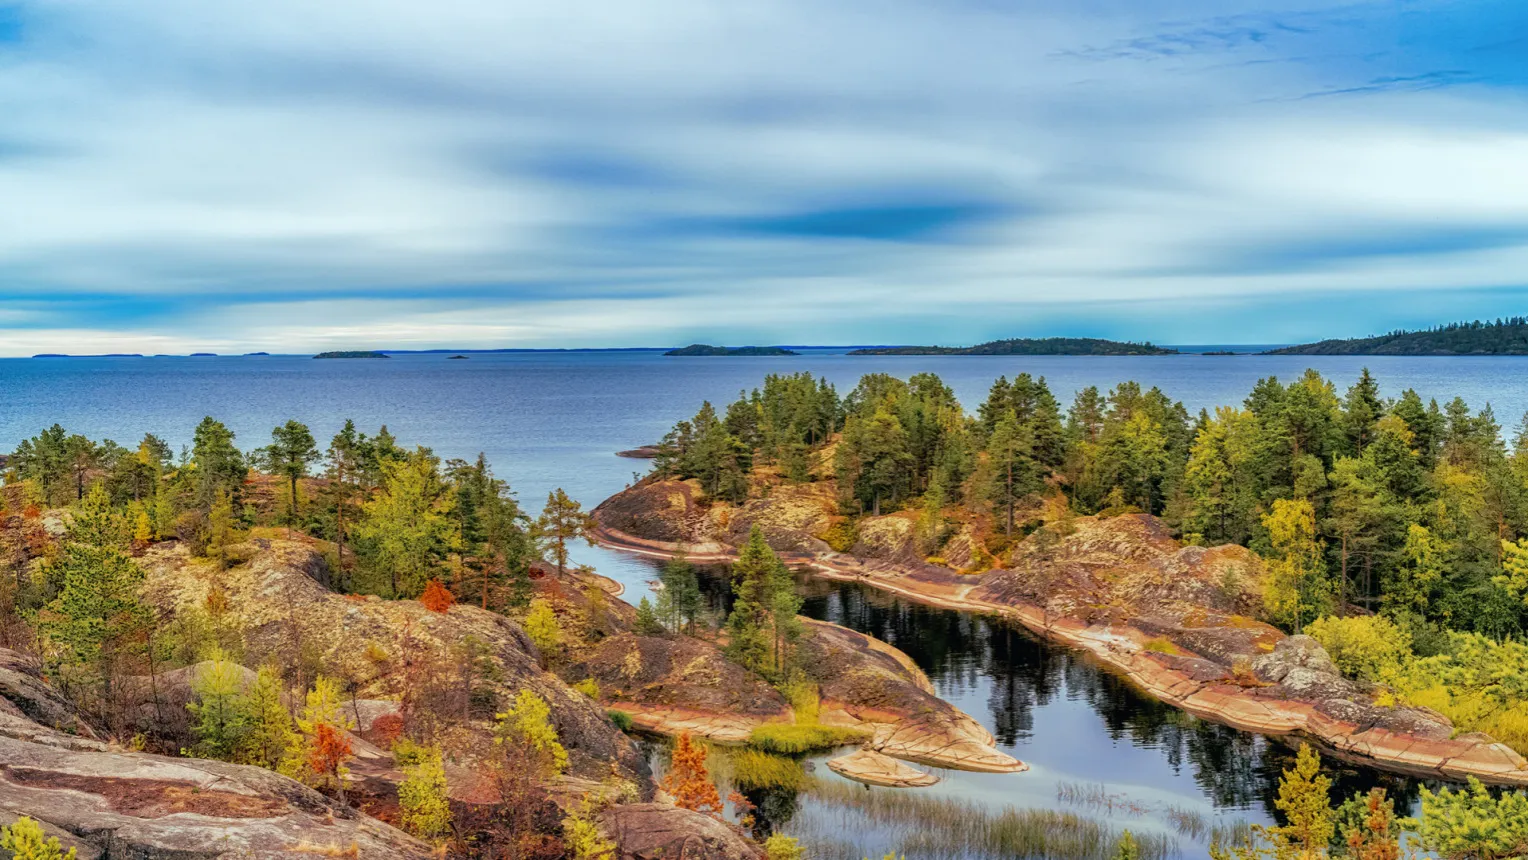
От ресурсов территории к востребованному продукту: как создаются курортные проекты
Почему одни территории становятся точками притяжения для туристов и инвесторов, а другие, обладая не меньшим природным потенциалом, так и не превращаются в востребованные курорты? Об этом говорила генеральный директор «IDEM-консалтинг» Екатерина Гресс на Всероссийском жилищном конгрессе.Дело не только в уникальности места. Важнее понять, какие ресурсы здесь есть, кому они могут быть интересны и как объединить их в продукт, за который люди готовы платить. Интерес к активному долголетию, профилактике заболеваний и качественному восстановлению меняет запрос на курортную недвижимость. Люди всё чаще ищут не просто отдых, а возможность улучшить сон, снизить уровень стресса, восстановить силы и поддерживать физическую активность. Но сам по себе тренд не определяет концепцию проекта. У каждой территории свой набор возможностей, своя аудитория и своё конкурентное окружение. Поэтому девелоперу важно не копировать популярные форматы, а найти продукт, который будет востребован именно в этой локации. В IDEM мы рассматриваем территорию как совокупность взаимосвязанных ресурсов — её капитал. Это не только термальные источники, минеральные воды, лечебные грязи и природные ландшафты, но и климат, культура, медицинские компетенции, инфраструктура, человеческие ресурсы и сложившаяся специализация места. Задача консультанта — исследовать эти ресурсы, определить их ценность для целевой аудитории и собрать из них продуктовую концепцию, которая отвечает потребностям рынка и инвестиционной логике проекта. Карелия: как создать курортный продукт на основе природного потенциала В одном из проектов в Карелии, недалеко от Сортавалы, перед нами стояла задача определить, как раскрыть потенциал территории на берегу Ладожского озера и превратить её природные преимущества в востребованный курортный продукт. Участок обладал выразительными исходными характеристиками: лес, вода, северные пейзажи, тишина и возможность уединённого отдыха. При этом здесь не было традиционных лечебных ресурсов, таких как минеральные воды или лечебные грязи. Для нас было важно не ограничиваться оценкой природной привлекательности места. Мы исследовали рыночный контекст, туристическое поведение и возможности территории, чтобы понять, какой сценарий пребывания может стать основанием для проекта. В частности, средняя продолжительность пребывания в Сортавале составляла около двух ночей. Это наблюдение позволило поставить вопрос: что может мотивировать гостя остаться здесь дольше и сделать само пребывание самостоятельной ценностью, а не только остановкой на маршруте? В результате мы рассматривали продукт не просто как гостиницу в красивом месте, а как пространство для восстановления, снижения стресса, активного отдыха и цифрового детокса. Природные преимущества территории получили продолжение в прогулочных маршрутах, водных активностях, контакте с окружающим ландшафтом и знакомстве с местной культурой. Эту идею должна была поддержать соответствующая инфраструктура — от размещения в гостинице и коттеджах до спа- и банных пространств, гастрономии и зон отдыха. Принципиально здесь то, что ни один из этих элементов сам по себе не формирует полноценный продукт. Его создаёт сочетание ресурсов, функций и сценариев пребывания, которое отвечает определённому запросу аудитории. Этот пример показывает, что отсутствие традиционных лечебных факторов не означает отсутствия курортного потенциала. Иногда ключом к созданию продукта становится не уникальный природный ресурс, а грамотная комбинация ландшафта, услуг, инфраструктуры и впечатлений. Когда особенности территории меняют сам девелоперский продуктРабота с территориальным капиталом не всегда означает создание нового курорта с нуля. Иногда задача консультанта — увидеть, как уже сложившаяся специализация локации может повлиять на продукт жилого или апартаментного комплекса.В другом проекте мы разрабатывали концепцию комплекса апартаментов в курортной локации, известной своими лечебными грязями и специализацией на восстановлении опорно-двигательного аппарата. Это позиционирование территории было не просто характеристикой места. Оно помогало понять, какая аудитория сюда приезжает, какие потребности у неё могут возникать и какие свойства недвижимости способны стать для неё дополнительным преимуществом. В ходе работы мы пересмотрели квартирографию проекта и рекомендовали девелоперу предусмотреть планировочные решения, более удобные для людей с ограниченной мобильностью. В частности, речь шла о расширенных дверных проёмах и большем внимании к безбарьерной среде. Такие решения позволяли учитывать потребности аудитории уже на этапе проектирования, не превращая доступность в дорогостоящую доработку после строительства. При этом, по нашей оценке, предложенные изменения не требовали существенного удорожания проекта. Но значение этой работы не ограничивалось планировками. Мы увидели потенциал позиционирования комплекса не только как недвижимости для отдыха в курортной локации, но и как места для более длительного пребывания или проживания. Для собственников это могло стать дополнительным преимуществом, а для инвесторов — основой для рассмотрения арендной модели, ориентированной на определённую аудиторию, приезжающую на восстановление. Небольшой масштаб проекта — около 180 лотов — позволял точнее сегментировать предложение и не пытаться сделать его универсальным для всех. В данном случае природный лечебный ресурс и сложившееся позиционирование территории помогли нам найти возможности для дополнительной ценности самого объекта недвижимости. Этот пример важен тем, что демонстрирует: потенциал курортной локации может раскрыться не только в гостиничном или рекреационном продукте. Он способен влиять на концепцию жилой недвижимости, планировочные решения, целевую аудиторию и возможные сценарии использования объекта. Почему важно исследовать территорию целиком Оба примера показывают разные стороны одной задачи. В Карелии мы искали, как на основе природных условий и анализа рынка сформировать новый сценарий пребывания, который мог бы стать основой курортного продукта. В проекте апартаментов — как учесть лечебную специализацию территории и особенности её аудитории при разработке самого девелоперского предложения. В обоих случаях отправной точкой стало не заранее выбранное решение, а исследование: возможностей места, потребностей людей, конкурентного окружения и перспектив использования продукта. Для девелопера такой подход важен и с продуктовой, и с инвестиционной точки зрения. Он помогает определить, какие функции действительно нужны, какие характеристики могут создать конкурентное преимущество и во что стоит инвестировать на этапе проектирования. Иногда результатом становится новый формат курорта, иногда — изменение квартирографии или планировочных решений, которые при относительно небольших затратах способны повысить удобство и привлекательность объекта для целевой аудитории. Поэтому мы не рассматриваем курортный девелопмент исключительно как работу с природными лечебными ресурсами или следование трендам — будь то велнес, активное долголетие или оздоровительный туризм. В центре внимания всегда должен оставаться конкретный продукт: для кого он создаётся, какую потребность закрывает и за счёт чего будет востребован. В IDEM мы соединяем исследование территории, анализ аудитории и конкурентов, разработку концепции и оценку её инвестиционной логики. Наша задача — увидеть не только то, чем территория обладает сегодня, но и то, какие возможности открываются, если правильно объединить её ресурсы и интересы будущих пользователей. Ресурс территории — это потенциал. Продукт рождается тогда, когда этот потенциал находит своё применение.
16 окт, 16:15
Переход на класс «A»: офисный рынок Казани на этапе структурного переформатирования
Качественный фонд столицы Татарстана готовится ввести до 30 тыс. кв. м нового предложения к 2028 году. По данным экспертов компании «IDEM-консалтинг», рынок офисной недвижимости становится более конкурентным, предложение растет, вакансия увеличивается, но точечно, главным образом за счет крупных площадей. На фоне выросшей до 8,5% вакантности в классе «A» и явного перекоса экспозиции в сторону крупноформатных блоков, ключевым драйвером рынка становятся гибкость планировок и ценовые преимущества в сегменте «B+».Масштаб фонда и региональный контекстРынок офисной недвижимости Казани консультанты IDEM относят к развитым региональным рынкам, при этом отмечают потенциал для дальнейшего роста. В рамках исследования IDEM выделили в городе 53 объекта качественной офисной недвижимости совокупной площадью 394,5 тыс. кв. м.Текущий объем фонда обеспечивает показатель на уровне 297 кв. м качественных офисов на 1 000 жителей. Это относит столицу Татарстана к развитым региональным центрам, хотя до показателей лидеров рынка город еще не дотянулся. В общероссийском рейтинге миллионников по обеспеченности офисами Казань занимает промежуточную позицию:Екатеринбург — 516 кв. м на 1 000 жителей;Новосибирск — 327 кв. м на 1 000 жителей;Казань — 297 кв. м на 1 000 жителей;Нижний Новгород — 233 кв. м на 1 000 жителей;Красноярск — 222 кв. м на 1 000 жителей;Уфа — 199 кв. м на 1 000 жителей;Пермь — 187 кв. м на 1 000 жителей.«Офисный рынок Казани уже достиг значительного масштаба. Для девелопмента важно оценивать не только объем предложения, но и то, какой продукт рынок способен поглощать и в каких сегментах сохраняется наибольший потенциал», — комментирует исследование Екатерина Гресс, генеральный директор «IDEM-консалтинг».Неравномерный ввод и экспансия класса «A»История развития качественного офисного фонда Казани всегда отличалась цикличностью: периоды затишья сменялись точечными всплесками ввода, наиболее значительные из которых приходились на 2013 и 2024 годы. В 2026 году рынок пополнится скромными 4 тыс. кв. м в проекте «A5 Premium». Однако основной ввод запланирован на период 2027–2028 годов.Среди проектов с подтвержденными сроками реализации заявлены: МФК «YES Горки» — 4,5 тыс. кв. м, бизнес-центр на ул. Н. Ершова — 3,5 тыс. кв. м и первая очередь МФК «Яр Парк» — 18 тыс. кв. м.Суммарно до 2028 года девелоперы намерены вывести на рынок около 30 тыс. кв. м, что эквивалентно 7,6% от существующего объема предложения. При этом еще до 27,5 тыс. кв. м приходится на объекты без подтвержденных сроков (в их числе МФК «Mix Use», БЦ на ул. Яхина, 45, БЦ на ул. Алексея Козина и МФК на ул. Чистопольской).Главный эффект предстоящего ввода заключается в трансформации структуры рынка по классам. Если сегодня 52% качественного фонда приходится на класс «B», а классы «A» и «B+» делят по 24%, то к 2028 году доля класса «A» увеличится до 31%. Доля класса «B+» зафиксируется на уровне 24%, а доля класса «B» в структуре фонда сократится.Для сравнения, на развитых рынках Санкт-Петербурга и Екатеринбурга доля класса «B+» составляет 30–34%. В Казани же именно сегмент «B+» останется относительно менее представленным, тогда как основной прирост новых площадей придется на верхний ценовой сегмент, уплотняя конкуренцию среди объектов класса «A».Анатомия вакантности: географический и форматный перекосПо состоянию на август 2026 года средний уровень вакансии качественных офисов Казани увеличился за год с 5,2% до 6,4%. Наиболее существенный рост вакантности произошел в классе «A», где показатель поднялся с 6,1% до 8,5%. В сегментах «B+» и «B» вакантность составила 5,1% и 6,0% соответственно.Однако детальный географический разбор показывает, что об избытке офисов в целом по городу речи не идет. Свободные площадки распределены по карте Казани неравномерно:Вахитовский район аккумулирует 86% всей вакансии города. При объеме фонда в 205,7 тыс. кв. м, доля свободных площадей здесь достигла 10,5% (около 21,6 тыс. кв. м).За пределами центра максимальный уровень вакантности зафиксирован в Советском районе — всего 2,6%.Второй ключевой дисбаланс лежит в плоскости габаритов экспонируемых лотов:Помещения площадью менее 50 кв. м формируют 53% от общего количества лотов, но занимают лишь 6% от всей экспонируемой площади.Блоки свыше 500 кв. м составляют скромные 11% от числа лотов, но забирают на себя 71% всей экспонируемой площади.Ставки арендыСредневзвешенная ставка аренды на рынке качественных офисов Казани зафиксировалась на отметке около 1 800 руб./кв. м в месяц. В разрезе классов распределение выглядит следующим образом:Класс «A»: 2 700 руб./кв. м/мес.;Класс «B+»: 2 150 руб./кв. м/мес.;Класс «B»: 1 400 руб./кв. м/мес.Низкая вакантность офисов на периферии и довольно ровные ставки аренды за пределами центра создают предпосылки для дальнейшей децентрализации. При этом масштаб каждого проекта должен определяться исходя из локальной емкости спроса, существующего фонда и конкурентного окружения.В межрегиональном контексте Казань удерживает статус одного из самых дорогих офисных рынков в сравнении с другими регионами:В классе «A» ставка 2 700 руб./кв. м/мес. сопоставима с Екатеринбургом (2 650 руб.) и уступает лишь Новосибирску (2 900 руб.).В классе «B» уровень 1 400 руб./кв. м/мес. опережает Екатеринбург (1 250 руб.), Нижний Новгород, Красноярск, Уфу и Пермь.В классе «B+» ставка 2 150 руб./кв. м/мес. является абсолютным максимумом среди всех сопоставимых региональных миллионников.«Класс «B+» создает предпосылки для дальнейшего развития сегмента. При этом потенциальный объем нового объекта должен определяться для каждой локации отдельно. Высокая относительно класса «B» арендная ставка при более низкой вакантности показывает, что качественное предложение востребовано рынком и арендаторы готовы платить за него дополнительную ценовую премию», — отмечает Екатерина Гресс.Субрынки за пределами Вахитовского района:Ново-Савиновский район: фонд — 15,6 тыс. кв. м; ставка — 1 791 руб./кв. м/мес.; вакантность — 0,6%.Советский район: фонд — 100,9 тыс. кв. м; ставка — 1 724 руб./кв. м/мес.; вакантность — 2,6%.Приволжский район: фонд — 58,1 тыс. кв. м; ставка — 1 698 руб./кв. м/мес.; вакантность — 1,3%.Московский район: вакантность — 0,9%.Кировский район: вакантность — 0% (свободные площади полностью отсутствуют). Парковочный индекс, как фактор спросаДополнительным рычагом в конкурентной борьбе за арендатора становится парковочная обеспеченность. Среднерыночный показатель качественных БЦ Казани составляет 1,2 машино-места на 100 кв. м арендопригодной площади (GLA).По классам парковочный коэффициент в Казани распределился следующим образом:Класс «B+» — 1,8 машино-места на 100 кв. м GLA;Класс «A» — 1,6 машино-места на 100 кв. м GLA;Класс «B» — 0,8 машино-места на 100 кв. м GLA.В территориальном разрезе лидером по паркингам выступает Приволжский район с показателем 3,0 машино-места на 100 кв. м GLA. В Советском районе коэффициент составляет 1,5, в Кировском — 1,3, в Ново-Савиновском и Вахитовском — по 1,1, а замыкает список Московский район с 0,8 м/м. Для нецентральных проектов именно высокий коэффициент парковки становится ключевым аргументом, перекрывающим географическую удаленность для потенциальных клиентов.
14 окт, 11:59
Один, но не одинок. Как рост одиночных домохозяйств трансформирует городскую среду
Когда человек живёт один: трансформации потребительского спроса на недвижимостьСвоим экспертным мнением по данной теме делится генеральный директор "IDEM-консалтинг" Екатерина Гресс:Существует понятный индикатор глубоких социальных изменений — достаточно посмотреть на то, какое число людей проживает в одиночестве.В России количество частных домохозяйств, состоящих из одного человека, увеличилось с 11,7 млн в 2002 году до 27,6 млн в 2020-м. За восемнадцать лет прирост составил 135,3%. При этом феномен давно вышел за рамки демографии пожилого населения: 57,4% граждан, проживавших в таких домохозяйствах в 2020 году, находились в трудоспособном возрасте.Масштаб этого тренда становится ещё более наглядным в глобальном контексте. Согласно исследованию Boston Consulting Group, опубликованному в августе 2026 года, Solo Living вошел в пятерку ключевых и устойчивых сдвигов в потребительском поведении.BCG провела опрос более 13 тыс. респондентов в 12 странах и исследовала практики свыше тысячи брендов. В странах с развитой экономикой сегодня в среднем каждое третье домохозяйство является одиночным. А с 2010 года данный показатель вырос на шесть процентных пунктов. В таких странах, как Германия, Швеция, Франция и Италия, эта доля уже приближается к 40%.Переломный момент для рынка недвижимостиЗа сухими статистическими данными постепенно проявляются сдвиги и в повседневных сценариях поведения людей. А вслед за изменением образа жизни неизбежно должен трансформироваться и девелоперский продукт.Один человек — не значит один сценарийГоворя о Solo Living, легко поддаться стереотипу и представить молодого специалиста, переехавшего в мегаполис и арендующего компактную квартиру неподалёку от офиса. Такой клиент действительно есть, но он представляет лишь малую часть аудитории.Сценарии одиночного проживания крайне разнообразны:· Человек может жить один, осознанно откладывая создание семьи.· Специалист может переехать ради карьеры в другой город, пока его семья остается на прежнем месте.· Человек после развода выстраивает быт заново.· Он давно предпочитает самостоятельный уклад и осознанно его ценит.· Человек старшего возраста переходит на новый жизненный этап.У этих групп разный уровень доходов, разная структура привычек и жизненных планов, но их объединяет ключевое обстоятельство: все решения о пространстве, быте и потреблении они принимают единолично.И это базовое условие оказывает на рынок гораздо большее влияние, чем просто формальная численность членов семьи.По данным BCG, домохозяйства из одного человека в развитых странах тратят в расчете на одного потребителя в 2–3 раза больше, чем семейные. При этом от 50% до 70% участников опроса отмечают, что существующие товары и сервисы слабо адаптированы под их образ жизни. Барьеры кроются в базовых вещах: избыточные объемы упаковок, семейные форматы, предложения и скидки за опт, которые одиночке просто не нужны. Для такого покупателя ключевой приоритет — подходящий размер, качество и удобство, а не возможность купить больше по меньшей цене.Формируется парадоксальная ситуация: проживание в одиночку вовсе не означает стремления к экономии или снижению потребления. Напротив, такой клиент становится существенно более требовательным к ценности того, за что он платит.В девелопменте эта логика проявляется особенно ярко.Что происходит с планировкой квартиры?Если в квартире проживает один человек, привычный функциональный состав помещений объективно пересматривается. Отпадает необходимость содержать площади, рассчитанные на распорядок семьи. Сокращаются объемы систем хранения, кухня становится более компактной, а зоны для стирки и ухода за вещами требуют меньших габаритов. Однако из этого не следует, что покупателю достаточно предложить лишь уменьшенную копию стандартной квартиры. Напротив, уменьшение метража предъявляет предельно высокие требования к эргономике и планировочным решениям.У человека, который живет один, нет возможности перераспределить бытовые задачи. Все пространство и инженерные решения ориентированы на одного пользователя. Поэтому нерациональная планировка, непродуманные проходные зоны, неудобное хранение или неэргономичное рабочее место сразу же вызывают дискомфорт.При этом часть функций безболезненно выносится за границы приватных метров:· Полноценный рабочий день или отдельные часы можно провести в коворкинге.· Для конфиденциального звонка подходит переговорная в лобби.· Спортивный инвентарь не нужно хранить дома при наличии качественного фитнес-клуба поблизости.· Бытовые сервисы переходят из формата домашних обязанностей в формат внешних услуг.Аналогичный процесс наблюдается во всех сферах бизнеса: уменьшается фасовка продуктов, растет сегмент порционной доставки готовой еды, развиваются персональные подписки и сервисы. Рынок адаптируется к клиенту, который отказывается платить за лишний объем.В жилой недвижимости происходит аналогичная трансформация, но в более сложной форме — ведь речь идет не о разовой покупке, а о пространстве для повседневной жизни.Квартира не теряет значимости — меняется её функциональная рольДля человека, живущего отдельно, сохраняется блок фундаментальных функций, которые он вряд ли захочет выводить из приватного контура: полноценный сон, восстановление сил, личное хранение, гигиена, уединенный отдых. Однако далеко не каждому сценарию требуется выделенный приватный квадратный метр.Граница между квартирой и внешней средой становится размытой. Часть функций естественным образом перемещается за пределы дома. И здесь возникает ключевой вопрос, к обсуждению которого отечественный девелопмент только подходит: насколько жилому комплексу необходимо стремиться к полной автономности и самодостаточности?За последние годы стандартом рынка стало насыщение проектов обширной внутренней инфраструктурой: масштабные лобби, встроенные коворкинги, общественные гостиные, спортивные залы, переговорные. В буклетах и презентациях это выглядит убедительно, но модель имеет строгую экономику: создание и эксплуатация этих площадей требуют высоких затрат.Если приватная площадь квартиры уменьшается, а объем мест общего пользования растет, то экономия на стоимости приватных метров частично нивелируется затратами на инфраструктуру и ее обслуживание.Поэтому задача девелопера — не просто наращивать квадратные метры общих пространств, а точно оценивать их реальный востребованный сценарий и частоту использования. Многофункциональное помещение, меняющее сценарии в течение дня (работа утром, встречи днем, закрытые мероприятия вечером), экономически кардинально отличается от обычной общественной зоны, используемой от случая к случаю.Существует и второй путь — не интегрировать всю инфраструктуру внутрь одного ЖК.Если в пешеходной доступности уже функционируют качественные сервисы, кофейни, спортивные залы и рабочие пространства, объективной необходимости дублировать их внутри здания нет. В таком случае ценность формируется на уровне качественного городского окружения. Мы в IDEM всегда досконально исследуем окружающую инфраструктуру, в том числе и планы конкурентов в локации, чтобы четко определить объем и функционал собственных сервисов в ЖК.И вот на этом этапе феномен Solo Living выходит далеко за рамки отдельно взятого жилого помещения.Одиночные домохозяйства наиболее явно демонстрируют условность границы между жильем и остальным городом:· При гибридном формате работы у человека нет необходимости ежедневно посещать офис.· Развитая доставка снимает потребность в регулярных визитах в крупные торговые центры за базовыми покупками.· Наличие внешней спортивной инфраструктуры освобождает домашнее пространство от тренажеров.· Кафе и рестораны поблизости делают необязательной роль квартиры как единственного места для встреч.Жизненные сценарии распределяются по городской сети. Для девелопера критически важным становится не только качественный состав самого объекта, но и характеристики окружающего района.Проект высокого уровня, лишенный качественного окружения и зажатый между автомагистралями и парковками, теряет существенную часть потребительской ценности. И наоборот: продуманный компактный жилой продукт в насыщенной и функциональной городской среде способен дать резиденту значительно больше возможностей, чем масштабный комплекс, пытающийся имитировать весь город внутри себя.Для региональных рынков — Казани, Екатеринбурга, Нижнего Новгорода, Новосибирска и других — этот фактор имеет особое значение. Концепция проектов напрямую зависит от плотности застройки, пешеходной связности, проницаемости среды и развития сервисов.Прямое копирование зарубежных решений здесь неэффективно: российскому рынку необходимо исследовать реальный сценарий жизни применительно к человеку, живущему одному в конкретном региональном контексте.Торговая недвижимость: от утилитарных покупок к пространству присутствияДля торговых центров развитие Solo Living обозначает серьезную трансформацию. Торговая недвижимость уже долгое время смещает фокус в сторону эмоций, услуг, гастрономии и развлечений, и рост числа одиночных домохозяйств усиливает этот вектор.Если у человека нет утилитарной необходимости ехать за покупками (все закрывается онлайн-заказами), что станет мотивом для посещения ТЦ?Ответ лежит в плоскости смены причин визита: пообедать, провести встречу, посетить тренировку, сменить обстановку или провести время вне дома. Торговый центр становится интересен как локация для комфортного проведения времени.В исследованиях Mintel этот сдвиг рассматривается через призму нормализации одиночного досуга (solo leisure) и необходимости адаптации офлайн-пространств под solo visitors. В отчете Mintel за 2025 год создание комфортной среды для одиночных посетителей и пространств, способствующих неформальной социализации, выделено в качестве прямого тренда.Для торгового центра это означает смену акцентов: одиночный посетитель может провести в комплексе несколько часов, совмещая работу, питание, получение услуг и покупки. В этой цепочке ритейл сохраняет значение, но интегрируется в более длинный сценарий пребывания.Ярким примером адаптации выступает формат фуд-холлов, предлагающий вариативность и неформальную атмосферу. Для соло-потребителя такая среда органичнее и психологически комфортнее, чем классические рестораны, ориентированные преимущественно на семейные или групповые визиты. Для офисного сегмента вызов выглядит еще более серьезноГибридный график ослабил привычку ежедневного присутствия в офисе, а автономный быт одиночного сотрудника делает домашний рабочий сценарий предельно удобным — ему не нужно подстраивать график под членов семьи, а звонки и глубокую работу легче организовать дома.Перед бизнес-центрами встает вопрос не столько об оптимальной площади, сколько о фундаментальных причинах, ради которых сотруднику стоит приехать в офис.Главная ценность физического офиса смещается в сторону процессов, где очное взаимодействие дает максимальный эффект: переговоры, командные сессии, брейнштормы, нетворкинг. Это находит отражение в архитектуре пространств: монотонные опенспейсы уступают место гибридным решениям с высоким долей переговорных, трансформируемых зон и пространств для совместной работы.Кроме того, возрастает роль качества окружения бизнес-центра. Если визит в офис становится выбором, а не обязанностью, ценность объекта определяется сопутствующей инфраструктурой: наличием общепита, сервисов, рекреационных зон и доступностью городской среды. В этом офисный и торговый сегменты оказываются в схожих условиях — обоим приходится бороться за решение человека покинуть свой дом. И снова на первый план может выйти локация, но с набором качеств среды и хорошей доступностью. Гостиницы и апартаменты: размытие традиционных границВ гостиничном секторе тренд Solo Living стимулирует рост пространственной мобильности. Человек без семейных обязательств легче меняет локацию, может жить на несколько городов, совмещать работу с путешествиями или выбирать временные форматы проживания. В этой точке формируется высокий спрос на сочетание приватности, сервиса и готовой инфраструктуры.Граница между классическими отелями, сервисными апартаментами и долгосрочной арендой становится проницаемой. Потребитель выбирает не юридический статус объекта, а сценарий проживания под конкретный жизненный этап:· Квартира в долгосрочную аренду на пару лет.· Сервисные апартаменты на несколько месяцев.· Отельный номер с инфраструктурой на пару недель.Больше возможностей для самостоятельного гостяПри проектировании отелей Solo Living не означает создания отдельного продукта для «одинокого» гостя. Человек может приехать один в командировку, на короткую поездку или просто воспользоваться возможностью провести время самостоятельно. Поэтому, на наш взгляд, отличие новых объектов должно в более широком наборе сервисов, позволяющих закрыть максимум потребностей внутри объекта: питание, работа, wellness и восстановление, досуг.В апарт-отелях этот принцип проявляется ещё сильнее, поскольку человек проводит в объекте больше времени. Здесь важен не только функционал апартамента, но и качество общей среды.Хороший пример — апарт отель Well в Санкт-Петербурге. Помимо зон для коворкинга в лобби, в проекте есть открытая зона бара с разными типами посадки: можно общаться за стойкой, выбрать столик в общем пространстве, работать за общим столом или найти более уединённое место. Отель pet-friendly и располагает небольшой площадкой для выгула собак. Есть и спортивная зона.Для нас здесь важен сам принцип: человек может пользоваться общей инфраструктурой один, но при этом не чувствовать себя изолированным. Он сам выбирает, провести время в приватном пространстве, поработать среди людей, пообщаться или просто находиться в общей среде.Именно эта возможность выбора степени уединения и общения становится одним из отличий продукта, который проектируется с учётом роста аудитории Solo LivingГлавная ошибка — просто уменьшить площадь и назвать это Solo LivingНаиболее поверхностный вывод, который может сделать рынок, — это механическое сокращение площадей и позиционирование получившихся мелких лотов как нового формата. Однако сам по себе малый формат не гарантирует качественного девелоперского продукта.Человеку может быть достаточно и 25 -35 кв. м, но ключевыми факторами комфорта для него станут: продуманная эргономика рабочего места, системы хранения, качество сна, доступность бытовых сервисов и полноценная городская среда за порогом квартиры.Выводы для российского рынкаSolo Living не формирует отдельный сегмент недвижимости — он меняет требования к уже существующим продуктам. Причём в каждом сегменте этот сдвиг проявляется по-разному.В жилой недвижимости речь идёт не просто о сокращении площади, а о более точном соотношении приватного пространства, сервисов внутри проекта и возможностей городской среды. Для торговых объектов меняется сама причина визита: когда утилитарные покупки всё чаще можно совершить онлайн, возрастает значение гастрономии, услуг, досуга и комфортного пребывания. Для офисов ключевым становится вопрос ценности физического присутствия — что именно человек получает, приезжая в бизнес-центр, чего он не может получить дома. В гостиницах и апарт-отелях, напротив, возрастает ценность сервисов и инфраструктуры, позволяющих человеку, приехавшему одному, самостоятельно организовать работу, отдых и повседневные потребности.При этом общий принцип для всех сегментов один: человек, живущий один, получает больше свободы выбора и одновременно становится более требовательным к тому, за что он платит.Поэтому при создании проекта недостаточно определить его класс, набор функций и целевую аудиторию в привычных демографических категориях. Необходимо понимать, как конкретный человек живёт, какие функции ему действительно нужны, какие он готов вынести за пределы объекта и за какие сервисы готов платить.Для девелопера Solo Living — это прежде всего изменение подхода к продукту: не создавать недвижимость под усреднённую модель семьи, а проектировать её с учётом разнообразия способов жить одному.И именно здесь возникает главный вопрос для российского рынка: не сколько квадратных метров нужно человеку, живущему одному, а какая комбинация пространства, сервисов и городской среды действительно соответствует его образу жизни.
25 сен, 08:45
Стрит-ритейл: что уже научились делать девелоперы и чему им только предстоит научиться
Ежегодно в сентябре генеральный директор IDEM-консалтинг Екатерина Гресс принимает участие в работе жюри премии CRE Awards в комитете, отвечающем за многофункциональную недвижимость и коммерческую инфраструктуру в жилых комплексах. Она делится своими наблюдениями с участниками рынка, так как проекты-финалисты очень точно отражают его текущую трансформацию.Если рассматривать представленные проекты как квинтэссенцию лучших практик, становится очевидным: за последние годы подход девелоперов к коммерческой инфраструктуре в жилых комплексах претерпел значительную эволюцию. Похоже, мы стоим на пороге очередного качественного перехода.Коммерция как элемент управления, а не просто объект продажиПервое и наиболее значимое наблюдение: девелоперы всё чаще предпочитают сохранять коммерческую инфраструктуру в своей собственности.Сегодня мы не наблюдаем стремления полностью реализовать коммерческие площади на этапе строительства. Даже в случаях продажи, застройщики, как правило, удерживают контроль над ключевыми функциями, не желая оставлять их на откуп исключительно рыночным механизмам.Этот сдвиг имеет фундаментальное значение. Если раньше основной задачей девелопера было создание ликвидного объекта и успешная сделка, то теперь, сохраняя коммерцию в собственности, компания берет на себя долгосрочную ответственность за качество среды.Внимание смещается с квадратных метров на пользовательский опыт: девелопер начинает проектировать не просто площади, а сервисы, сценарии жизни и социальную экосистему, частью которой станет житель. Мы видим, как инструменты работы с жителями (приложения, сообщества, кросс-маркетинг) постепенно интегрируются и в коммерческий сектор, превращая ритейл в управляемую часть жилого продукта.Масштабирование коммерческой функцииВторое наблюдение касается количественных показателей. В проектах-финалистах коммерческая инфраструктура всё чаще выходит за рамки привычных 3–6% от общей площади, достигая 10%, 12% и более. Речь идет о серьезных объемах — от нескольких десятков до ста тысяч квадратных метров.Такой масштаб позволяет рассматривать коммерцию не как вспомогательный элемент («магазины на первых этажах»), а как самостоятельную городскую функцию. Однако рост объемов неизбежно влечет за собой усложнение процессов управления.От функционального наполнения к проектированию сценариев жизниРынок проходит важный этап перехода от вопроса «что разместить?» к вопросу «как здесь будут жить?». Девелоперы всё чаще оперируют понятием «сценариев»: утро в кофейне или фитнес-центре, активный день в деловых сервисах, вечер в гастрономических зонах и пространствах для досуга.Это признак зрелости рынка: коммерция начинает восприниматься как инструмент формирования среды. Мы сами применяем этот подход (например, в проекте квартала «Идель» в Нижнем Новгороде), и приятно видеть, что подобная логика становится общепрофессиональным стандартом.Тем не менее, здесь кроется определенный вызов. Иногда планирование зон (например, строгое процентное распределение функций) диктуется концепцией девелопера, а не реальным рыночным спросом. Рынок может реагировать иначе, создавая дефицит в одних нишах и избыток в других. На мой взгляд, следующим шагом станет переход от жесткого программирования коммерции к гибкой системе постоянной проверки гипотез.Стрит-ритейл и специфика управленияИнтересно наблюдать, как при увеличении доли коммерции (свыше 10%) девелоперы начинают применять методы управления, характерные для торговых центров: формирование концепций, балансировка категорий и управление конкурентной средой.Однако важно учитывать специфику: стрит-ритейл работает по иным законам. Если в ТЦ конкуренция между двумя аптеками требует жесткого регулирования, то на улице соседство схожих форматов может, напротив, повышать привлекательность локации. Поиск этой новой, адаптированной модели управления — актуальная задача для рынка.Что касается состава арендаторов, то пока мы наблюдаем доминирование повседневной инфраструктуры (продуктовый ритейл, кофейни, локальные сервисы). Однако уже заметны признаки экспансии крупных fashion-операторов в стрит-формат. Это закономерный процесс, обусловленный децентрализацией городской жизни и развитием концепции «15-минутного города».Коммерция как социальная инфраструктураНельзя забывать и о социальной роли коммерции. Оживленные первые этажи с качественным освещением и сервисами создают ощущение безопасности и наполненности пространства. Коммерция становится частью социальной ткани проекта, что и объясняет стремление девелоперов тщательно фильтровать состав арендаторов, избегая форматов, не соответствующих имиджу и уровню жизни комплекса.Вызовы долгосрочного циклаГлавный вывод, к которому я пришла, заключается в следующем: девелоперы уже освоили проектирование коммерции для продажи жилья. Мы научились мыслить сервисами, сценариями и экосистемами.Но следующий вопрос неизбежен: что будет с этой инфраструктурой через 5 или 10 лет?Принимая коммерцию в собственность, девелопер берет на себя ответственность за её долгосрочный жизненный цикл. За десятилетие форматы потребления, логистика и требования операторов изменятся до неузнаваемости. Следовательно, коммерческое пространство должно обладать высокой степенью адаптивности. Уже на этапе проектирования необходимо закладывать возможности для трансформации: изменения планировок, инженерных систем и сценариев использования.ЗаключениеЭволюцию рынков можно представить следующим образом:Коммерция как товар.Коммерция как часть жилого продукта.Коммерция как управляемая среда.Следующий этап — динамичная среда, способная эволюционировать вместе с городом.Наша задача сегодня — перейти от проектирования коммерции для продажи квадратных метров к проектированию коммерции для полноценной, меняющейся жизни.
15 сен, 10:45
Аналитики IDEM оценили потенциал офисного рынка Перми
К июню 2026 года обеспеченность Перми качественной офисной недвижимостью составила всего 187 кв. м на 1 тыс. жителей — это наименьший показатель среди сопоставимых российских городов-миллионников. Средняя вакантность площадей опустилась до 3%. Следует отметить, что офисные здания класса «А» в городе полностью отсутствуют. По оценке экспертов IDEM Research, совокупный потенциал дальнейшего роста рынка составляет 100 – 115 тыс. кв. м.До 2030 года девелоперы уже заявили к вводу более 50 тыс. кв. м новых площадей, включая первый в истории города бизнес-центр класса «А». В целом эксперты констатируют смену инвестиционного цикла: рынок переходит от погони за квадратными метрами к жесткой конкуренции концепций и качества предпроектной подготовки.Согласно данным аналитических отчетов IDEM Research, по состоянию на июнь 2026 года качественный офисный рынок Перми представлен 32 профессиональными бизнес-центрами классов «В+» и «В» суммарной арендопригодной площадью (GLA) 193 тыс. кв. м.На сегодня показатель обеспеченности офисами в Перми - 187 кв. м на 1 тыс. человек, что существенно ниже других крупных региональных центров:Екатеринбург — 474 кв. м на 1 тыс. жителей;Новосибирск — 327 кв. м на 1 тыс. жителей;Казань — 315 кв. м на 1 тыс. жителей.Главными факторами накопленного структурного дефицита стали низкая девелоперская активность в регионе и устаревание существующего фонда. За последние 10 лет совокупный объем нового строительства в Перми составил менее 35 тыс. кв. м, а средний возраст действующих профессиональных бизнес - центров достиг 17 лет.В структуре предложения 58% занимают объекты класса «В», а 42% — класса «В+». Полноценные объекты класса «А», которые в других миллионниках формируют 10–20% рынка, в Перми вообще отсутствуют.Цены и вакантностьСредневзвешенный уровень вакансии на пермском офисном рынке составляет около 3% (2,3% в классе «В+» и 4,1% в классе «В»). При международной норме в 8–10%, подобные значения указывают на фазу глубокого структурного дефицита и отсутствие свободного качественного предложения.При этом средние арендные ставки пока сохраняются на умеренном уровне:Класс «В+» — 1 250 руб./кв. м в месяц;Класс «В» — 950 руб./кв. м в месяц.Разрыв между классами составляет всего 24%. Однако аналитики IDEM Research отмечают, что текущие ставки не отражают реальный предел платежеспособности спроса. В некоторых непрофессиональных офисных зданиях в центре города помещения сдаются по 2 300–2 500 руб./кв. м в месяц.«Сочетание минимальной вакансии со сравнительно невысокими средними ставками обусловлено не слабым спросом, а ограниченным качеством существующего офисного фонда, — подчёркивает Екатерина Гресс, генеральный директор «IDEM-консалтинг». — Сложившийся уровень цен не является максимальным. Появление на рынке современного и профессионального продукта нового поколения способно привести к значительному росту существующего ценового ориентира».Потенциал дальнейшего развития рынка эксперты IDEM оценивают в 100–115 тыс. кв. м. На текущий момент к реализации до 2030 года официально заявлено четыре крупных проекта совокупной площадью более 50 тыс. кв. м:1. Бизнес-парк «Гоголь» — многофункциональный комплекс в историческом центре с бизнес-центром класса «А» площадью 14,3 тыс. кв. м (заявленный ввод — 2027 год).2. Деловой центр в мкрн Ива — заявлен как класс «В», площадью порядка 5 тыс. кв. м (ввод в 2028 году).3. Бизнес-центр на ул. Екатерининской — заявлен как класс «В» площадью 11 тыс. кв. м (ввод в 2030 году).4. МФК «Пермь Сити» — бизнес-центр площадью 23 тыс. кв. м в рамках проекта комплексного развития территории (ввод в 2030 году).Децентрализация и проблема парковокХарактерной чертой пермского рынка остаётся выраженная пространственная децентрализация. На Свердловский район приходится 52% всех качественных площадей (103 тыс. кв. м), тогда как на центральный Ленинский район — 32% (60 тыс. кв. м). На остальные районы (Мотовилихинский — 14,5 тыс. кв. м, Индустриальный — 12 тыс. кв. м, Дзержинский — 3 тыс. кв. м) суммарно приходится менее шестой части рынка.«Особенностью рынка является его явная и историческая децентрализация, — добавляет Екатерина Гресс. — В таких условиях появление высококлассного продукта за границей центрального делового пояса, но при условии хорошей транспортной доступности, будет не только нормально восприниматься будущими резидентами, но и не приведет к существенному снижению арендных ставок относительно центра. Это открывает интересные перспективы для девелопмента».Еще одним узким местом действующего фонда является парковочная обеспеченность. Средний парковочный индекс в Перми составляет всего 0,9 машино-мест на 100 кв. м при отраслевом ориентире для новых БЦ в 1,5–2,0 м/мест на 100 кв. м. В Ленинском районе этот показатель вообще опускается до 0,7 м/мест, что не способствует росту цен на аренду офисов. Ограниченная парковочная обеспеченность остается одним из основных рисков для девелоперов и ставит под угрозу коммерческий успех будущих проектов.Новый инвестиционный цикл: возможности, риски и значение предпроектной подготовкиПо мнению консультантов IDEM, рынок входит в фазу, когда арендаторы выбирают не просто квадратные метры, а эффективную рабочую среду Среди ключевых требований бизнеса — качество инженерных систем, гибкость планировок, сервис, общественные пространства и возможность масштабирования в рамках одного объекта.В IDEM подчеркивают, что сам по себе дефицит предложения больше не гарантирует автоматический коммерческий успех новым объектам.Ключевые риски девелоперов при выходе на рынок:· выбор концепции, не соответствующей структуре локального спроса;· переоценка платежеспособности потенциальных арендаторов;· недостаточная проработка функциональной модели и инженерно-сервисной инфраструктуры;· ограниченная парковочная обеспеченность;· отсутствие грамотной стратегии коммерциализации и привлечения арендаторов на ранних этапах. «Рынок Перми обладает высоким потенциалом для развития качественной офисной недвижимости. Однако основным конкурентным преимуществом будущих проектов станет не объем строительства, а качество предпроектной подготовки, — подводит итог Гресс. — На этапе предпроектной подготовки и концептуального мастер-планирования закладываются решения, напрямую определяющие скорость заполнения бизнес-центра, уровень достигаемых арендных ставок и его долгосрочную инвестиционную эффективность».
28 авг, 13:31
Лидер цифрового мониторинга: компания Техкон заняла 8,8% рынка обследований зданий
Согласно данным нового маркетингового исследования Discovery Research Group, по итогам 2025 года компания Техкон вышла на первое место в сегменте услуг по обследованию и мониторингу объектов недвижимости. Доля компании в натуральном выражении составила 8,8% рынка, что делает ее абсолютным лидером федерального масштаба. Техническое обследование — это комплекс мероприятий по определению фактического состояния строительных конструкций и грунтов основания. Процесс регламентирован новыми стандартами и включает в себя несколько этапов.Исследование подтверждает, что российский рынок услуг по техническому обследованию зданий и сооружений в 2025 году продемонстрировал устойчивую динамику роста. Основными драйверами стали цифровизация строительной отрасли, ужесточение требований к безопасности эксплуатации жилого фонда и активное внедрение технологий информационного моделирования (BIM). На этом фоне компания Техкон сумела показать наиболее значительный прирост операционных показателей, заняв почти десятую часть рынка по объему выполненных работ.Технологический рывок и масштабированиеЭксперты агентства отмечают, что лидерство Техкон обусловлено переходом от традиционных методов визуально-инструментального обследования к автоматизированным системам мониторинга. В условиях износа части жилого и промышленного фонда, а также необходимости контроля сложных инженерных конструкций, спрос на высокотехнологичные решения в области обследования, стал определяющим фактором конкурентоспособности.В портфеле компании в 2025 году преобладали проекты, связанные с цифровым мониторингом состояния многоквартирных домов и промышленных объектов. Использование собственных ИТ-решений позволило компании Техкон кратно увеличить объем обрабатываемых данных без потери качества экспертизы.«Выход на позицию лидера рынка — это подтверждение правильности выбранной нами стратегии цифровой трансформации. Сегодня обследование недвижимости перестает быть просто "фиксацией дефектов". Это полноценный дата-менеджмент, позволяющий прогнозировать состояние объекта на годы вперед. Наша доля в 8,8% по натуральному объему — это тысячи обследованных объектов, за которыми стоят безопасность людей, сэкономленные бюджетные средства на капремонт зданий и прозрачность управления эксплуатацией. Мы продолжим инвестировать в точность инструментальных измерений и развитие наших мониторинговых платформ», - отмечает основатель и технический директор компании Дмитрий Постнов.Конъюнктура рынкаИсследование Discovery Research Group подчеркивает, что рынок остается высококонкурентным, однако наблюдается постепенная консолидация вокруг крупных игроков, способных обеспечить федеральный охват и высокую скорость подготовки заключений. В 2025 году ключевыми факторами выбора подрядчика стали наличие собственных мобильных лабораторий и возможность интеграции данных обследования в государственные и корпоративные системы учета недвижимости. Цифровой контроль недвижимости: как обследование зданий экономит миллиарды.Рынок услуг по обследованию и мониторингу технического состояния недвижимости в России по итогам 2025 года достиг объема в 4,88 млрд рублей. Несмотря на высокую фрагментацию, на нем выделилась тройка лидеров, контролирующая наиболее масштабные проекты. Стоит отметить, что конкуренция на рынке усиливается и за счет выхода непрофильных игроков. Помимо специализированных инженерных центров, услуги по обследованию начинают предлагать крупные производители стройматериалов и проектные организации, которые используют обследование как входную точку для контрактов по реконструкции или капремонту. Новые игроки должны понимать, что профессиональное обследование — это не просто статья расходов, а инструмент защиты активов и экономии, которая достигается достигается по нескольким направлениям: предотвращение катастрофических убытков; оптимизация бюджета на ремонт; снижение юридических рисков; выявление дефектов на ранней стадии.По прогнозам аналитиков, в 2026 году тренд на автоматизацию мониторинга сохранится. Ожидается, что компании-лидеры продолжат увеличивать свою долю за счет внедрения технологий искусственного интеллекта для анализа дефектов конструкций, что позволит еще больше оторваться от игроков, использующих консервативные методы работы.
21 авг, 14:16
Недвижимость — зеркало экономики города
Интервью с основателем «IDEM-консалтинг», посвященное Дню рождения компании«18 лет назад мы основали IDEM, тогда запрос на профессиональный консалтинг в регионах только формировался. Сегодня сотни проектов в России созданы с нашей помощью — объекты в разных городах, которые мы помогли создать, получают престижные премии и становятся приоритетными в выборе покупателей и резидентов. Все эти годы, помогая девелоперам принимать стратегические решения, мы меняли рынок и города», - Екатерина Гресс, основатель и генеральный директор IDEM-консалтинг.В интервью мы расскажем о том, как изменился девелопмент за эти годы, почему региональные рынки невозможно оценивать по единым шаблонам и что ждет недвижимость завтра.— За 18 лет работы вы наблюдали развитие регионального девелопмента практически изнутри. Что, на ваш взгляд, изменилось сильнее всего?Главное изменение — глубина проработки проектов. Если в начале нашего пути клиента-девелопера в первую очередь интересовали сроки окупаемости, скорость реализации и эталонные примеры, то сегодня фокус сместился на продукт, экономику проекта, аспекты эксплуатации и пользовательский опыт. Появилось понимание, что успешный объект — это среда, в которой человеку должно быть комфортно жить, работать, отдыхать или совершать покупки.Помню, в конце 2000-х нам приходилось буквально убеждать заказчиков установить эскалатор в четырехэтажном торговом центре. Сегодня это кажется очевидным, но тогда такие решения приходилось доказывать. Сейчас девелоперы гораздо внимательнее относятся к тому, как примет их идею конечный пользователь, прорабатывая сценарии. И это, пожалуй, главное изменение отрасли.— Вы много работаете в регионах. Насколько важно понимать особенности конкретного города?Это принципиально важно. Первое, с чего начинается любое наше исследование — глубокий социально-демографический анализ. Мы стараемся узнать о городе все: изучаем экономику, бизнес, как живут люди, какая покупательская способность, как проводят свободное время.Не менее важно изучить и конкурентную среду. Через успешные объекты недвижимости можно очень многое понять о городе. Какие торговые центры популярны? Какие бизнес-центры востребованы? Какие гостиницы пользуются спросом? Как развивается транспортная инфраструктура? Какие районы растут быстрее других? Ответы на эти вопросы позволяют увидеть не только состояние рынка недвижимости, но и уровень развития бизнеса, экономики и реальные потребности жителей.И, конечно, огромное значение имеет менталитет. Есть города, которые легко принимают новое, а есть очень консервативные и даже патриархальные. Страна большая — разные погодные условия, разные привычки в еде, разная потребность в шоппинге и организации пространства для бизнеса. Разная насмотренность и опыт горожан, иногда даже совершенно отличные запросы на то, какой должна быть квартира. Эти особенности нельзя увидеть в статистике. Их можно понять только глубоко изучив город. — Как изменились запросы самих девелоперов за последние годы?Существенно. Если раньше вопрос звучал: «Как быстрее окупить проект?», то сегодня нас чаще спрашивают: «Как создать что-то особенное и отличаться от конкурентов?». Появился запрос на стратегию, концепцию, продуктовые решения. И это очень позитивная тенденция.— Что вас больше всего удивило в последних исследованиях региональных рынков?Наверное, то, насколько разные российские города. Вот, например, кажется, что города-миллионники должны быть похожи. На практике это совершенно не так.Недавно мы завершили исследование рынка офисной недвижимости Екатеринбурга. Практически все бизнес-центры там официально классифицированы. При этом в Красноярске — ни одного, несмотря на наличие качественных объектов класса «А».Или другой пример — Казань. За последние годы город совершил настоящий рывок. Сегодня ставки аренды офисной и торговой недвижимости здесь выше, чем во многих других миллионниках.Мы видим, как инвестиции в экономику, туризм, городскую инфраструктуру практически сразу отражаются на рынке недвижимости.Очень показателен и Нижний Новгород. За несколько лет усилия по развитию туризма привели к качественному росту гостиничного рынка. Сегодня город стал одним из самых популярных туристических направлений России, идут инвестиции в гостиничную недвижимость, а стоимость размещения заметно выросла.Именно поэтому я часто говорю, что недвижимость — это зеркало экономики города. Несмотря на консервативность, она быстрее реагирует на изменения, отражает тренд развития и становится одним из самых точных индикаторов благополучия.— А как изменения на рынке меняют девелоперов?Прежде всего — усиливается сегментация рынка. Если раньше было достаточно говорить о классах недвижимости, то сегодня внутри каждого класса появляются десятки продуктовых решений, ориентированных на разные аудитории.Мы видим появление нишевых девелоперов. Кто-то строит исключительно в исторических центрах городов. Кто-то специализируется на бизнес-классе. Кто-то работает только в массовом сегменте. Многие региональные компании уже стали федеральными и успешно выходят в новые города.Но важно другое. Успешными становятся те компании, которые не копируют проекты, а адаптируют их под конкретный регион.— Можно ли научить рынок тому, чего он пока не знает?Да. Иногда достаточно показать успешный мировой или российский опыт. Хороший пример — проекты у воды.Еще несколько лет назад некоторые участки у реки в Нижнем Новгороде считались неперспективными. Местные девелоперы просто не рассматривали их. Компании, пришедшие из других регионов, увидели потенциал этих территорий, правильно упаковали проект, объяснили будущим покупателям преимущества такого образа жизни — и рынок это принял. Очень часто людям нужно просто показать новые возможности.Именно поэтому мы всегда используем лучшие российские и международные практики как бенчмарки. Много изучаем, читаем, путешествуем. Но важно не просто найти красивый пример, а доказать его применимость.— Каким вы видите следующий этап развития девелопмента?Я убеждена, что главный тренд — дальнейший рост профессионализма. Девелоперам придется сильнее погружаться не только в строительство, но и в экономику, сервис, гостиничный бизнес, ритейл, создание общественных пространств и управление объектами.Следующий этап — это мультифункциональность. Будет мало монопродуктов. Рынок и образ жизни требуют быстрой связи недвижимости разного назначения — современные объекты должны быть гибкими и готовыми к изменениям рынка.Мы уже продумываем здания таким образом, чтобы функции могли трансформироваться. Возможно, в будущем офисные пространства придется адаптировать под гостиничные форматы, торговые площади — под сервисы, развлечения или образование.Объект должен жить десятилетиями, а значит, быть способен меняться вместе с городом. При этом жилые проекты все чаще будут развиваться вместе с качественной инфраструктурой, а деловые объекты — становиться полноценными городскими экосистемами. Именно на такие проекты мы сегодня делаем ставку.— Если город пока не готов к таким изменениям, стоит ли девелоперу рисковать?Любое новое решение должно быть просчитано. Наша задача как консультантов — помочь девелоперу снизить риски. Мы можем показать в цифрах потенциальный спрос, рассчитать экономику проекта, подобрать оптимальный формат, определить необходимый состав функций и показать успешные примеры реализации аналогичных решений.Именно аналитика позволяет принимать смелые решения не интуитивно, а профессионально.— Если сравнить компанию в начале своего пути и сегодня, что изменилось больше всего? И каким вы видите главный результат этих 18 лет?Сегодня мы работаем над масштабными проектами комплексного развития территорий, создаем многофункциональные комплексы. Один из таких проектов реализуется во Владивостоке — это МФК площадью более 150 тысяч квадратных метров, сочетающий в себе функции суперрегионального ТРЦ, бизнес-центра и апарт-отеля.В нашем портфолио есть и другие крупные и знаковые проекты:· разработка концепции коммерческой инфраструктуры в проекте КРТ «Кипрея на холмах» (г. Тюмень), где предполагается смешанная жилая застройка на 65 000 жителей;· Стратегия редевелопмента территории бывшей Электростанции №1 Центральной ТЭЦ и комплекса объектов культурного наследия на набережной Обводного канала (г. Санкт-Петербург);· многофункциональный комплекс «АРТ» (г. Казань) от девелопера «UD Group», где реализована уникальная концепция community-центра и который ни раз становился триумфатором крупнейших федеральных премий;· концепция всей коммерческой инфраструктуры для знакового проекта в Нижнем Новгороде – технопарка высоких технологий в составе IT-кампуса «Неймарк»;· разработка концепции масштабного ритейл-парка на 100 тысяч квадратных метров (г. Воронеж);· торговый центр «Lavanda mall» и редевелопмент бывшего промышленного холодильника в МФК «Царская пристань» (г. Севастополь).Если оглянуться назад, становится очевидно, какой путь прошла компания. Мы начинали как небольшая команда, работавшая в одном регионе. Но благодаря постоянному развитию, глубоким исследованиям, накоплению экспертизы и стремлению к профессиональному росту смогли выйти на совершенно иной уровень.Сегодня нам доверяют проекты по всей стране — от Владивостока до Калининграда. Это уже не просто отдельные объекты недвижимости, а проекты, которые формируют новые районы, создают полноценную городскую среду и меняют облик городов. В какой-то момент мы перешли от развития локальной инфраструктуры к развитию целых территорий, а порой — к созданию настоящих микрогородов.И, наверное, именно это можно считать главным итогом. За каждым успешным проектом стоят годы опыта, исследований, поиска лучших решений и команда профессионалов, объединенных общей целью. Мы гордимся тем, что наш вклад становится частью будущего российских городов. И уверены, что самые интересные проекты у нас еще
24 июл, 09:31
Техкон совместно со Сбером представили технологию, способную сэкономить до 40% бюджета
На площадке Сбер Университета состоялась II Стратегическая сессия «Капитальный ремонт 360: опыт, технологии, решения», посвященная цифровой трансформации жилищно-коммунального хозяйства. Одним из ключевых событий мероприятия стало выступление генерального директора ИТ-компании «Техкон» Дмитрия Постнова. Он представил инновационную цифровую модель обследования многоквартирных домов (МКД), которая уже сегодня меняет парадигму управления жилым фондом в России.Мероприятие привлекло широкое внимание профессионального сообщества, а организаторы и Министерство строительства Российской Федерации особо отметили представленные технологии в числе лучших практик цифровизации ЖКХ.В своем докладе Дмитрий Постнов поднял острую проблему: существующая программа капитального ремонта давно утратила связь с фактическим состоянием домов. На сегодняшний день в России насчитывается более 700 тысяч МКД, однако массовая актуализация их состояния не проводилась последние 10 лет. В региональных программах капитального ремонта плановые сроки ремонта привязываются к году постройки здания, а не к его техническому состоянию. В результате ошибка при планировании ремонта домов стала системой, а накопленный дефицит в системе капремонта достиг колоссальной цифры в 5 триллионов рублей.Государством проработан и принят Федеральный закон № 561-ФЗ от 27.11.2023, который позволяет вносить в региональную программу капитального ремонта на результатам обследование дома. Тем не менее, обследование 1 дома инжиниринговой компанией может занимать от нескольких недель до месяца, что делает невозможным массовую проверку даже 1 тысячи домов (напомним, в Российской Федерации более 700 тысяч ).В ответ на этот вызов «Техкон», полноценная инжиниринговая компания по обследованию, разработала комплексное решение - обследование жилого фонда с применением цифровых технологий, аналитики и искусственного интеллекта. Технология компании позволяет сформировать единую цифровую модель региона, которая включает в себя:Искусственный интеллект: автоматическое обнаружение дефектов с помощью компьютерного зрения и распознавание документов любого качества (включая рукописный текст).Мобильные решения: приложения для полевой фиксации дефектов с функцией транскрибации (перевода голоса в текст) даже в условиях строительного шума.GIS-аналитику и 3D-моделирование: приоритизация объектов по реальной срочности ремонта с созданием объемных моделей зданий.Согласно практике Техкона в регионах, внедрение решения позволяет собирать данные на 70% быстрее, формировать отчеты на 90% быстрее, а общая скорость процессов вырастает в 7 раз при снижении стоимости в 2–3 раза.Представленная и апробированная модель проекта переводит процесс из плоскости «ремонт по графику» в «ремонт по реальной потребности». Главный посыл доклада — это реальная экономия. Переход к ремонту на основе фактического состояния домов позволяет экономить от 25% до 40% бюджета региона на капремонт за счет отказа от избыточных работ. Сэкономленные средства направляются на целевые работы по фактической потребности, что позволяет ускорить ремонт по-настоящему аварийных и проблемных объектов.По официальной статистике Минстроя РФ, за 2025 год в России обследовано 20 тыс. домов. Из них Техкон обследовал 16 тыс. домов и оптимизировал свыше 100 миллиардов рублей в регионах. В общей сложности специалисты «Техкон» обследовали 34 000 домов в России (почти 5% от всех МКД в РФ).Подводя итоги выступления, Дмитрий Постнов отметил, что внедрение единой цифровой модели региона — фактически переход от точечных решений по ремонту к системному управлению жизнью каждого дома:«Наша работа закладывает фундамент для глобальной реформы ЖКХ. Мы создаем основу для устойчивого роста, прозрачности отрасли и повышения качества жизни миллионов людей. Следующим логическим шагом после цифровизации капитального ремонта должна стать трансформация самих управляющих организаций. Цифровая УК нового поколения — это не штат персонала с ручными процессами, а высокотехнологичная платформа, работающая по аналогии с современными цифровыми банками. Ее ядро — единая информационная модель дома. Управляющая компания концентрируется на планировании, контроле и работе с жителями, а физическое выполнение работ передается на цифровую биржу подрядчиков, где прозрачная конкуренция снижает стоимость и повышает качество. В этой модели искусственный интеллект сам анализирует данные, прогнозирует развитие дефектов и формирует оптимальные планы ремонта. Наша итоговая цель — перейти от точечного латания дыр к управлению полным жизненным циклом дома, где фонды капремонта, УК, собственники и подрядчики работают в едином цифровом пространстве», - резюмировал Дмитрий Постнов. Отраслевой центр производительности труда при Минстрое РФ уже включил разработки «Техкон» в перечень лучших отраслевых практик.
22 июл, 19:50
Гостиничный рынок Новосибирска удвоится к 2030 году: максимальная динамика в сегменте апар
Согласно масштабному исследованию, проведенному компанией «IDEM-консалтинг», максимальная динамика на гостиничном рынке Новосибирска смещается в сторону масштабного строительства апарт-отелей, что приведет к двукратному увеличению качественного номерного фонда уже к 2030 году. На фоне текущего дефицита мест размещения заявленный ввод новых объектов способен перевести рынок из состояния нехватки предложения в фазу высокой конкуренции и снижения маржинальности.Сегодня туристический поток в Новосибирскую область демонстрирует высокие темпы роста. В 2025 году регион принял 51 тыс. только иностранных туристов, что на 38% превышает показатели 2024 года, всего же зафиксировано более 3 млн турпоездок. Основным драйвером сегодня выступает деловой туризм, на который приходится до 45% всего турпотока. Этот показатель существенно превышает средние значения для региональных нерекреационных центров, где доля бизнес-сегмента составляет около 25–35%.Статус крупнейшего транспортно-логистического хаба Сибири формирует стабильный спрос. Согласно данным экспертов IDEM, пиковые значения загрузки новосибирских гостиниц приходятся на периоды максимальной деловой активности: с февраля по апрель (70–79%) и с сентября по ноябрь (71–78%).Дефицит предложения и рост ценТекущее состояние рынка характеризуется нехваткой качественного предложения, особенно на Правом берегу Новосибирска. Из более чем 7,7 тыс. классифицированных номеров на долю качественного фонда (3–5 звезд) приходится около 3,9 тыс. Сегодня основу предложения составляют гостиницы 3 звезды (1786 номеров) и 4 звезды (1784 номера), а премиальный сегмент (5 звезд) представлен ограниченным числом объектов и насчитывает всего 322 номера.Реальный уровень загрузки качественных гостиниц оценивается аналитиками в 55–60%. Дефицит номерного фонда стимулирует рост средней стоимости проживания на 12–15%. В среднем по городу ADR составляет около 5 200 рублей, при этом для отелей категории 4 звезды показатель колеблется в диапазоне от 6 000 до 8 500 рублей.В ближайшие годы рынок ждет кардинальная трансформация. В активной стадии реализации находятся 13 проектов, которые к 2030 году выведут на рынок около 6,5 тыс. новых номеров, практически удвоив существующий фонд. Более 50% заявленного ввода приходится на формат апарт-отелей, что является зоной максимальной динамики девелоперской активности. Большинство из них — это многофункциональные комплексы, относящиеся к среднему и высокому ценовому сегменту.Поворотной точкой для инвесторов станет период 2028–2029 годов, когда на рынок выйдет до 80% заявленных проектов. В этот момент девелопмент гостиниц может перейти из категории привлекательного в рисковый, а средняя загрузка может упасть до 45–55%.«Сегмент гостиниц 3* и апарт-отелей эконом-класса наиболее уязвим к перенасыщению. Рост предложения в этом классе опережает рост платежеспособного спроса. Ожидается усиление ценовой конкуренции, снижение маржинальности и уход с рынка мелких операторов, — прогнозирует генеральный директор «IDEM-консалтинг» Екатерина Гресс. — При этом сегмент 4 может сохранить относительную устойчивость при условии наличия уникальной локации и развитой инфраструктуры, а сегмент 5 сохранит дефицит качественных люксовых объектов и сможет удерживать премиальные тарифы даже в условиях общего насыщения».Начиная с 2031 года ожидается переход рынка в фазу консолидации: загрузка стабилизируется на уровне около 60%, а главным критерием успешности проектов станет не столько бренд, сколько качество концепции и наличие профессиональной управляющей компании.
20 июл, 19:25
Рынок Light Industrial в Красноярске удерживает ценовой паритет с Новосибирском при минима
Сегмент Light Industrial в Красноярске сегодня демонстрирует выраженную консервативную стабильность, локальный дефицит профессиональных площадей позволяет удерживать коммерческие ставки практически на уровне ключевых логистических хабов Сибири. Согласно масштабному исследованию консалтинговой компании IDEM, при самом скромном в Сибирском федеральном округе объеме действующего предложения (85 тыс. кв. м) и консервативных планах девелоперов на ближайшие годы (всего 27 тыс. кв. м), цены на качественные гибкие площади здесь демонстрируют высокую устойчивость. Рынок ЛИ Красноярска не стремится к агрессивному спекулятивному росту, а находится в фазе здорового баланса, полностью опираясь на внутренний ресурсно-логистический спрос.Баланс спроса и предложенияКрасноярский край сформировал обособленную и экономически устойчивую модель индустриальной недвижимости. В отличие от соседнего Новосибирска, который развивается с рекордными объемами ввода крупных распределительных центров, Красноярск делает ставку на точечное удовлетворение внутренних нужд. Главным фактором такой динамики выступает жесткая локализация грузовых потоков и специфика местной ресурсно-ориентированной логистики.Показатели обеспеченности площадями формата Light Industrial здесь самые скромные среди крупных промышленных узлов — всего 93 кв. м на 1000 человек (для сравнения, в Новосибирске этот показатель составляет 138 кв. м, а в Екатеринбурге — 233 кв. м). Однако этот малый объем предложения полностью компенсируется ограниченным, но стабильным пулом местных арендаторов. Рынок Красноярска практически застрахован от кризиса перепроизводства и резкого роста вакантных площадей, поскольку новые объекты выводятся на рынок крайне осторожно.Анализ коммерческих условий разрушает миф о слабости красноярского субсегмента ЛИ. За счет отсутствия избыточного предложения, арендные ставки в городе удерживают прочные позиции и дышат в спину лидерам макрорегиона.В сегменте качественных помещений Light Industrial, включая профессионально модернизированные производственно-складские объекты, годовая ставка аренды в Красноярске зафиксирована в диапазоне от 10 500 до 11 500 рублей за кв. м. В Новосибирске аналогичный показатель составляет 10 500 – 12 500 рублей. Таким образом, нижняя ценовая граница качественного квадрата в обоих сибирских городах идентична.В секторе стандартных производственно-складских зон общего назначения разрыв также минимален: средние ставки в Красноярске составляют 9 500 – 10 500 рублей за кв. м в год против 10 000 – 11 000 рублей в Новосибирске и Екатеринбурге. Локализация логистических маршрутов позволяет красноярским собственникам избегать демпинга и сохранять высокую доходность существующих активов.О том, как устроен внутренний баланс красноярского рынка и какую стратегию стоит выбирать инвесторам в условиях ограниченных объемов ввода, рассказывает генеральный директор IDEM-консалтинг,Екатерина Гресс:«Красноярск сегодня — это классический пример стабильного нишевого рынка, чьи перспективы напрямую зависят от локального ресурсно-логистического спроса. Здесь нет бурной спекулятивной гонки, и в этом его плюс. Однако девелоперам важно понимать, что формат Light Industrial перестал быть просто коробкой под склад. Это сложный гибридный продукт, где инженерия и логистика завязаны на жесткую финансовую модель. При текущей стоимости заемного капитала и росте капитальных затрат на 25–30% любая ошибка на этапе проектирования может стать фатальной.Наш главный совет компаниям, которые планируют заходить в этот регион: не гонитесь за масштабами, делайте ставку на технический аудит и гибкость параметров. Из-за дефицита качественных сетей в Красноярске критически важно проводить глубокий изыскательский due diligence. Чтобы минимизировать риски, мы рекомендуем девелоперам ориентироваться на небольшие городские проекты площадью до 8–15 тысяч квадратных метров с нарезкой блоков под малый и средний бизнес. При этом заходить в стройку стоит только при наличии подтвержденного пре-лизинга на уровне 50–60% или с долгосрочными договорами, где четко прописана индексация ставок. Только командная работа с консультантами и точный расчет инвестиционной модели позволят защитить проект от простоя».Инерция промзон и потенциал реновацииВ среднесрочной перспективе Красноярск ожидает планомерная стабилизация. Ключевым трендом станет естественная модернизация: локальный бизнес будет постепенно перемещаться из морально и физически устаревшего советского фонда в более современные, чистые и энергоэффективные комплексы. Аналитики IDEM отмечают, что местный бизнес традиционно привязан к своим локациям — компании стремятся оставаться внутри городской черты, поближе к розничной инфраструктуре и трудовым ресурсам.Данный факт открывает отличную нишу для инвесторов и девелоперов через механизм реновации. На базе старых производственных площадок имеет смысл возводить современные объекты формата Light Industrial. Учитывая, что сроки технологического присоединения к сетям «с нуля» в отдаленных локациях могут занимать от 12 до 18 месяцев, реконструкция существующих промышленных территорий в черте Красноярска становится экономически наиболее выгодной. Наличие готовой дорожной инфраструктуры и базовых подключенных мощностей снижает финансовые риски девелопера.
29 июн, 08:25
Рынок Light Industrial в Новосибирске переходит к структурному росту на фоне острого дефиц
Ввод складских объектов в регионе за прошлый год составил более 420 тыс. кв. м., при этом аналитики «IDEM-консалтинг» фиксируют острый дефицит в сегменте Light Industrial Новосибирска. Согласно данным исследования, совокупный объем инвестиций в сектор на ближайшие два года оценивается в 12–15 млрд рублей. Новосибирский рынок Light Industrial официально завершает стадию первичного формирования и переходит к фазе активного структурного роста.Драйверы спроса и структура рынкаАналитики отмечают, что развитие сегмента гибких индустриальных площадей в Новосибирске обусловлено стремительным ростом e-commerce, локализацией малых сборочных производств и усилением роли города, как ключевого логистического хаба Сибирского федерального округа. Главным потребителем формата Light Industrial выступает малый и средний бизнес, который генерирует более 50% оборота региона. В этой сфере занято порядка 695 тыс. человек, что выводит Новосибирскую область на первое место в СФО и восьмое в России.Структура спроса на объекты LI в Новосибирске практически полностью идентична общероссийской. По 30% всего объема спроса приходится на МСП, а также маркетплейсы и e-commerce. Производственные компании формируют еще 25% спроса, доля IT-сектора и стартапов оценивается в 10%, а оставшиеся 5% распределены между прочими арендаторами. Основными пользователями формата выступают операторы «последней мили», дистрибьюторы FMCG, производители мебели и электротехники, нуждающиеся в совмещении офиса, шоурума и производства.Кластерная географияОбщий объем предложения производственных площадей в аренду в Новосибирске достигает 330 тыс. кв. м, однако доля качественного фонда, способного конкурировать с новыми проектами Light Industrial, не превышает 30%. Размещение этих площадей имеет выраженную кластерную структуру.Лидером является Северный кластер / Мочище (39% рынка), где дальнейший рост сдерживается дефицитом электромощностей и пробками на дорожных съездах в часы пик. Премиальная зона Кольцово / Толмачёво занимает 26% рынка и характеризуется развитой инженерной инфраструктурой и фокусом на e-commerce. На Левобережную промзону (территорию реновации советских предприятий) приходится 15%, а Краснообск / Мичуринский и высокотехнологичный Академгородок удерживают по 10%.Инженерные и логистические параметры напрямую влияют на ликвидность: объекты со свободной мощностью более 2 МВт и прямым выездом на федеральные трассы получают рыночную премию в размере 10–15%. Ограничения по сетям или сложная транспортная доступность, напротив, ведут к дисконту в 8–12%.В масштабах страны, общий складской рынок Новосибирска — совокупный объем предложения классов А и В превысил 2 млн кв. м, что выводит город на второе место среди региональных миллионников после Екатеринбурга. Однако в субсегменте Light Industrial сибирский хаб пока находится в статусе догоняющего региона.Если оценивать уровень обеспеченности площадями LI на 1000 человек, Новосибирск с показателем 138 кв. м опережает Красноярск (93 кв. м), но заметно отстает от Екатеринбурга (233 кв. м) и Казани (270 кв. м). По абсолютным объемам действующего предложения Light Industrial лидируют Казань (280 тыс. кв. м) и Екатеринбург (240 тыс. кв. м), в то время как в Новосибирске этот показатель равен 100 тыс. кв. м, а в Красноярске — 85 тыс. кв. м.Тем не менее, заявленный на 2026–2027 годы объем ввода в Новосибирске составляет рекордные 126 тыс. кв. м. Для сравнения: в Екатеринбурге планируется 120 тыс. кв. м, в Казани — 73 тыс. кв. м, а в Красноярске — 27 тыс. кв. м. При этом реальная строительная активность в Сибири пока сдержанна: в активной стадии возведения находится лишь 7,8 тыс. кв. м, а еще 30 тыс. кв. м — это реконструкция площадей действующего технопарка.Разрыв между регионами отчетливо заметен и в коммерческих условиях. Самые высокие ставки аренды зафиксированы в Казани — от 14 000 до 16 000 рублей за кв. м за качественные площади LI. В Екатеринбурге они составляют 11 500 – 13 500 рублей. В Новосибирске и Красноярске ставки в качественных проектах находятся в диапазонах 10 500 – 12 500 рублей и 10 500 – 11 500 рублей соответственно.В месячном исчислении топовые объекты Light Industrial в Новосибирске сдаются по 850–1000 рублей за кв. м, тогда как средние производственно-складские помещения обходятся в 750–850 рублей за кв. м в месяц. Нижнюю границу цен в Новосибирске по-прежнему удерживает демпинг со стороны старого советского фонда промзон, так как далеко не все локальные операторы пока осознали функциональные преимущества нового формата LI.Инвестиционный потенциалПо оценке экспертов, барьеры для входа девелоперов в сегмент Light Industrial остаются высокими: сказывается давление жесткой ключевой ставки ЦБ, рост капитальных затрат (CAPEX) на 25–30% с 2022 года, а также затяжные сроки подключения к инженерным сетям, достигающие в отдельных локациях 12–18 месяцев. Ключевыми игроками, формирующими этот рынок в Новосибирске, выступают региональные девелоперы и фонды недвижимости - ООО «Мичуринский кластер», ДК «Лидер Инвест Групп», Технопарк «Ново-Николаевский». Среднесрочный прогноз и рекомендацииСогласно базовому сценарию развития рынка Новосибирска на 2026–2028 годы, аналитики «IDEM-консалтинг» прогнозируют следующие показатели:● Ввод новых площадей ЛИ: 80–90 тыс. кв. м (без учета ТП «Ново-Николаевский», не отвечающего стандартам формата);● Уровень вакансии: 7–10%;● Ежегодный рост арендных ставок: +6–9%;● Чистая доходность новых проектов: 10,0–12,0%.В оптимистичном сценарии при стабилизации цен на материалы и снижении ставки ЦБ, объем ввода LI может достичь 100–110 тыс. кв. м, а при стрессовом — упасть до 30–40 тыс. кв. м. Дополнительным драйвером до 2029 года станет аграрный сектор: близость Алтайского края формирует запрос на пищевые производства с холодильной логистикой, что способно увеличить спрос в данном направлении на 25–30%.«В краткосрочной перспективе наиболее успешными обещают быть городские проекты площадью до 8–15 тыс. кв. м с нарезкой юнитов по 1000–5000 кв. м для нужд МСП. В условиях отсутствия жестких административных мер по выселению предприятий за черту города, девелоперам экономически выгоднее ориентироваться на точечное новое строительство в черте города или на реконструкцию советских промзон (таких как ЗАЭС и Северный узел), уже обеспеченных базовыми сетями.Для снижения рисков девелоперам рекомендуется закладывать целевую доходность от 11% и использовать фиксированные CAPEX-контракты. Арендаторам же, на фоне прогнозируемого роста цен, эксперты советуют фиксировать договоры аренды на срок от 3 до 5 лет с четко прописанной индексацией», - подчеркивает генеральный директор «IDEM-консалтинг» Екатерина Гресс.
17 июн, 16:51

16 окт, 18:08
Екатерина Гресс представила на V Юбилейном «Крым Урбан Форуме» анализ рынка недвижимости
Сегодня в рамках V Юбилейного «Крым Урбан Форума» в Ялте состоялась ключевая пленарная сессия «Крым 2026–2027: экономика территорий и девелопмента в условиях кризиса». Генеральный директор и управляющий партнер «IDEM-консалтинг» Екатерина Гресс представила масштабный доклад, посвящённый трансформации рынка жилой недвижимости Крыма.В своем выступлении эксперт подчеркнула, что «IDEM-консалтинг» ведет непрерывный анализ рынка первичной жилой недвижимости Крыма с 2021 года. По итогам первого полугодия 2026 года зафиксирована точка перелома: рынок перестал быть единым и фактически разделился на два субрынка с противоположными векторами развития:· Рынок городов для жизни (Симферополь, Севастополь, Керчь). Здесь наблюдается либо положительная, либо слабоотрицательная динамика. Количество сделок по жилой недвижимости практически не отклоняется от показателей прошлого года.· В городах в курортных локаций (Евпатория, Саки, Судак, Феодосия, Ялта, Алушта) отмечается отрицательная динамика продаж недвижимости. В среднем количество сделок сократилось на 39% относительно аналогичного периода прошлого года.· Если говорить о сегменте апартаментов в целом по Крымскому полуострову, то он переживает глубокий кризис: объем продаж сократился на 41%. В курортных локациях снижение составило 49%. Наиболее существенное сокращение количества сделок с апартаментами отмечается в агломерации Саки и Евпатория (−58%) и Феодосии (−93%).Согласно докладу спикера общий объем экспозиции на полуострове достиг 22,8 тысячи лотов, что на 26% больше, чем годом ранее. При этом количество сделок по ДДУ сократилось на 13,3% (до 3 885 за полугодие).На апартаменты пришлось 94% от общего объема сокращения продаж. Если спрос на квартиры снизился всего на 1,2%, то продажи апартаментов рухнули на 40,9%. В Симферополе, Севастополе и Керчи сконцентрировано 17,6 тысяч нераспроданных лотов. В курортных локациях — более 16 тысяч, а в премиальных Ялте и Алуште — 11 тысяч.Екатерина Гресс также детально разобрала влияние анонсированной льготной ипотеки под 6%. Ожидается, что программа окажет слабое влияние на рынок из-за высокой доли инвестиционной недвижимости (апартаментов), на которую она не распространяется.Прогноз: В первые шесть месяцев действия программы количество сделок с квартирами может вырасти в два раза, тогда как продажи апартаментов останутся на прежнем уровне. Общий рост темпов продаж на рынке составит около 79%. При текущих темпах продаж на распродажу остатков в городах для жизни уйдёт 3 года и 9 месяцев. В курортных локациях этот срок превышает 5 лет, а в Евпатории, Саках, Судаке и Феодосии приближается к 6 годам. Даже при оптимистичном сценарии объем нереализованных остатков через год окажется лишь на 10,5% ниже, чем без программы.«Чтобы перевести рынок из состояния «рынка покупателя» в «рынок продавца», темпы продаж в Крыму должны вырасти в 3,2 раза — до 2 523 сделок в месяц. Для сокращения остатков до шестимесячного запаса при повышенной скорости продаж городам-курортам потребуется увеличить темпы реализации в 3,5–3,8 раза», - отмечает Екатерина Гресс. - «Применение льготной ставки к апартаментам могло бы существенно улучшить ситуацию, вовлекая инвестиционный спрос в решение проблемы затоваривания», - добавляет эксперт.Главные выводы «IDEM-консалтинг»:1. Наблюдается расхождение векторов: экспозиция растет (+26%), а покупательская активность падает (-13%).2. Нагрузка предложения критическая: 45,4 тысячи лотов формируют затоваривание, особенно в курортном сегменте.3. Выигрывать будут проекты, которые точнее отвечают запросам покупателей по продукту, бюджетам (в 6 из 8 локаций лидирует диапазон 5–10 млн руб.) и условиям покупки.«Крым Урбан Форум» проходит в отеле «Ялта-Интурист» с 15 по 17 октября, он собрал более 600 девелоперов, архитекторов и инвесторов для выработки стратегий развития Юга России в условиях новой экономической реальности.

16 окт, 16:15
От ресурсов территории к востребованному продукту: как создаются курортные проекты
Почему одни территории становятся точками притяжения для туристов и инвесторов, а другие, обладая не меньшим природным потенциалом, так и не превращаются в востребованные курорты? Об этом говорила генеральный директор «IDEM-консалтинг» Екатерина Гресс на Всероссийском жилищном конгрессе.Дело не только в уникальности места. Важнее понять, какие ресурсы здесь есть, кому они могут быть интересны и как объединить их в продукт, за который люди готовы платить. Интерес к активному долголетию, профилактике заболеваний и качественному восстановлению меняет запрос на курортную недвижимость. Люди всё чаще ищут не просто отдых, а возможность улучшить сон, снизить уровень стресса, восстановить силы и поддерживать физическую активность. Но сам по себе тренд не определяет концепцию проекта. У каждой территории свой набор возможностей, своя аудитория и своё конкурентное окружение. Поэтому девелоперу важно не копировать популярные форматы, а найти продукт, который будет востребован именно в этой локации. В IDEM мы рассматриваем территорию как совокупность взаимосвязанных ресурсов — её капитал. Это не только термальные источники, минеральные воды, лечебные грязи и природные ландшафты, но и климат, культура, медицинские компетенции, инфраструктура, человеческие ресурсы и сложившаяся специализация места. Задача консультанта — исследовать эти ресурсы, определить их ценность для целевой аудитории и собрать из них продуктовую концепцию, которая отвечает потребностям рынка и инвестиционной логике проекта. Карелия: как создать курортный продукт на основе природного потенциала В одном из проектов в Карелии, недалеко от Сортавалы, перед нами стояла задача определить, как раскрыть потенциал территории на берегу Ладожского озера и превратить её природные преимущества в востребованный курортный продукт. Участок обладал выразительными исходными характеристиками: лес, вода, северные пейзажи, тишина и возможность уединённого отдыха. При этом здесь не было традиционных лечебных ресурсов, таких как минеральные воды или лечебные грязи. Для нас было важно не ограничиваться оценкой природной привлекательности места. Мы исследовали рыночный контекст, туристическое поведение и возможности территории, чтобы понять, какой сценарий пребывания может стать основанием для проекта. В частности, средняя продолжительность пребывания в Сортавале составляла около двух ночей. Это наблюдение позволило поставить вопрос: что может мотивировать гостя остаться здесь дольше и сделать само пребывание самостоятельной ценностью, а не только остановкой на маршруте? В результате мы рассматривали продукт не просто как гостиницу в красивом месте, а как пространство для восстановления, снижения стресса, активного отдыха и цифрового детокса. Природные преимущества территории получили продолжение в прогулочных маршрутах, водных активностях, контакте с окружающим ландшафтом и знакомстве с местной культурой. Эту идею должна была поддержать соответствующая инфраструктура — от размещения в гостинице и коттеджах до спа- и банных пространств, гастрономии и зон отдыха. Принципиально здесь то, что ни один из этих элементов сам по себе не формирует полноценный продукт. Его создаёт сочетание ресурсов, функций и сценариев пребывания, которое отвечает определённому запросу аудитории. Этот пример показывает, что отсутствие традиционных лечебных факторов не означает отсутствия курортного потенциала. Иногда ключом к созданию продукта становится не уникальный природный ресурс, а грамотная комбинация ландшафта, услуг, инфраструктуры и впечатлений. Когда особенности территории меняют сам девелоперский продуктРабота с территориальным капиталом не всегда означает создание нового курорта с нуля. Иногда задача консультанта — увидеть, как уже сложившаяся специализация локации может повлиять на продукт жилого или апартаментного комплекса.В другом проекте мы разрабатывали концепцию комплекса апартаментов в курортной локации, известной своими лечебными грязями и специализацией на восстановлении опорно-двигательного аппарата. Это позиционирование территории было не просто характеристикой места. Оно помогало понять, какая аудитория сюда приезжает, какие потребности у неё могут возникать и какие свойства недвижимости способны стать для неё дополнительным преимуществом. В ходе работы мы пересмотрели квартирографию проекта и рекомендовали девелоперу предусмотреть планировочные решения, более удобные для людей с ограниченной мобильностью. В частности, речь шла о расширенных дверных проёмах и большем внимании к безбарьерной среде. Такие решения позволяли учитывать потребности аудитории уже на этапе проектирования, не превращая доступность в дорогостоящую доработку после строительства. При этом, по нашей оценке, предложенные изменения не требовали существенного удорожания проекта. Но значение этой работы не ограничивалось планировками. Мы увидели потенциал позиционирования комплекса не только как недвижимости для отдыха в курортной локации, но и как места для более длительного пребывания или проживания. Для собственников это могло стать дополнительным преимуществом, а для инвесторов — основой для рассмотрения арендной модели, ориентированной на определённую аудиторию, приезжающую на восстановление. Небольшой масштаб проекта — около 180 лотов — позволял точнее сегментировать предложение и не пытаться сделать его универсальным для всех. В данном случае природный лечебный ресурс и сложившееся позиционирование территории помогли нам найти возможности для дополнительной ценности самого объекта недвижимости. Этот пример важен тем, что демонстрирует: потенциал курортной локации может раскрыться не только в гостиничном или рекреационном продукте. Он способен влиять на концепцию жилой недвижимости, планировочные решения, целевую аудиторию и возможные сценарии использования объекта. Почему важно исследовать территорию целиком Оба примера показывают разные стороны одной задачи. В Карелии мы искали, как на основе природных условий и анализа рынка сформировать новый сценарий пребывания, который мог бы стать основой курортного продукта. В проекте апартаментов — как учесть лечебную специализацию территории и особенности её аудитории при разработке самого девелоперского предложения. В обоих случаях отправной точкой стало не заранее выбранное решение, а исследование: возможностей места, потребностей людей, конкурентного окружения и перспектив использования продукта. Для девелопера такой подход важен и с продуктовой, и с инвестиционной точки зрения. Он помогает определить, какие функции действительно нужны, какие характеристики могут создать конкурентное преимущество и во что стоит инвестировать на этапе проектирования. Иногда результатом становится новый формат курорта, иногда — изменение квартирографии или планировочных решений, которые при относительно небольших затратах способны повысить удобство и привлекательность объекта для целевой аудитории. Поэтому мы не рассматриваем курортный девелопмент исключительно как работу с природными лечебными ресурсами или следование трендам — будь то велнес, активное долголетие или оздоровительный туризм. В центре внимания всегда должен оставаться конкретный продукт: для кого он создаётся, какую потребность закрывает и за счёт чего будет востребован. В IDEM мы соединяем исследование территории, анализ аудитории и конкурентов, разработку концепции и оценку её инвестиционной логики. Наша задача — увидеть не только то, чем территория обладает сегодня, но и то, какие возможности открываются, если правильно объединить её ресурсы и интересы будущих пользователей. Ресурс территории — это потенциал. Продукт рождается тогда, когда этот потенциал находит своё применение.
14 окт, 11:59
Переход на класс «A»: офисный рынок Казани на этапе структурного переформатирования
Качественный фонд столицы Татарстана готовится ввести до 30 тыс. кв. м нового предложения к 2028 году. По данным экспертов компании «IDEM-консалтинг», рынок офисной недвижимости становится более конкурентным, предложение растет, вакансия увеличивается, но точечно, главным образом за счет крупных площадей. На фоне выросшей до 8,5% вакантности в классе «A» и явного перекоса экспозиции в сторону крупноформатных блоков, ключевым драйвером рынка становятся гибкость планировок и ценовые преимущества в сегменте «B+».Масштаб фонда и региональный контекстРынок офисной недвижимости Казани консультанты IDEM относят к развитым региональным рынкам, при этом отмечают потенциал для дальнейшего роста. В рамках исследования IDEM выделили в городе 53 объекта качественной офисной недвижимости совокупной площадью 394,5 тыс. кв. м.Текущий объем фонда обеспечивает показатель на уровне 297 кв. м качественных офисов на 1 000 жителей. Это относит столицу Татарстана к развитым региональным центрам, хотя до показателей лидеров рынка город еще не дотянулся. В общероссийском рейтинге миллионников по обеспеченности офисами Казань занимает промежуточную позицию:Екатеринбург — 516 кв. м на 1 000 жителей;Новосибирск — 327 кв. м на 1 000 жителей;Казань — 297 кв. м на 1 000 жителей;Нижний Новгород — 233 кв. м на 1 000 жителей;Красноярск — 222 кв. м на 1 000 жителей;Уфа — 199 кв. м на 1 000 жителей;Пермь — 187 кв. м на 1 000 жителей.«Офисный рынок Казани уже достиг значительного масштаба. Для девелопмента важно оценивать не только объем предложения, но и то, какой продукт рынок способен поглощать и в каких сегментах сохраняется наибольший потенциал», — комментирует исследование Екатерина Гресс, генеральный директор «IDEM-консалтинг».Неравномерный ввод и экспансия класса «A»История развития качественного офисного фонда Казани всегда отличалась цикличностью: периоды затишья сменялись точечными всплесками ввода, наиболее значительные из которых приходились на 2013 и 2024 годы. В 2026 году рынок пополнится скромными 4 тыс. кв. м в проекте «A5 Premium». Однако основной ввод запланирован на период 2027–2028 годов.Среди проектов с подтвержденными сроками реализации заявлены: МФК «YES Горки» — 4,5 тыс. кв. м, бизнес-центр на ул. Н. Ершова — 3,5 тыс. кв. м и первая очередь МФК «Яр Парк» — 18 тыс. кв. м.Суммарно до 2028 года девелоперы намерены вывести на рынок около 30 тыс. кв. м, что эквивалентно 7,6% от существующего объема предложения. При этом еще до 27,5 тыс. кв. м приходится на объекты без подтвержденных сроков (в их числе МФК «Mix Use», БЦ на ул. Яхина, 45, БЦ на ул. Алексея Козина и МФК на ул. Чистопольской).Главный эффект предстоящего ввода заключается в трансформации структуры рынка по классам. Если сегодня 52% качественного фонда приходится на класс «B», а классы «A» и «B+» делят по 24%, то к 2028 году доля класса «A» увеличится до 31%. Доля класса «B+» зафиксируется на уровне 24%, а доля класса «B» в структуре фонда сократится.Для сравнения, на развитых рынках Санкт-Петербурга и Екатеринбурга доля класса «B+» составляет 30–34%. В Казани же именно сегмент «B+» останется относительно менее представленным, тогда как основной прирост новых площадей придется на верхний ценовой сегмент, уплотняя конкуренцию среди объектов класса «A».Анатомия вакантности: географический и форматный перекосПо состоянию на август 2026 года средний уровень вакансии качественных офисов Казани увеличился за год с 5,2% до 6,4%. Наиболее существенный рост вакантности произошел в классе «A», где показатель поднялся с 6,1% до 8,5%. В сегментах «B+» и «B» вакантность составила 5,1% и 6,0% соответственно.Однако детальный географический разбор показывает, что об избытке офисов в целом по городу речи не идет. Свободные площадки распределены по карте Казани неравномерно:Вахитовский район аккумулирует 86% всей вакансии города. При объеме фонда в 205,7 тыс. кв. м, доля свободных площадей здесь достигла 10,5% (около 21,6 тыс. кв. м).За пределами центра максимальный уровень вакантности зафиксирован в Советском районе — всего 2,6%.Второй ключевой дисбаланс лежит в плоскости габаритов экспонируемых лотов:Помещения площадью менее 50 кв. м формируют 53% от общего количества лотов, но занимают лишь 6% от всей экспонируемой площади.Блоки свыше 500 кв. м составляют скромные 11% от числа лотов, но забирают на себя 71% всей экспонируемой площади.Ставки арендыСредневзвешенная ставка аренды на рынке качественных офисов Казани зафиксировалась на отметке около 1 800 руб./кв. м в месяц. В разрезе классов распределение выглядит следующим образом:Класс «A»: 2 700 руб./кв. м/мес.;Класс «B+»: 2 150 руб./кв. м/мес.;Класс «B»: 1 400 руб./кв. м/мес.Низкая вакантность офисов на периферии и довольно ровные ставки аренды за пределами центра создают предпосылки для дальнейшей децентрализации. При этом масштаб каждого проекта должен определяться исходя из локальной емкости спроса, существующего фонда и конкурентного окружения.В межрегиональном контексте Казань удерживает статус одного из самых дорогих офисных рынков в сравнении с другими регионами:В классе «A» ставка 2 700 руб./кв. м/мес. сопоставима с Екатеринбургом (2 650 руб.) и уступает лишь Новосибирску (2 900 руб.).В классе «B» уровень 1 400 руб./кв. м/мес. опережает Екатеринбург (1 250 руб.), Нижний Новгород, Красноярск, Уфу и Пермь.В классе «B+» ставка 2 150 руб./кв. м/мес. является абсолютным максимумом среди всех сопоставимых региональных миллионников.«Класс «B+» создает предпосылки для дальнейшего развития сегмента. При этом потенциальный объем нового объекта должен определяться для каждой локации отдельно. Высокая относительно класса «B» арендная ставка при более низкой вакантности показывает, что качественное предложение востребовано рынком и арендаторы готовы платить за него дополнительную ценовую премию», — отмечает Екатерина Гресс.Субрынки за пределами Вахитовского района:Ново-Савиновский район: фонд — 15,6 тыс. кв. м; ставка — 1 791 руб./кв. м/мес.; вакантность — 0,6%.Советский район: фонд — 100,9 тыс. кв. м; ставка — 1 724 руб./кв. м/мес.; вакантность — 2,6%.Приволжский район: фонд — 58,1 тыс. кв. м; ставка — 1 698 руб./кв. м/мес.; вакантность — 1,3%.Московский район: вакантность — 0,9%.Кировский район: вакантность — 0% (свободные площади полностью отсутствуют). Парковочный индекс, как фактор спросаДополнительным рычагом в конкурентной борьбе за арендатора становится парковочная обеспеченность. Среднерыночный показатель качественных БЦ Казани составляет 1,2 машино-места на 100 кв. м арендопригодной площади (GLA).По классам парковочный коэффициент в Казани распределился следующим образом:Класс «B+» — 1,8 машино-места на 100 кв. м GLA;Класс «A» — 1,6 машино-места на 100 кв. м GLA;Класс «B» — 0,8 машино-места на 100 кв. м GLA.В территориальном разрезе лидером по паркингам выступает Приволжский район с показателем 3,0 машино-места на 100 кв. м GLA. В Советском районе коэффициент составляет 1,5, в Кировском — 1,3, в Ново-Савиновском и Вахитовском — по 1,1, а замыкает список Московский район с 0,8 м/м. Для нецентральных проектов именно высокий коэффициент парковки становится ключевым аргументом, перекрывающим географическую удаленность для потенциальных клиентов.
25 сен, 08:45
Один, но не одинок. Как рост одиночных домохозяйств трансформирует городскую среду
Когда человек живёт один: трансформации потребительского спроса на недвижимостьСвоим экспертным мнением по данной теме делится генеральный директор "IDEM-консалтинг" Екатерина Гресс:Существует понятный индикатор глубоких социальных изменений — достаточно посмотреть на то, какое число людей проживает в одиночестве.В России количество частных домохозяйств, состоящих из одного человека, увеличилось с 11,7 млн в 2002 году до 27,6 млн в 2020-м. За восемнадцать лет прирост составил 135,3%. При этом феномен давно вышел за рамки демографии пожилого населения: 57,4% граждан, проживавших в таких домохозяйствах в 2020 году, находились в трудоспособном возрасте.Масштаб этого тренда становится ещё более наглядным в глобальном контексте. Согласно исследованию Boston Consulting Group, опубликованному в августе 2026 года, Solo Living вошел в пятерку ключевых и устойчивых сдвигов в потребительском поведении.BCG провела опрос более 13 тыс. респондентов в 12 странах и исследовала практики свыше тысячи брендов. В странах с развитой экономикой сегодня в среднем каждое третье домохозяйство является одиночным. А с 2010 года данный показатель вырос на шесть процентных пунктов. В таких странах, как Германия, Швеция, Франция и Италия, эта доля уже приближается к 40%.Переломный момент для рынка недвижимостиЗа сухими статистическими данными постепенно проявляются сдвиги и в повседневных сценариях поведения людей. А вслед за изменением образа жизни неизбежно должен трансформироваться и девелоперский продукт.Один человек — не значит один сценарийГоворя о Solo Living, легко поддаться стереотипу и представить молодого специалиста, переехавшего в мегаполис и арендующего компактную квартиру неподалёку от офиса. Такой клиент действительно есть, но он представляет лишь малую часть аудитории.Сценарии одиночного проживания крайне разнообразны:· Человек может жить один, осознанно откладывая создание семьи.· Специалист может переехать ради карьеры в другой город, пока его семья остается на прежнем месте.· Человек после развода выстраивает быт заново.· Он давно предпочитает самостоятельный уклад и осознанно его ценит.· Человек старшего возраста переходит на новый жизненный этап.У этих групп разный уровень доходов, разная структура привычек и жизненных планов, но их объединяет ключевое обстоятельство: все решения о пространстве, быте и потреблении они принимают единолично.И это базовое условие оказывает на рынок гораздо большее влияние, чем просто формальная численность членов семьи.По данным BCG, домохозяйства из одного человека в развитых странах тратят в расчете на одного потребителя в 2–3 раза больше, чем семейные. При этом от 50% до 70% участников опроса отмечают, что существующие товары и сервисы слабо адаптированы под их образ жизни. Барьеры кроются в базовых вещах: избыточные объемы упаковок, семейные форматы, предложения и скидки за опт, которые одиночке просто не нужны. Для такого покупателя ключевой приоритет — подходящий размер, качество и удобство, а не возможность купить больше по меньшей цене.Формируется парадоксальная ситуация: проживание в одиночку вовсе не означает стремления к экономии или снижению потребления. Напротив, такой клиент становится существенно более требовательным к ценности того, за что он платит.В девелопменте эта логика проявляется особенно ярко.Что происходит с планировкой квартиры?Если в квартире проживает один человек, привычный функциональный состав помещений объективно пересматривается. Отпадает необходимость содержать площади, рассчитанные на распорядок семьи. Сокращаются объемы систем хранения, кухня становится более компактной, а зоны для стирки и ухода за вещами требуют меньших габаритов. Однако из этого не следует, что покупателю достаточно предложить лишь уменьшенную копию стандартной квартиры. Напротив, уменьшение метража предъявляет предельно высокие требования к эргономике и планировочным решениям.У человека, который живет один, нет возможности перераспределить бытовые задачи. Все пространство и инженерные решения ориентированы на одного пользователя. Поэтому нерациональная планировка, непродуманные проходные зоны, неудобное хранение или неэргономичное рабочее место сразу же вызывают дискомфорт.При этом часть функций безболезненно выносится за границы приватных метров:· Полноценный рабочий день или отдельные часы можно провести в коворкинге.· Для конфиденциального звонка подходит переговорная в лобби.· Спортивный инвентарь не нужно хранить дома при наличии качественного фитнес-клуба поблизости.· Бытовые сервисы переходят из формата домашних обязанностей в формат внешних услуг.Аналогичный процесс наблюдается во всех сферах бизнеса: уменьшается фасовка продуктов, растет сегмент порционной доставки готовой еды, развиваются персональные подписки и сервисы. Рынок адаптируется к клиенту, который отказывается платить за лишний объем.В жилой недвижимости происходит аналогичная трансформация, но в более сложной форме — ведь речь идет не о разовой покупке, а о пространстве для повседневной жизни.Квартира не теряет значимости — меняется её функциональная рольДля человека, живущего отдельно, сохраняется блок фундаментальных функций, которые он вряд ли захочет выводить из приватного контура: полноценный сон, восстановление сил, личное хранение, гигиена, уединенный отдых. Однако далеко не каждому сценарию требуется выделенный приватный квадратный метр.Граница между квартирой и внешней средой становится размытой. Часть функций естественным образом перемещается за пределы дома. И здесь возникает ключевой вопрос, к обсуждению которого отечественный девелопмент только подходит: насколько жилому комплексу необходимо стремиться к полной автономности и самодостаточности?За последние годы стандартом рынка стало насыщение проектов обширной внутренней инфраструктурой: масштабные лобби, встроенные коворкинги, общественные гостиные, спортивные залы, переговорные. В буклетах и презентациях это выглядит убедительно, но модель имеет строгую экономику: создание и эксплуатация этих площадей требуют высоких затрат.Если приватная площадь квартиры уменьшается, а объем мест общего пользования растет, то экономия на стоимости приватных метров частично нивелируется затратами на инфраструктуру и ее обслуживание.Поэтому задача девелопера — не просто наращивать квадратные метры общих пространств, а точно оценивать их реальный востребованный сценарий и частоту использования. Многофункциональное помещение, меняющее сценарии в течение дня (работа утром, встречи днем, закрытые мероприятия вечером), экономически кардинально отличается от обычной общественной зоны, используемой от случая к случаю.Существует и второй путь — не интегрировать всю инфраструктуру внутрь одного ЖК.Если в пешеходной доступности уже функционируют качественные сервисы, кофейни, спортивные залы и рабочие пространства, объективной необходимости дублировать их внутри здания нет. В таком случае ценность формируется на уровне качественного городского окружения. Мы в IDEM всегда досконально исследуем окружающую инфраструктуру, в том числе и планы конкурентов в локации, чтобы четко определить объем и функционал собственных сервисов в ЖК.И вот на этом этапе феномен Solo Living выходит далеко за рамки отдельно взятого жилого помещения.Одиночные домохозяйства наиболее явно демонстрируют условность границы между жильем и остальным городом:· При гибридном формате работы у человека нет необходимости ежедневно посещать офис.· Развитая доставка снимает потребность в регулярных визитах в крупные торговые центры за базовыми покупками.· Наличие внешней спортивной инфраструктуры освобождает домашнее пространство от тренажеров.· Кафе и рестораны поблизости делают необязательной роль квартиры как единственного места для встреч.Жизненные сценарии распределяются по городской сети. Для девелопера критически важным становится не только качественный состав самого объекта, но и характеристики окружающего района.Проект высокого уровня, лишенный качественного окружения и зажатый между автомагистралями и парковками, теряет существенную часть потребительской ценности. И наоборот: продуманный компактный жилой продукт в насыщенной и функциональной городской среде способен дать резиденту значительно больше возможностей, чем масштабный комплекс, пытающийся имитировать весь город внутри себя.Для региональных рынков — Казани, Екатеринбурга, Нижнего Новгорода, Новосибирска и других — этот фактор имеет особое значение. Концепция проектов напрямую зависит от плотности застройки, пешеходной связности, проницаемости среды и развития сервисов.Прямое копирование зарубежных решений здесь неэффективно: российскому рынку необходимо исследовать реальный сценарий жизни применительно к человеку, живущему одному в конкретном региональном контексте.Торговая недвижимость: от утилитарных покупок к пространству присутствияДля торговых центров развитие Solo Living обозначает серьезную трансформацию. Торговая недвижимость уже долгое время смещает фокус в сторону эмоций, услуг, гастрономии и развлечений, и рост числа одиночных домохозяйств усиливает этот вектор.Если у человека нет утилитарной необходимости ехать за покупками (все закрывается онлайн-заказами), что станет мотивом для посещения ТЦ?Ответ лежит в плоскости смены причин визита: пообедать, провести встречу, посетить тренировку, сменить обстановку или провести время вне дома. Торговый центр становится интересен как локация для комфортного проведения времени.В исследованиях Mintel этот сдвиг рассматривается через призму нормализации одиночного досуга (solo leisure) и необходимости адаптации офлайн-пространств под solo visitors. В отчете Mintel за 2025 год создание комфортной среды для одиночных посетителей и пространств, способствующих неформальной социализации, выделено в качестве прямого тренда.Для торгового центра это означает смену акцентов: одиночный посетитель может провести в комплексе несколько часов, совмещая работу, питание, получение услуг и покупки. В этой цепочке ритейл сохраняет значение, но интегрируется в более длинный сценарий пребывания.Ярким примером адаптации выступает формат фуд-холлов, предлагающий вариативность и неформальную атмосферу. Для соло-потребителя такая среда органичнее и психологически комфортнее, чем классические рестораны, ориентированные преимущественно на семейные или групповые визиты. Для офисного сегмента вызов выглядит еще более серьезноГибридный график ослабил привычку ежедневного присутствия в офисе, а автономный быт одиночного сотрудника делает домашний рабочий сценарий предельно удобным — ему не нужно подстраивать график под членов семьи, а звонки и глубокую работу легче организовать дома.Перед бизнес-центрами встает вопрос не столько об оптимальной площади, сколько о фундаментальных причинах, ради которых сотруднику стоит приехать в офис.Главная ценность физического офиса смещается в сторону процессов, где очное взаимодействие дает максимальный эффект: переговоры, командные сессии, брейнштормы, нетворкинг. Это находит отражение в архитектуре пространств: монотонные опенспейсы уступают место гибридным решениям с высоким долей переговорных, трансформируемых зон и пространств для совместной работы.Кроме того, возрастает роль качества окружения бизнес-центра. Если визит в офис становится выбором, а не обязанностью, ценность объекта определяется сопутствующей инфраструктурой: наличием общепита, сервисов, рекреационных зон и доступностью городской среды. В этом офисный и торговый сегменты оказываются в схожих условиях — обоим приходится бороться за решение человека покинуть свой дом. И снова на первый план может выйти локация, но с набором качеств среды и хорошей доступностью. Гостиницы и апартаменты: размытие традиционных границВ гостиничном секторе тренд Solo Living стимулирует рост пространственной мобильности. Человек без семейных обязательств легче меняет локацию, может жить на несколько городов, совмещать работу с путешествиями или выбирать временные форматы проживания. В этой точке формируется высокий спрос на сочетание приватности, сервиса и готовой инфраструктуры.Граница между классическими отелями, сервисными апартаментами и долгосрочной арендой становится проницаемой. Потребитель выбирает не юридический статус объекта, а сценарий проживания под конкретный жизненный этап:· Квартира в долгосрочную аренду на пару лет.· Сервисные апартаменты на несколько месяцев.· Отельный номер с инфраструктурой на пару недель.Больше возможностей для самостоятельного гостяПри проектировании отелей Solo Living не означает создания отдельного продукта для «одинокого» гостя. Человек может приехать один в командировку, на короткую поездку или просто воспользоваться возможностью провести время самостоятельно. Поэтому, на наш взгляд, отличие новых объектов должно в более широком наборе сервисов, позволяющих закрыть максимум потребностей внутри объекта: питание, работа, wellness и восстановление, досуг.В апарт-отелях этот принцип проявляется ещё сильнее, поскольку человек проводит в объекте больше времени. Здесь важен не только функционал апартамента, но и качество общей среды.Хороший пример — апарт отель Well в Санкт-Петербурге. Помимо зон для коворкинга в лобби, в проекте есть открытая зона бара с разными типами посадки: можно общаться за стойкой, выбрать столик в общем пространстве, работать за общим столом или найти более уединённое место. Отель pet-friendly и располагает небольшой площадкой для выгула собак. Есть и спортивная зона.Для нас здесь важен сам принцип: человек может пользоваться общей инфраструктурой один, но при этом не чувствовать себя изолированным. Он сам выбирает, провести время в приватном пространстве, поработать среди людей, пообщаться или просто находиться в общей среде.Именно эта возможность выбора степени уединения и общения становится одним из отличий продукта, который проектируется с учётом роста аудитории Solo LivingГлавная ошибка — просто уменьшить площадь и назвать это Solo LivingНаиболее поверхностный вывод, который может сделать рынок, — это механическое сокращение площадей и позиционирование получившихся мелких лотов как нового формата. Однако сам по себе малый формат не гарантирует качественного девелоперского продукта.Человеку может быть достаточно и 25 -35 кв. м, но ключевыми факторами комфорта для него станут: продуманная эргономика рабочего места, системы хранения, качество сна, доступность бытовых сервисов и полноценная городская среда за порогом квартиры.Выводы для российского рынкаSolo Living не формирует отдельный сегмент недвижимости — он меняет требования к уже существующим продуктам. Причём в каждом сегменте этот сдвиг проявляется по-разному.В жилой недвижимости речь идёт не просто о сокращении площади, а о более точном соотношении приватного пространства, сервисов внутри проекта и возможностей городской среды. Для торговых объектов меняется сама причина визита: когда утилитарные покупки всё чаще можно совершить онлайн, возрастает значение гастрономии, услуг, досуга и комфортного пребывания. Для офисов ключевым становится вопрос ценности физического присутствия — что именно человек получает, приезжая в бизнес-центр, чего он не может получить дома. В гостиницах и апарт-отелях, напротив, возрастает ценность сервисов и инфраструктуры, позволяющих человеку, приехавшему одному, самостоятельно организовать работу, отдых и повседневные потребности.При этом общий принцип для всех сегментов один: человек, живущий один, получает больше свободы выбора и одновременно становится более требовательным к тому, за что он платит.Поэтому при создании проекта недостаточно определить его класс, набор функций и целевую аудиторию в привычных демографических категориях. Необходимо понимать, как конкретный человек живёт, какие функции ему действительно нужны, какие он готов вынести за пределы объекта и за какие сервисы готов платить.Для девелопера Solo Living — это прежде всего изменение подхода к продукту: не создавать недвижимость под усреднённую модель семьи, а проектировать её с учётом разнообразия способов жить одному.И именно здесь возникает главный вопрос для российского рынка: не сколько квадратных метров нужно человеку, живущему одному, а какая комбинация пространства, сервисов и городской среды действительно соответствует его образу жизни.
15 сен, 10:45
Стрит-ритейл: что уже научились делать девелоперы и чему им только предстоит научиться
Ежегодно в сентябре генеральный директор IDEM-консалтинг Екатерина Гресс принимает участие в работе жюри премии CRE Awards в комитете, отвечающем за многофункциональную недвижимость и коммерческую инфраструктуру в жилых комплексах. Она делится своими наблюдениями с участниками рынка, так как проекты-финалисты очень точно отражают его текущую трансформацию.Если рассматривать представленные проекты как квинтэссенцию лучших практик, становится очевидным: за последние годы подход девелоперов к коммерческой инфраструктуре в жилых комплексах претерпел значительную эволюцию. Похоже, мы стоим на пороге очередного качественного перехода.Коммерция как элемент управления, а не просто объект продажиПервое и наиболее значимое наблюдение: девелоперы всё чаще предпочитают сохранять коммерческую инфраструктуру в своей собственности.Сегодня мы не наблюдаем стремления полностью реализовать коммерческие площади на этапе строительства. Даже в случаях продажи, застройщики, как правило, удерживают контроль над ключевыми функциями, не желая оставлять их на откуп исключительно рыночным механизмам.Этот сдвиг имеет фундаментальное значение. Если раньше основной задачей девелопера было создание ликвидного объекта и успешная сделка, то теперь, сохраняя коммерцию в собственности, компания берет на себя долгосрочную ответственность за качество среды.Внимание смещается с квадратных метров на пользовательский опыт: девелопер начинает проектировать не просто площади, а сервисы, сценарии жизни и социальную экосистему, частью которой станет житель. Мы видим, как инструменты работы с жителями (приложения, сообщества, кросс-маркетинг) постепенно интегрируются и в коммерческий сектор, превращая ритейл в управляемую часть жилого продукта.Масштабирование коммерческой функцииВторое наблюдение касается количественных показателей. В проектах-финалистах коммерческая инфраструктура всё чаще выходит за рамки привычных 3–6% от общей площади, достигая 10%, 12% и более. Речь идет о серьезных объемах — от нескольких десятков до ста тысяч квадратных метров.Такой масштаб позволяет рассматривать коммерцию не как вспомогательный элемент («магазины на первых этажах»), а как самостоятельную городскую функцию. Однако рост объемов неизбежно влечет за собой усложнение процессов управления.От функционального наполнения к проектированию сценариев жизниРынок проходит важный этап перехода от вопроса «что разместить?» к вопросу «как здесь будут жить?». Девелоперы всё чаще оперируют понятием «сценариев»: утро в кофейне или фитнес-центре, активный день в деловых сервисах, вечер в гастрономических зонах и пространствах для досуга.Это признак зрелости рынка: коммерция начинает восприниматься как инструмент формирования среды. Мы сами применяем этот подход (например, в проекте квартала «Идель» в Нижнем Новгороде), и приятно видеть, что подобная логика становится общепрофессиональным стандартом.Тем не менее, здесь кроется определенный вызов. Иногда планирование зон (например, строгое процентное распределение функций) диктуется концепцией девелопера, а не реальным рыночным спросом. Рынок может реагировать иначе, создавая дефицит в одних нишах и избыток в других. На мой взгляд, следующим шагом станет переход от жесткого программирования коммерции к гибкой системе постоянной проверки гипотез.Стрит-ритейл и специфика управленияИнтересно наблюдать, как при увеличении доли коммерции (свыше 10%) девелоперы начинают применять методы управления, характерные для торговых центров: формирование концепций, балансировка категорий и управление конкурентной средой.Однако важно учитывать специфику: стрит-ритейл работает по иным законам. Если в ТЦ конкуренция между двумя аптеками требует жесткого регулирования, то на улице соседство схожих форматов может, напротив, повышать привлекательность локации. Поиск этой новой, адаптированной модели управления — актуальная задача для рынка.Что касается состава арендаторов, то пока мы наблюдаем доминирование повседневной инфраструктуры (продуктовый ритейл, кофейни, локальные сервисы). Однако уже заметны признаки экспансии крупных fashion-операторов в стрит-формат. Это закономерный процесс, обусловленный децентрализацией городской жизни и развитием концепции «15-минутного города».Коммерция как социальная инфраструктураНельзя забывать и о социальной роли коммерции. Оживленные первые этажи с качественным освещением и сервисами создают ощущение безопасности и наполненности пространства. Коммерция становится частью социальной ткани проекта, что и объясняет стремление девелоперов тщательно фильтровать состав арендаторов, избегая форматов, не соответствующих имиджу и уровню жизни комплекса.Вызовы долгосрочного циклаГлавный вывод, к которому я пришла, заключается в следующем: девелоперы уже освоили проектирование коммерции для продажи жилья. Мы научились мыслить сервисами, сценариями и экосистемами.Но следующий вопрос неизбежен: что будет с этой инфраструктурой через 5 или 10 лет?Принимая коммерцию в собственность, девелопер берет на себя ответственность за её долгосрочный жизненный цикл. За десятилетие форматы потребления, логистика и требования операторов изменятся до неузнаваемости. Следовательно, коммерческое пространство должно обладать высокой степенью адаптивности. Уже на этапе проектирования необходимо закладывать возможности для трансформации: изменения планировок, инженерных систем и сценариев использования.ЗаключениеЭволюцию рынков можно представить следующим образом:Коммерция как товар.Коммерция как часть жилого продукта.Коммерция как управляемая среда.Следующий этап — динамичная среда, способная эволюционировать вместе с городом.Наша задача сегодня — перейти от проектирования коммерции для продажи квадратных метров к проектированию коммерции для полноценной, меняющейся жизни.
28 авг, 13:31
Аналитики IDEM оценили потенциал офисного рынка Перми
К июню 2026 года обеспеченность Перми качественной офисной недвижимостью составила всего 187 кв. м на 1 тыс. жителей — это наименьший показатель среди сопоставимых российских городов-миллионников. Средняя вакантность площадей опустилась до 3%. Следует отметить, что офисные здания класса «А» в городе полностью отсутствуют. По оценке экспертов IDEM Research, совокупный потенциал дальнейшего роста рынка составляет 100 – 115 тыс. кв. м.До 2030 года девелоперы уже заявили к вводу более 50 тыс. кв. м новых площадей, включая первый в истории города бизнес-центр класса «А». В целом эксперты констатируют смену инвестиционного цикла: рынок переходит от погони за квадратными метрами к жесткой конкуренции концепций и качества предпроектной подготовки.Согласно данным аналитических отчетов IDEM Research, по состоянию на июнь 2026 года качественный офисный рынок Перми представлен 32 профессиональными бизнес-центрами классов «В+» и «В» суммарной арендопригодной площадью (GLA) 193 тыс. кв. м.На сегодня показатель обеспеченности офисами в Перми - 187 кв. м на 1 тыс. человек, что существенно ниже других крупных региональных центров:Екатеринбург — 474 кв. м на 1 тыс. жителей;Новосибирск — 327 кв. м на 1 тыс. жителей;Казань — 315 кв. м на 1 тыс. жителей.Главными факторами накопленного структурного дефицита стали низкая девелоперская активность в регионе и устаревание существующего фонда. За последние 10 лет совокупный объем нового строительства в Перми составил менее 35 тыс. кв. м, а средний возраст действующих профессиональных бизнес - центров достиг 17 лет.В структуре предложения 58% занимают объекты класса «В», а 42% — класса «В+». Полноценные объекты класса «А», которые в других миллионниках формируют 10–20% рынка, в Перми вообще отсутствуют.Цены и вакантностьСредневзвешенный уровень вакансии на пермском офисном рынке составляет около 3% (2,3% в классе «В+» и 4,1% в классе «В»). При международной норме в 8–10%, подобные значения указывают на фазу глубокого структурного дефицита и отсутствие свободного качественного предложения.При этом средние арендные ставки пока сохраняются на умеренном уровне:Класс «В+» — 1 250 руб./кв. м в месяц;Класс «В» — 950 руб./кв. м в месяц.Разрыв между классами составляет всего 24%. Однако аналитики IDEM Research отмечают, что текущие ставки не отражают реальный предел платежеспособности спроса. В некоторых непрофессиональных офисных зданиях в центре города помещения сдаются по 2 300–2 500 руб./кв. м в месяц.«Сочетание минимальной вакансии со сравнительно невысокими средними ставками обусловлено не слабым спросом, а ограниченным качеством существующего офисного фонда, — подчёркивает Екатерина Гресс, генеральный директор «IDEM-консалтинг». — Сложившийся уровень цен не является максимальным. Появление на рынке современного и профессионального продукта нового поколения способно привести к значительному росту существующего ценового ориентира».Потенциал дальнейшего развития рынка эксперты IDEM оценивают в 100–115 тыс. кв. м. На текущий момент к реализации до 2030 года официально заявлено четыре крупных проекта совокупной площадью более 50 тыс. кв. м:1. Бизнес-парк «Гоголь» — многофункциональный комплекс в историческом центре с бизнес-центром класса «А» площадью 14,3 тыс. кв. м (заявленный ввод — 2027 год).2. Деловой центр в мкрн Ива — заявлен как класс «В», площадью порядка 5 тыс. кв. м (ввод в 2028 году).3. Бизнес-центр на ул. Екатерининской — заявлен как класс «В» площадью 11 тыс. кв. м (ввод в 2030 году).4. МФК «Пермь Сити» — бизнес-центр площадью 23 тыс. кв. м в рамках проекта комплексного развития территории (ввод в 2030 году).Децентрализация и проблема парковокХарактерной чертой пермского рынка остаётся выраженная пространственная децентрализация. На Свердловский район приходится 52% всех качественных площадей (103 тыс. кв. м), тогда как на центральный Ленинский район — 32% (60 тыс. кв. м). На остальные районы (Мотовилихинский — 14,5 тыс. кв. м, Индустриальный — 12 тыс. кв. м, Дзержинский — 3 тыс. кв. м) суммарно приходится менее шестой части рынка.«Особенностью рынка является его явная и историческая децентрализация, — добавляет Екатерина Гресс. — В таких условиях появление высококлассного продукта за границей центрального делового пояса, но при условии хорошей транспортной доступности, будет не только нормально восприниматься будущими резидентами, но и не приведет к существенному снижению арендных ставок относительно центра. Это открывает интересные перспективы для девелопмента».Еще одним узким местом действующего фонда является парковочная обеспеченность. Средний парковочный индекс в Перми составляет всего 0,9 машино-мест на 100 кв. м при отраслевом ориентире для новых БЦ в 1,5–2,0 м/мест на 100 кв. м. В Ленинском районе этот показатель вообще опускается до 0,7 м/мест, что не способствует росту цен на аренду офисов. Ограниченная парковочная обеспеченность остается одним из основных рисков для девелоперов и ставит под угрозу коммерческий успех будущих проектов.Новый инвестиционный цикл: возможности, риски и значение предпроектной подготовкиПо мнению консультантов IDEM, рынок входит в фазу, когда арендаторы выбирают не просто квадратные метры, а эффективную рабочую среду Среди ключевых требований бизнеса — качество инженерных систем, гибкость планировок, сервис, общественные пространства и возможность масштабирования в рамках одного объекта.В IDEM подчеркивают, что сам по себе дефицит предложения больше не гарантирует автоматический коммерческий успех новым объектам.Ключевые риски девелоперов при выходе на рынок:· выбор концепции, не соответствующей структуре локального спроса;· переоценка платежеспособности потенциальных арендаторов;· недостаточная проработка функциональной модели и инженерно-сервисной инфраструктуры;· ограниченная парковочная обеспеченность;· отсутствие грамотной стратегии коммерциализации и привлечения арендаторов на ранних этапах. «Рынок Перми обладает высоким потенциалом для развития качественной офисной недвижимости. Однако основным конкурентным преимуществом будущих проектов станет не объем строительства, а качество предпроектной подготовки, — подводит итог Гресс. — На этапе предпроектной подготовки и концептуального мастер-планирования закладываются решения, напрямую определяющие скорость заполнения бизнес-центра, уровень достигаемых арендных ставок и его долгосрочную инвестиционную эффективность».
21 авг, 14:16
Лидер цифрового мониторинга: компания Техкон заняла 8,8% рынка обследований зданий
Согласно данным нового маркетингового исследования Discovery Research Group, по итогам 2025 года компания Техкон вышла на первое место в сегменте услуг по обследованию и мониторингу объектов недвижимости. Доля компании в натуральном выражении составила 8,8% рынка, что делает ее абсолютным лидером федерального масштаба. Техническое обследование — это комплекс мероприятий по определению фактического состояния строительных конструкций и грунтов основания. Процесс регламентирован новыми стандартами и включает в себя несколько этапов.Исследование подтверждает, что российский рынок услуг по техническому обследованию зданий и сооружений в 2025 году продемонстрировал устойчивую динамику роста. Основными драйверами стали цифровизация строительной отрасли, ужесточение требований к безопасности эксплуатации жилого фонда и активное внедрение технологий информационного моделирования (BIM). На этом фоне компания Техкон сумела показать наиболее значительный прирост операционных показателей, заняв почти десятую часть рынка по объему выполненных работ.Технологический рывок и масштабированиеЭксперты агентства отмечают, что лидерство Техкон обусловлено переходом от традиционных методов визуально-инструментального обследования к автоматизированным системам мониторинга. В условиях износа части жилого и промышленного фонда, а также необходимости контроля сложных инженерных конструкций, спрос на высокотехнологичные решения в области обследования, стал определяющим фактором конкурентоспособности.В портфеле компании в 2025 году преобладали проекты, связанные с цифровым мониторингом состояния многоквартирных домов и промышленных объектов. Использование собственных ИТ-решений позволило компании Техкон кратно увеличить объем обрабатываемых данных без потери качества экспертизы.«Выход на позицию лидера рынка — это подтверждение правильности выбранной нами стратегии цифровой трансформации. Сегодня обследование недвижимости перестает быть просто "фиксацией дефектов". Это полноценный дата-менеджмент, позволяющий прогнозировать состояние объекта на годы вперед. Наша доля в 8,8% по натуральному объему — это тысячи обследованных объектов, за которыми стоят безопасность людей, сэкономленные бюджетные средства на капремонт зданий и прозрачность управления эксплуатацией. Мы продолжим инвестировать в точность инструментальных измерений и развитие наших мониторинговых платформ», - отмечает основатель и технический директор компании Дмитрий Постнов.Конъюнктура рынкаИсследование Discovery Research Group подчеркивает, что рынок остается высококонкурентным, однако наблюдается постепенная консолидация вокруг крупных игроков, способных обеспечить федеральный охват и высокую скорость подготовки заключений. В 2025 году ключевыми факторами выбора подрядчика стали наличие собственных мобильных лабораторий и возможность интеграции данных обследования в государственные и корпоративные системы учета недвижимости. Цифровой контроль недвижимости: как обследование зданий экономит миллиарды.Рынок услуг по обследованию и мониторингу технического состояния недвижимости в России по итогам 2025 года достиг объема в 4,88 млрд рублей. Несмотря на высокую фрагментацию, на нем выделилась тройка лидеров, контролирующая наиболее масштабные проекты. Стоит отметить, что конкуренция на рынке усиливается и за счет выхода непрофильных игроков. Помимо специализированных инженерных центров, услуги по обследованию начинают предлагать крупные производители стройматериалов и проектные организации, которые используют обследование как входную точку для контрактов по реконструкции или капремонту. Новые игроки должны понимать, что профессиональное обследование — это не просто статья расходов, а инструмент защиты активов и экономии, которая достигается достигается по нескольким направлениям: предотвращение катастрофических убытков; оптимизация бюджета на ремонт; снижение юридических рисков; выявление дефектов на ранней стадии.По прогнозам аналитиков, в 2026 году тренд на автоматизацию мониторинга сохранится. Ожидается, что компании-лидеры продолжат увеличивать свою долю за счет внедрения технологий искусственного интеллекта для анализа дефектов конструкций, что позволит еще больше оторваться от игроков, использующих консервативные методы работы.
24 июл, 09:31
Недвижимость — зеркало экономики города
Интервью с основателем «IDEM-консалтинг», посвященное Дню рождения компании«18 лет назад мы основали IDEM, тогда запрос на профессиональный консалтинг в регионах только формировался. Сегодня сотни проектов в России созданы с нашей помощью — объекты в разных городах, которые мы помогли создать, получают престижные премии и становятся приоритетными в выборе покупателей и резидентов. Все эти годы, помогая девелоперам принимать стратегические решения, мы меняли рынок и города», - Екатерина Гресс, основатель и генеральный директор IDEM-консалтинг.В интервью мы расскажем о том, как изменился девелопмент за эти годы, почему региональные рынки невозможно оценивать по единым шаблонам и что ждет недвижимость завтра.— За 18 лет работы вы наблюдали развитие регионального девелопмента практически изнутри. Что, на ваш взгляд, изменилось сильнее всего?Главное изменение — глубина проработки проектов. Если в начале нашего пути клиента-девелопера в первую очередь интересовали сроки окупаемости, скорость реализации и эталонные примеры, то сегодня фокус сместился на продукт, экономику проекта, аспекты эксплуатации и пользовательский опыт. Появилось понимание, что успешный объект — это среда, в которой человеку должно быть комфортно жить, работать, отдыхать или совершать покупки.Помню, в конце 2000-х нам приходилось буквально убеждать заказчиков установить эскалатор в четырехэтажном торговом центре. Сегодня это кажется очевидным, но тогда такие решения приходилось доказывать. Сейчас девелоперы гораздо внимательнее относятся к тому, как примет их идею конечный пользователь, прорабатывая сценарии. И это, пожалуй, главное изменение отрасли.— Вы много работаете в регионах. Насколько важно понимать особенности конкретного города?Это принципиально важно. Первое, с чего начинается любое наше исследование — глубокий социально-демографический анализ. Мы стараемся узнать о городе все: изучаем экономику, бизнес, как живут люди, какая покупательская способность, как проводят свободное время.Не менее важно изучить и конкурентную среду. Через успешные объекты недвижимости можно очень многое понять о городе. Какие торговые центры популярны? Какие бизнес-центры востребованы? Какие гостиницы пользуются спросом? Как развивается транспортная инфраструктура? Какие районы растут быстрее других? Ответы на эти вопросы позволяют увидеть не только состояние рынка недвижимости, но и уровень развития бизнеса, экономики и реальные потребности жителей.И, конечно, огромное значение имеет менталитет. Есть города, которые легко принимают новое, а есть очень консервативные и даже патриархальные. Страна большая — разные погодные условия, разные привычки в еде, разная потребность в шоппинге и организации пространства для бизнеса. Разная насмотренность и опыт горожан, иногда даже совершенно отличные запросы на то, какой должна быть квартира. Эти особенности нельзя увидеть в статистике. Их можно понять только глубоко изучив город. — Как изменились запросы самих девелоперов за последние годы?Существенно. Если раньше вопрос звучал: «Как быстрее окупить проект?», то сегодня нас чаще спрашивают: «Как создать что-то особенное и отличаться от конкурентов?». Появился запрос на стратегию, концепцию, продуктовые решения. И это очень позитивная тенденция.— Что вас больше всего удивило в последних исследованиях региональных рынков?Наверное, то, насколько разные российские города. Вот, например, кажется, что города-миллионники должны быть похожи. На практике это совершенно не так.Недавно мы завершили исследование рынка офисной недвижимости Екатеринбурга. Практически все бизнес-центры там официально классифицированы. При этом в Красноярске — ни одного, несмотря на наличие качественных объектов класса «А».Или другой пример — Казань. За последние годы город совершил настоящий рывок. Сегодня ставки аренды офисной и торговой недвижимости здесь выше, чем во многих других миллионниках.Мы видим, как инвестиции в экономику, туризм, городскую инфраструктуру практически сразу отражаются на рынке недвижимости.Очень показателен и Нижний Новгород. За несколько лет усилия по развитию туризма привели к качественному росту гостиничного рынка. Сегодня город стал одним из самых популярных туристических направлений России, идут инвестиции в гостиничную недвижимость, а стоимость размещения заметно выросла.Именно поэтому я часто говорю, что недвижимость — это зеркало экономики города. Несмотря на консервативность, она быстрее реагирует на изменения, отражает тренд развития и становится одним из самых точных индикаторов благополучия.— А как изменения на рынке меняют девелоперов?Прежде всего — усиливается сегментация рынка. Если раньше было достаточно говорить о классах недвижимости, то сегодня внутри каждого класса появляются десятки продуктовых решений, ориентированных на разные аудитории.Мы видим появление нишевых девелоперов. Кто-то строит исключительно в исторических центрах городов. Кто-то специализируется на бизнес-классе. Кто-то работает только в массовом сегменте. Многие региональные компании уже стали федеральными и успешно выходят в новые города.Но важно другое. Успешными становятся те компании, которые не копируют проекты, а адаптируют их под конкретный регион.— Можно ли научить рынок тому, чего он пока не знает?Да. Иногда достаточно показать успешный мировой или российский опыт. Хороший пример — проекты у воды.Еще несколько лет назад некоторые участки у реки в Нижнем Новгороде считались неперспективными. Местные девелоперы просто не рассматривали их. Компании, пришедшие из других регионов, увидели потенциал этих территорий, правильно упаковали проект, объяснили будущим покупателям преимущества такого образа жизни — и рынок это принял. Очень часто людям нужно просто показать новые возможности.Именно поэтому мы всегда используем лучшие российские и международные практики как бенчмарки. Много изучаем, читаем, путешествуем. Но важно не просто найти красивый пример, а доказать его применимость.— Каким вы видите следующий этап развития девелопмента?Я убеждена, что главный тренд — дальнейший рост профессионализма. Девелоперам придется сильнее погружаться не только в строительство, но и в экономику, сервис, гостиничный бизнес, ритейл, создание общественных пространств и управление объектами.Следующий этап — это мультифункциональность. Будет мало монопродуктов. Рынок и образ жизни требуют быстрой связи недвижимости разного назначения — современные объекты должны быть гибкими и готовыми к изменениям рынка.Мы уже продумываем здания таким образом, чтобы функции могли трансформироваться. Возможно, в будущем офисные пространства придется адаптировать под гостиничные форматы, торговые площади — под сервисы, развлечения или образование.Объект должен жить десятилетиями, а значит, быть способен меняться вместе с городом. При этом жилые проекты все чаще будут развиваться вместе с качественной инфраструктурой, а деловые объекты — становиться полноценными городскими экосистемами. Именно на такие проекты мы сегодня делаем ставку.— Если город пока не готов к таким изменениям, стоит ли девелоперу рисковать?Любое новое решение должно быть просчитано. Наша задача как консультантов — помочь девелоперу снизить риски. Мы можем показать в цифрах потенциальный спрос, рассчитать экономику проекта, подобрать оптимальный формат, определить необходимый состав функций и показать успешные примеры реализации аналогичных решений.Именно аналитика позволяет принимать смелые решения не интуитивно, а профессионально.— Если сравнить компанию в начале своего пути и сегодня, что изменилось больше всего? И каким вы видите главный результат этих 18 лет?Сегодня мы работаем над масштабными проектами комплексного развития территорий, создаем многофункциональные комплексы. Один из таких проектов реализуется во Владивостоке — это МФК площадью более 150 тысяч квадратных метров, сочетающий в себе функции суперрегионального ТРЦ, бизнес-центра и апарт-отеля.В нашем портфолио есть и другие крупные и знаковые проекты:· разработка концепции коммерческой инфраструктуры в проекте КРТ «Кипрея на холмах» (г. Тюмень), где предполагается смешанная жилая застройка на 65 000 жителей;· Стратегия редевелопмента территории бывшей Электростанции №1 Центральной ТЭЦ и комплекса объектов культурного наследия на набережной Обводного канала (г. Санкт-Петербург);· многофункциональный комплекс «АРТ» (г. Казань) от девелопера «UD Group», где реализована уникальная концепция community-центра и который ни раз становился триумфатором крупнейших федеральных премий;· концепция всей коммерческой инфраструктуры для знакового проекта в Нижнем Новгороде – технопарка высоких технологий в составе IT-кампуса «Неймарк»;· разработка концепции масштабного ритейл-парка на 100 тысяч квадратных метров (г. Воронеж);· торговый центр «Lavanda mall» и редевелопмент бывшего промышленного холодильника в МФК «Царская пристань» (г. Севастополь).Если оглянуться назад, становится очевидно, какой путь прошла компания. Мы начинали как небольшая команда, работавшая в одном регионе. Но благодаря постоянному развитию, глубоким исследованиям, накоплению экспертизы и стремлению к профессиональному росту смогли выйти на совершенно иной уровень.Сегодня нам доверяют проекты по всей стране — от Владивостока до Калининграда. Это уже не просто отдельные объекты недвижимости, а проекты, которые формируют новые районы, создают полноценную городскую среду и меняют облик городов. В какой-то момент мы перешли от развития локальной инфраструктуры к развитию целых территорий, а порой — к созданию настоящих микрогородов.И, наверное, именно это можно считать главным итогом. За каждым успешным проектом стоят годы опыта, исследований, поиска лучших решений и команда профессионалов, объединенных общей целью. Мы гордимся тем, что наш вклад становится частью будущего российских городов. И уверены, что самые интересные проекты у нас еще

22 июл, 19:50
Техкон совместно со Сбером представили технологию, способную сэкономить до 40% бюджета
На площадке Сбер Университета состоялась II Стратегическая сессия «Капитальный ремонт 360: опыт, технологии, решения», посвященная цифровой трансформации жилищно-коммунального хозяйства. Одним из ключевых событий мероприятия стало выступление генерального директора ИТ-компании «Техкон» Дмитрия Постнова. Он представил инновационную цифровую модель обследования многоквартирных домов (МКД), которая уже сегодня меняет парадигму управления жилым фондом в России.Мероприятие привлекло широкое внимание профессионального сообщества, а организаторы и Министерство строительства Российской Федерации особо отметили представленные технологии в числе лучших практик цифровизации ЖКХ.В своем докладе Дмитрий Постнов поднял острую проблему: существующая программа капитального ремонта давно утратила связь с фактическим состоянием домов. На сегодняшний день в России насчитывается более 700 тысяч МКД, однако массовая актуализация их состояния не проводилась последние 10 лет. В региональных программах капитального ремонта плановые сроки ремонта привязываются к году постройки здания, а не к его техническому состоянию. В результате ошибка при планировании ремонта домов стала системой, а накопленный дефицит в системе капремонта достиг колоссальной цифры в 5 триллионов рублей.Государством проработан и принят Федеральный закон № 561-ФЗ от 27.11.2023, который позволяет вносить в региональную программу капитального ремонта на результатам обследование дома. Тем не менее, обследование 1 дома инжиниринговой компанией может занимать от нескольких недель до месяца, что делает невозможным массовую проверку даже 1 тысячи домов (напомним, в Российской Федерации более 700 тысяч ).В ответ на этот вызов «Техкон», полноценная инжиниринговая компания по обследованию, разработала комплексное решение - обследование жилого фонда с применением цифровых технологий, аналитики и искусственного интеллекта. Технология компании позволяет сформировать единую цифровую модель региона, которая включает в себя:Искусственный интеллект: автоматическое обнаружение дефектов с помощью компьютерного зрения и распознавание документов любого качества (включая рукописный текст).Мобильные решения: приложения для полевой фиксации дефектов с функцией транскрибации (перевода голоса в текст) даже в условиях строительного шума.GIS-аналитику и 3D-моделирование: приоритизация объектов по реальной срочности ремонта с созданием объемных моделей зданий.Согласно практике Техкона в регионах, внедрение решения позволяет собирать данные на 70% быстрее, формировать отчеты на 90% быстрее, а общая скорость процессов вырастает в 7 раз при снижении стоимости в 2–3 раза.Представленная и апробированная модель проекта переводит процесс из плоскости «ремонт по графику» в «ремонт по реальной потребности». Главный посыл доклада — это реальная экономия. Переход к ремонту на основе фактического состояния домов позволяет экономить от 25% до 40% бюджета региона на капремонт за счет отказа от избыточных работ. Сэкономленные средства направляются на целевые работы по фактической потребности, что позволяет ускорить ремонт по-настоящему аварийных и проблемных объектов.По официальной статистике Минстроя РФ, за 2025 год в России обследовано 20 тыс. домов. Из них Техкон обследовал 16 тыс. домов и оптимизировал свыше 100 миллиардов рублей в регионах. В общей сложности специалисты «Техкон» обследовали 34 000 домов в России (почти 5% от всех МКД в РФ).Подводя итоги выступления, Дмитрий Постнов отметил, что внедрение единой цифровой модели региона — фактически переход от точечных решений по ремонту к системному управлению жизнью каждого дома:«Наша работа закладывает фундамент для глобальной реформы ЖКХ. Мы создаем основу для устойчивого роста, прозрачности отрасли и повышения качества жизни миллионов людей. Следующим логическим шагом после цифровизации капитального ремонта должна стать трансформация самих управляющих организаций. Цифровая УК нового поколения — это не штат персонала с ручными процессами, а высокотехнологичная платформа, работающая по аналогии с современными цифровыми банками. Ее ядро — единая информационная модель дома. Управляющая компания концентрируется на планировании, контроле и работе с жителями, а физическое выполнение работ передается на цифровую биржу подрядчиков, где прозрачная конкуренция снижает стоимость и повышает качество. В этой модели искусственный интеллект сам анализирует данные, прогнозирует развитие дефектов и формирует оптимальные планы ремонта. Наша итоговая цель — перейти от точечного латания дыр к управлению полным жизненным циклом дома, где фонды капремонта, УК, собственники и подрядчики работают в едином цифровом пространстве», - резюмировал Дмитрий Постнов. Отраслевой центр производительности труда при Минстрое РФ уже включил разработки «Техкон» в перечень лучших отраслевых практик.
20 июл, 19:25
Гостиничный рынок Новосибирска удвоится к 2030 году: максимальная динамика в сегменте апар
Согласно масштабному исследованию, проведенному компанией «IDEM-консалтинг», максимальная динамика на гостиничном рынке Новосибирска смещается в сторону масштабного строительства апарт-отелей, что приведет к двукратному увеличению качественного номерного фонда уже к 2030 году. На фоне текущего дефицита мест размещения заявленный ввод новых объектов способен перевести рынок из состояния нехватки предложения в фазу высокой конкуренции и снижения маржинальности.Сегодня туристический поток в Новосибирскую область демонстрирует высокие темпы роста. В 2025 году регион принял 51 тыс. только иностранных туристов, что на 38% превышает показатели 2024 года, всего же зафиксировано более 3 млн турпоездок. Основным драйвером сегодня выступает деловой туризм, на который приходится до 45% всего турпотока. Этот показатель существенно превышает средние значения для региональных нерекреационных центров, где доля бизнес-сегмента составляет около 25–35%.Статус крупнейшего транспортно-логистического хаба Сибири формирует стабильный спрос. Согласно данным экспертов IDEM, пиковые значения загрузки новосибирских гостиниц приходятся на периоды максимальной деловой активности: с февраля по апрель (70–79%) и с сентября по ноябрь (71–78%).Дефицит предложения и рост ценТекущее состояние рынка характеризуется нехваткой качественного предложения, особенно на Правом берегу Новосибирска. Из более чем 7,7 тыс. классифицированных номеров на долю качественного фонда (3–5 звезд) приходится около 3,9 тыс. Сегодня основу предложения составляют гостиницы 3 звезды (1786 номеров) и 4 звезды (1784 номера), а премиальный сегмент (5 звезд) представлен ограниченным числом объектов и насчитывает всего 322 номера.Реальный уровень загрузки качественных гостиниц оценивается аналитиками в 55–60%. Дефицит номерного фонда стимулирует рост средней стоимости проживания на 12–15%. В среднем по городу ADR составляет около 5 200 рублей, при этом для отелей категории 4 звезды показатель колеблется в диапазоне от 6 000 до 8 500 рублей.В ближайшие годы рынок ждет кардинальная трансформация. В активной стадии реализации находятся 13 проектов, которые к 2030 году выведут на рынок около 6,5 тыс. новых номеров, практически удвоив существующий фонд. Более 50% заявленного ввода приходится на формат апарт-отелей, что является зоной максимальной динамики девелоперской активности. Большинство из них — это многофункциональные комплексы, относящиеся к среднему и высокому ценовому сегменту.Поворотной точкой для инвесторов станет период 2028–2029 годов, когда на рынок выйдет до 80% заявленных проектов. В этот момент девелопмент гостиниц может перейти из категории привлекательного в рисковый, а средняя загрузка может упасть до 45–55%.«Сегмент гостиниц 3* и апарт-отелей эконом-класса наиболее уязвим к перенасыщению. Рост предложения в этом классе опережает рост платежеспособного спроса. Ожидается усиление ценовой конкуренции, снижение маржинальности и уход с рынка мелких операторов, — прогнозирует генеральный директор «IDEM-консалтинг» Екатерина Гресс. — При этом сегмент 4 может сохранить относительную устойчивость при условии наличия уникальной локации и развитой инфраструктуры, а сегмент 5 сохранит дефицит качественных люксовых объектов и сможет удерживать премиальные тарифы даже в условиях общего насыщения».Начиная с 2031 года ожидается переход рынка в фазу консолидации: загрузка стабилизируется на уровне около 60%, а главным критерием успешности проектов станет не столько бренд, сколько качество концепции и наличие профессиональной управляющей компании.
29 июн, 08:25
Рынок Light Industrial в Красноярске удерживает ценовой паритет с Новосибирском при минима
Сегмент Light Industrial в Красноярске сегодня демонстрирует выраженную консервативную стабильность, локальный дефицит профессиональных площадей позволяет удерживать коммерческие ставки практически на уровне ключевых логистических хабов Сибири. Согласно масштабному исследованию консалтинговой компании IDEM, при самом скромном в Сибирском федеральном округе объеме действующего предложения (85 тыс. кв. м) и консервативных планах девелоперов на ближайшие годы (всего 27 тыс. кв. м), цены на качественные гибкие площади здесь демонстрируют высокую устойчивость. Рынок ЛИ Красноярска не стремится к агрессивному спекулятивному росту, а находится в фазе здорового баланса, полностью опираясь на внутренний ресурсно-логистический спрос.Баланс спроса и предложенияКрасноярский край сформировал обособленную и экономически устойчивую модель индустриальной недвижимости. В отличие от соседнего Новосибирска, который развивается с рекордными объемами ввода крупных распределительных центров, Красноярск делает ставку на точечное удовлетворение внутренних нужд. Главным фактором такой динамики выступает жесткая локализация грузовых потоков и специфика местной ресурсно-ориентированной логистики.Показатели обеспеченности площадями формата Light Industrial здесь самые скромные среди крупных промышленных узлов — всего 93 кв. м на 1000 человек (для сравнения, в Новосибирске этот показатель составляет 138 кв. м, а в Екатеринбурге — 233 кв. м). Однако этот малый объем предложения полностью компенсируется ограниченным, но стабильным пулом местных арендаторов. Рынок Красноярска практически застрахован от кризиса перепроизводства и резкого роста вакантных площадей, поскольку новые объекты выводятся на рынок крайне осторожно.Анализ коммерческих условий разрушает миф о слабости красноярского субсегмента ЛИ. За счет отсутствия избыточного предложения, арендные ставки в городе удерживают прочные позиции и дышат в спину лидерам макрорегиона.В сегменте качественных помещений Light Industrial, включая профессионально модернизированные производственно-складские объекты, годовая ставка аренды в Красноярске зафиксирована в диапазоне от 10 500 до 11 500 рублей за кв. м. В Новосибирске аналогичный показатель составляет 10 500 – 12 500 рублей. Таким образом, нижняя ценовая граница качественного квадрата в обоих сибирских городах идентична.В секторе стандартных производственно-складских зон общего назначения разрыв также минимален: средние ставки в Красноярске составляют 9 500 – 10 500 рублей за кв. м в год против 10 000 – 11 000 рублей в Новосибирске и Екатеринбурге. Локализация логистических маршрутов позволяет красноярским собственникам избегать демпинга и сохранять высокую доходность существующих активов.О том, как устроен внутренний баланс красноярского рынка и какую стратегию стоит выбирать инвесторам в условиях ограниченных объемов ввода, рассказывает генеральный директор IDEM-консалтинг,Екатерина Гресс:«Красноярск сегодня — это классический пример стабильного нишевого рынка, чьи перспективы напрямую зависят от локального ресурсно-логистического спроса. Здесь нет бурной спекулятивной гонки, и в этом его плюс. Однако девелоперам важно понимать, что формат Light Industrial перестал быть просто коробкой под склад. Это сложный гибридный продукт, где инженерия и логистика завязаны на жесткую финансовую модель. При текущей стоимости заемного капитала и росте капитальных затрат на 25–30% любая ошибка на этапе проектирования может стать фатальной.Наш главный совет компаниям, которые планируют заходить в этот регион: не гонитесь за масштабами, делайте ставку на технический аудит и гибкость параметров. Из-за дефицита качественных сетей в Красноярске критически важно проводить глубокий изыскательский due diligence. Чтобы минимизировать риски, мы рекомендуем девелоперам ориентироваться на небольшие городские проекты площадью до 8–15 тысяч квадратных метров с нарезкой блоков под малый и средний бизнес. При этом заходить в стройку стоит только при наличии подтвержденного пре-лизинга на уровне 50–60% или с долгосрочными договорами, где четко прописана индексация ставок. Только командная работа с консультантами и точный расчет инвестиционной модели позволят защитить проект от простоя».Инерция промзон и потенциал реновацииВ среднесрочной перспективе Красноярск ожидает планомерная стабилизация. Ключевым трендом станет естественная модернизация: локальный бизнес будет постепенно перемещаться из морально и физически устаревшего советского фонда в более современные, чистые и энергоэффективные комплексы. Аналитики IDEM отмечают, что местный бизнес традиционно привязан к своим локациям — компании стремятся оставаться внутри городской черты, поближе к розничной инфраструктуре и трудовым ресурсам.Данный факт открывает отличную нишу для инвесторов и девелоперов через механизм реновации. На базе старых производственных площадок имеет смысл возводить современные объекты формата Light Industrial. Учитывая, что сроки технологического присоединения к сетям «с нуля» в отдаленных локациях могут занимать от 12 до 18 месяцев, реконструкция существующих промышленных территорий в черте Красноярска становится экономически наиболее выгодной. Наличие готовой дорожной инфраструктуры и базовых подключенных мощностей снижает финансовые риски девелопера.
17 июн, 16:51
Рынок Light Industrial в Новосибирске переходит к структурному росту на фоне острого дефиц
Ввод складских объектов в регионе за прошлый год составил более 420 тыс. кв. м., при этом аналитики «IDEM-консалтинг» фиксируют острый дефицит в сегменте Light Industrial Новосибирска. Согласно данным исследования, совокупный объем инвестиций в сектор на ближайшие два года оценивается в 12–15 млрд рублей. Новосибирский рынок Light Industrial официально завершает стадию первичного формирования и переходит к фазе активного структурного роста.Драйверы спроса и структура рынкаАналитики отмечают, что развитие сегмента гибких индустриальных площадей в Новосибирске обусловлено стремительным ростом e-commerce, локализацией малых сборочных производств и усилением роли города, как ключевого логистического хаба Сибирского федерального округа. Главным потребителем формата Light Industrial выступает малый и средний бизнес, который генерирует более 50% оборота региона. В этой сфере занято порядка 695 тыс. человек, что выводит Новосибирскую область на первое место в СФО и восьмое в России.Структура спроса на объекты LI в Новосибирске практически полностью идентична общероссийской. По 30% всего объема спроса приходится на МСП, а также маркетплейсы и e-commerce. Производственные компании формируют еще 25% спроса, доля IT-сектора и стартапов оценивается в 10%, а оставшиеся 5% распределены между прочими арендаторами. Основными пользователями формата выступают операторы «последней мили», дистрибьюторы FMCG, производители мебели и электротехники, нуждающиеся в совмещении офиса, шоурума и производства.Кластерная географияОбщий объем предложения производственных площадей в аренду в Новосибирске достигает 330 тыс. кв. м, однако доля качественного фонда, способного конкурировать с новыми проектами Light Industrial, не превышает 30%. Размещение этих площадей имеет выраженную кластерную структуру.Лидером является Северный кластер / Мочище (39% рынка), где дальнейший рост сдерживается дефицитом электромощностей и пробками на дорожных съездах в часы пик. Премиальная зона Кольцово / Толмачёво занимает 26% рынка и характеризуется развитой инженерной инфраструктурой и фокусом на e-commerce. На Левобережную промзону (территорию реновации советских предприятий) приходится 15%, а Краснообск / Мичуринский и высокотехнологичный Академгородок удерживают по 10%.Инженерные и логистические параметры напрямую влияют на ликвидность: объекты со свободной мощностью более 2 МВт и прямым выездом на федеральные трассы получают рыночную премию в размере 10–15%. Ограничения по сетям или сложная транспортная доступность, напротив, ведут к дисконту в 8–12%.В масштабах страны, общий складской рынок Новосибирска — совокупный объем предложения классов А и В превысил 2 млн кв. м, что выводит город на второе место среди региональных миллионников после Екатеринбурга. Однако в субсегменте Light Industrial сибирский хаб пока находится в статусе догоняющего региона.Если оценивать уровень обеспеченности площадями LI на 1000 человек, Новосибирск с показателем 138 кв. м опережает Красноярск (93 кв. м), но заметно отстает от Екатеринбурга (233 кв. м) и Казани (270 кв. м). По абсолютным объемам действующего предложения Light Industrial лидируют Казань (280 тыс. кв. м) и Екатеринбург (240 тыс. кв. м), в то время как в Новосибирске этот показатель равен 100 тыс. кв. м, а в Красноярске — 85 тыс. кв. м.Тем не менее, заявленный на 2026–2027 годы объем ввода в Новосибирске составляет рекордные 126 тыс. кв. м. Для сравнения: в Екатеринбурге планируется 120 тыс. кв. м, в Казани — 73 тыс. кв. м, а в Красноярске — 27 тыс. кв. м. При этом реальная строительная активность в Сибири пока сдержанна: в активной стадии возведения находится лишь 7,8 тыс. кв. м, а еще 30 тыс. кв. м — это реконструкция площадей действующего технопарка.Разрыв между регионами отчетливо заметен и в коммерческих условиях. Самые высокие ставки аренды зафиксированы в Казани — от 14 000 до 16 000 рублей за кв. м за качественные площади LI. В Екатеринбурге они составляют 11 500 – 13 500 рублей. В Новосибирске и Красноярске ставки в качественных проектах находятся в диапазонах 10 500 – 12 500 рублей и 10 500 – 11 500 рублей соответственно.В месячном исчислении топовые объекты Light Industrial в Новосибирске сдаются по 850–1000 рублей за кв. м, тогда как средние производственно-складские помещения обходятся в 750–850 рублей за кв. м в месяц. Нижнюю границу цен в Новосибирске по-прежнему удерживает демпинг со стороны старого советского фонда промзон, так как далеко не все локальные операторы пока осознали функциональные преимущества нового формата LI.Инвестиционный потенциалПо оценке экспертов, барьеры для входа девелоперов в сегмент Light Industrial остаются высокими: сказывается давление жесткой ключевой ставки ЦБ, рост капитальных затрат (CAPEX) на 25–30% с 2022 года, а также затяжные сроки подключения к инженерным сетям, достигающие в отдельных локациях 12–18 месяцев. Ключевыми игроками, формирующими этот рынок в Новосибирске, выступают региональные девелоперы и фонды недвижимости - ООО «Мичуринский кластер», ДК «Лидер Инвест Групп», Технопарк «Ново-Николаевский». Среднесрочный прогноз и рекомендацииСогласно базовому сценарию развития рынка Новосибирска на 2026–2028 годы, аналитики «IDEM-консалтинг» прогнозируют следующие показатели:● Ввод новых площадей ЛИ: 80–90 тыс. кв. м (без учета ТП «Ново-Николаевский», не отвечающего стандартам формата);● Уровень вакансии: 7–10%;● Ежегодный рост арендных ставок: +6–9%;● Чистая доходность новых проектов: 10,0–12,0%.В оптимистичном сценарии при стабилизации цен на материалы и снижении ставки ЦБ, объем ввода LI может достичь 100–110 тыс. кв. м, а при стрессовом — упасть до 30–40 тыс. кв. м. Дополнительным драйвером до 2029 года станет аграрный сектор: близость Алтайского края формирует запрос на пищевые производства с холодильной логистикой, что способно увеличить спрос в данном направлении на 25–30%.«В краткосрочной перспективе наиболее успешными обещают быть городские проекты площадью до 8–15 тыс. кв. м с нарезкой юнитов по 1000–5000 кв. м для нужд МСП. В условиях отсутствия жестких административных мер по выселению предприятий за черту города, девелоперам экономически выгоднее ориентироваться на точечное новое строительство в черте города или на реконструкцию советских промзон (таких как ЗАЭС и Северный узел), уже обеспеченных базовыми сетями.Для снижения рисков девелоперам рекомендуется закладывать целевую доходность от 11% и использовать фиксированные CAPEX-контракты. Арендаторам же, на фоне прогнозируемого роста цен, эксперты советуют фиксировать договоры аренды на срок от 3 до 5 лет с четко прописанной индексацией», - подчеркивает генеральный директор «IDEM-консалтинг» Екатерина Гресс.