Налог на материальную выгоду по ипотеке: кого коснется в 2026 году
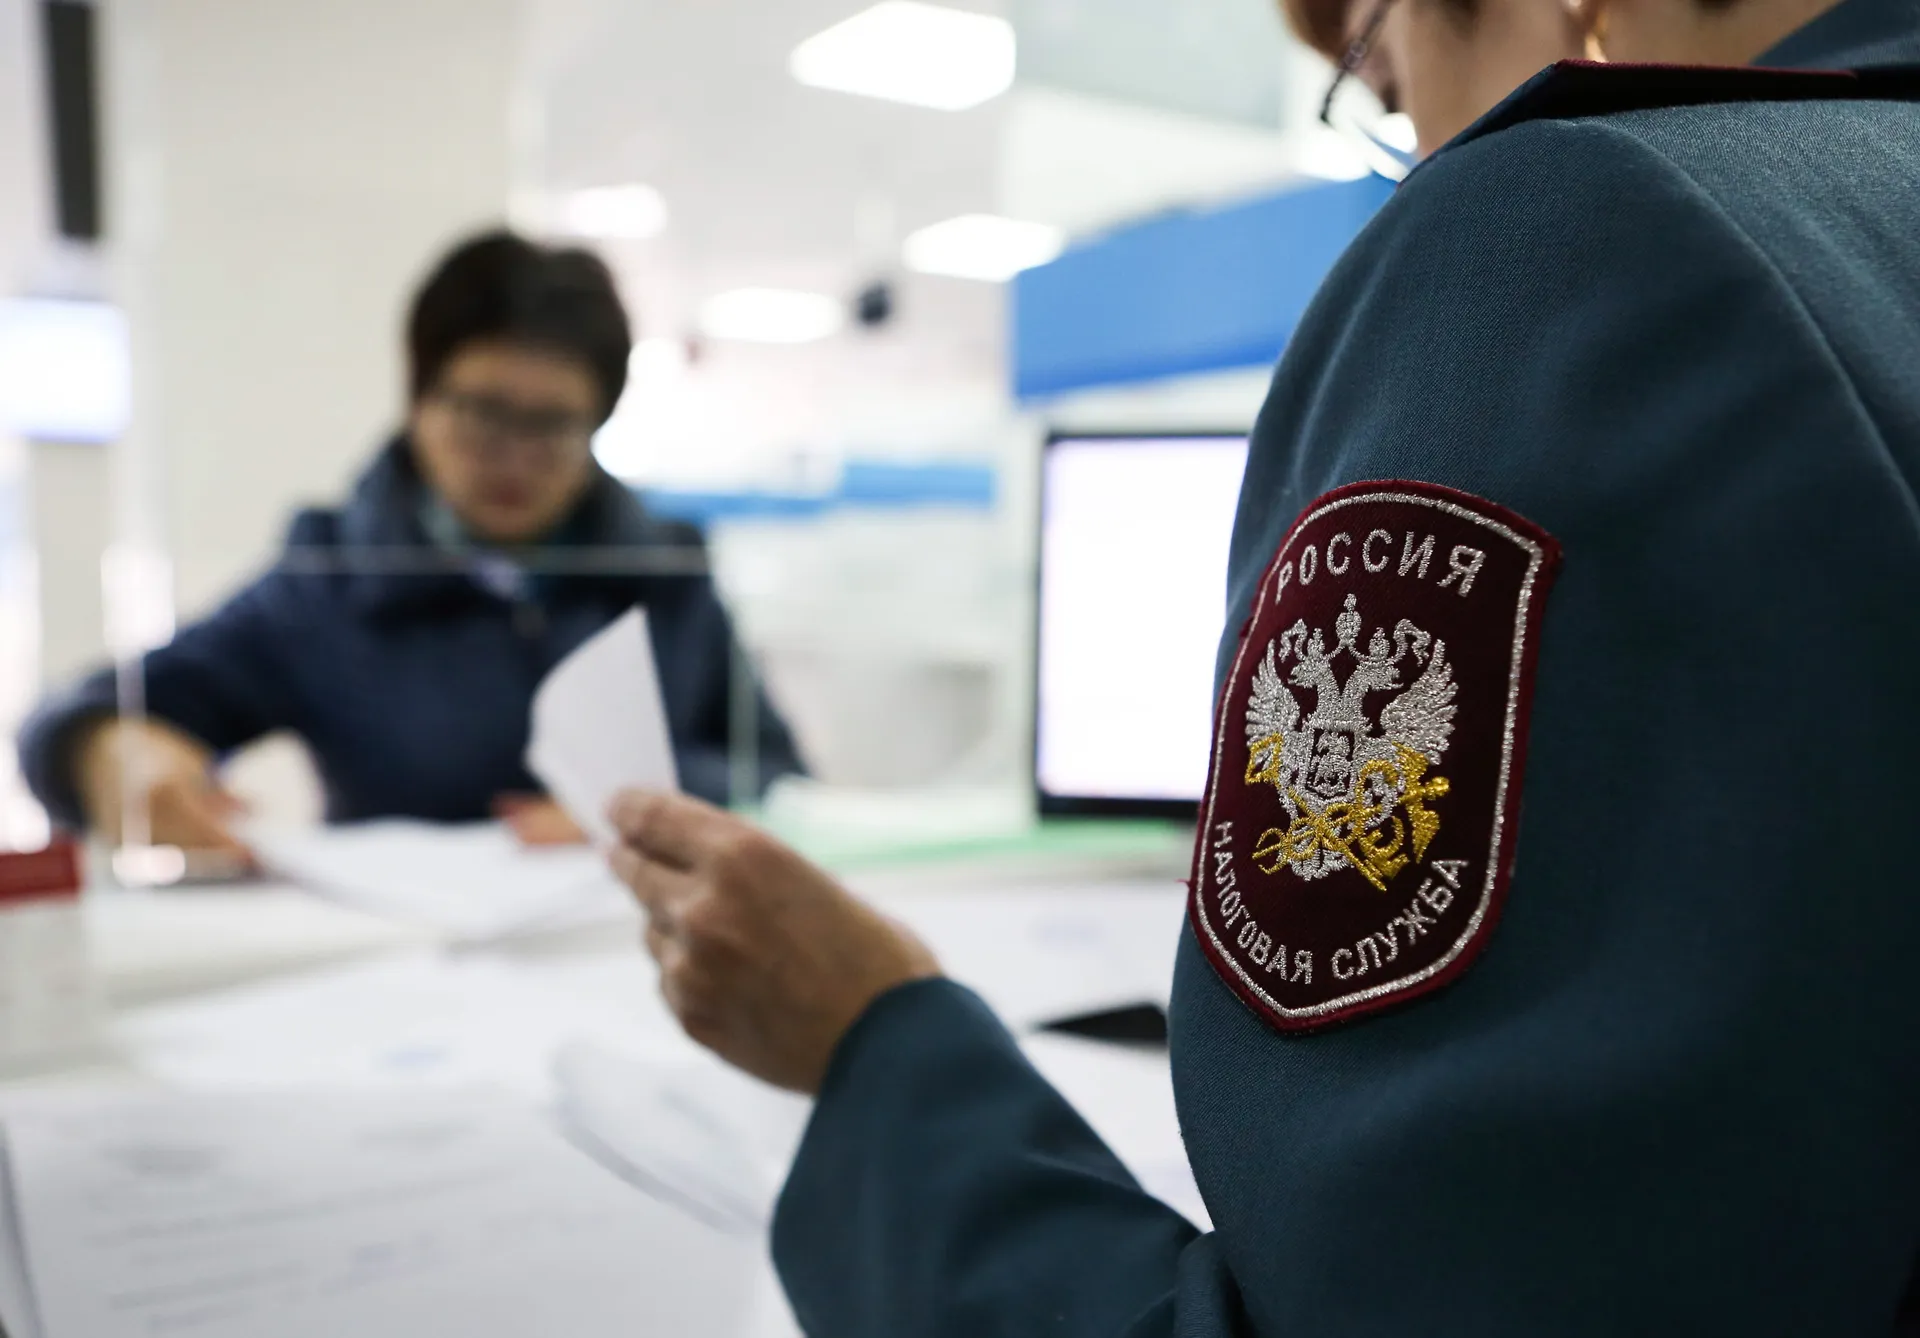
Осенью 2026 года пользователи соцсетей начали получать уведомления о новом налоге, который платят с материальной выгоды от экономии на процентах. В народе его прозвали «налог на дешевую ипотеку». Например, один мужчина рассказал в интернете, что налоговая начислила ему 167 тыс. руб. из-за «слишком низкой ставки по кредиту». Будучи сотрудником ВТБ, он в 2022 году оформил ипотеку под 0,1% — такую ставку предлагали всем независимо от места работы. Но налоговая уверена, что это были льготные условия от работодателя.
Другие заемщики получили уведомления на разные суммы — от 10–20 тыс. руб. до нескольких сотен тысяч рублей. Как правило, люди оформляли ипотеку в 2021–2023 годах, а узнали о налоге только сейчас. Например, одна девушка взяла кредит в 2021 году и ей начислили 30 тыс. руб., другая — брала ипотеку по господдержке годом позже и также получила уведомление на 140 тыс. руб.

Сейчас в обсуждении смешиваются разные ситуации: ипотека по госпрограмме, субсидия от застройщика, льготный кредит сотруднику банка и заем от работодателя. Но юристы отмечают: сама по себе низкая ставка — 3%, 5% или 7% — не означает, что человек должен платить НДФЛ. Особенно в случаях, когда ипотека была оформлена в 2021–2023 годах.
Налог возникает только при наличии предусмотренных законом условий: во-первых, если ставка по кредиту ниже 2/3 от ключевой ставки Банка России. А во-вторых, когда заемщик и кредитор — взаимозависимые лица или состоят в трудовых отношениях.
Подробные условия прописаны в ст. 212 Налогового кодекса РФ:
материальная выгода возникла, если кредит выдала взаимозависимая организация или ИП. Например, когда заемщик и кредитор супруги, родственники, начальник и подчиненный и т.д.;
заемщик работает в компании, которая выдала кредит;
заемщик взял кредит в банке, который связан с его работодателем — правило действует с 1 января 2025 года;
экономия на процентах является материальной помощью или оплатой предоставленных товаров, работы или услуг.
Но бывают исключения — уплачивать налог с материальной выгоды не нужно, когда:
у налогоплательщика есть право на имущественный налоговый вычет — он официально трудоустроен и платит НДФЛ, жилье купили не у близкого родственника и т.д.;
кредит оформили по льготной программе с господдержкой — касается семейной, ИТ, дальневосточной или арктической ипотеки;
договор заключили до 31 декабря 2024 года.
В 2021–2023 годах материальная выгода от экономии на процентах освобождалась от уплаты НДФЛ, поэтому налоговая не должна присылать уведомления за ипотеку, оформленную в этот период. С 2024 года мораторий не действует, отметила старший юрист корпоративной и арбитражной практики АБ «Качкин и Партнеры» Юлия Загинайко.
Как рассчитывается налог на материальную выгоду
Налог начисляют не на всю сумму кредита, а только на материальную выгоду — экономию на процентах. Ее рассчитывают исходя из 2/3 ключевой ставки Банка России и процентов по договору, говорит юрист группы «Яковлев и партнеры» Анастасия Асабина.
При расчете берут наименьшее значение ключевой ставки — из тех, что были на дату заключения договора и на конец каждого месяца в течение срока кредита. Например, рассмотрим условия:
- ипотека 10 млн рублей под 5% годовых;
- ключевая ставка на начало октября 2026-го — 14%;
- разница между порогом — 2/3 «ключа» — 9,33% и фактической ставкой составляет 4,33 п.п.
В месяц, где 31 день, при неизменном остатке долга материальная выгода будет равна:
- 10 000 000 × 4,33% × 31 / 365 ≈ 36 775 рублей.
- НДФЛ по ставке 35% составит 36 775 × 35% ≈ 12 871 рубль.
Материальная выгода определяется ежемесячно. Поэтому налог могут начислять на протяжении всего срока кредитования, а не единовременно при его оформлении. Так, в 2026-м уведомления могут касаться доходов за прошлый год, даже если ипотечный кредит был оформлен несколько лет назад.
Можно ли оспорить начисление налога
При получении уведомления нужно проверить: когда заключен договор, кто выдал кредит, почему ставка снижена и на каком основании налоговая признала экономию доходом. Именно это покажет, есть ли у человека налоговая обязанность и можно ли оспорить начисление.
Когда налоговая неправильно определила кредитора, период расчета, сумму дохода или вообще применила ст. 212 НК РФ к обычной банковской ипотеке, начисление можно оспаривать. Алгоритм такой:
- Подается заявление о перерасчете с подтверждающими документами.
- Если налоговый орган отказывает в перерасчете, его решение или действия могут быть обжалованы в вышестоящий налоговый орган.
- Когда это не помогло разобраться, можно обратиться в суд.
«Перспективы оспаривания зависят от обстоятельств конкретного дела. Если налог начислен при отсутствии предусмотренных законом оснований либо без учета применимого освобождения, имеются серьезные основания для его отмены. При этом говорить о конкретном проценте успешных обжалований без соответствующей статистики было бы некорректно», — пояснила Юлия Загинайко.
В суде нужно доказать, что у налоговой не было законных оснований считать экономию доходом или что расчет выполнен неправильно. Например, показательная ситуация произошла в 2017 году. Тогда суды установили, что ставка по ипотеке была выше расчетного порога, поэтому материальная выгода не возникла. Начисление НДФЛ признали необоснованным, поделилась юрист, член Союза юристов блогеров на базе МГЮА при Ассоциации юристов России Елена Ермохина.
Если требования налоговой оказались обоснованными, оплатить начисление нужно до 1 декабря 2026 года. Иначе каждый день просроченной оплаты налоговая начислит пеню, рассчитанную исходя из задолженности, количества дней просрочки и 1/300 ставки рефинансирования ЦБ. Общая сумма будет расти до момента, пока долг не погасят.
Кто может получить уведомление в 2026 году
Юристы резюмировали: обычный клиент банка, который оформил семейную, ИТ или другую льготную ипотеку, не обязан платить НДФЛ за «дешевый кредит» только из-за сниженной ставки.
В зоне риска находятся заемщики, которые получили льготные кредиты от работодателя или взаимозависимого с ним банка, а также те, кто не имеет оснований для освобождения от налогообложения — люди без права на налоговый вычет.
Особое внимание следует уделять кредитам, оформленным с 2025 года, говорит Юлия Загинайко. На них не распространяется специальный мораторий, установленный для более ранних кредитов.
Редакция Движение.ру собрала в таблице ситуации, когда нужно уплатить налог, а когда — оспорить уведомление.
| Ситуация | Возникает ли материальная выгода | Что делать |
| Ипотека по рыночной ставке | Нет | Проверить уведомление и оспорить начисление |
| Льготная ипотека по госпрограмме (семейная, ИТ, дальневосточная, арктическая) | Нет | Проверить уведомление и оспорить начисление |
| Кредит от работодателя | Да, если ставка ниже порога — 2/3 ключевой ставки | Проверить сумму и уплатить налог |
| Сниженная ставка по кредиту в качестве вознаграждения за услуги | Да, если ставка ниже порога — 2/3 ключевой ставки | Проверить сумму и уплатить налог |
| Субсидированная ставка от застройщика | Обычно нет | Проконсультироваться с юристом |
Комментарии могут оставлять только авторизованные пользователи
