Недвижимость стран БРИКС+: мировая аномалия и устойчивость рынка ОАЭ
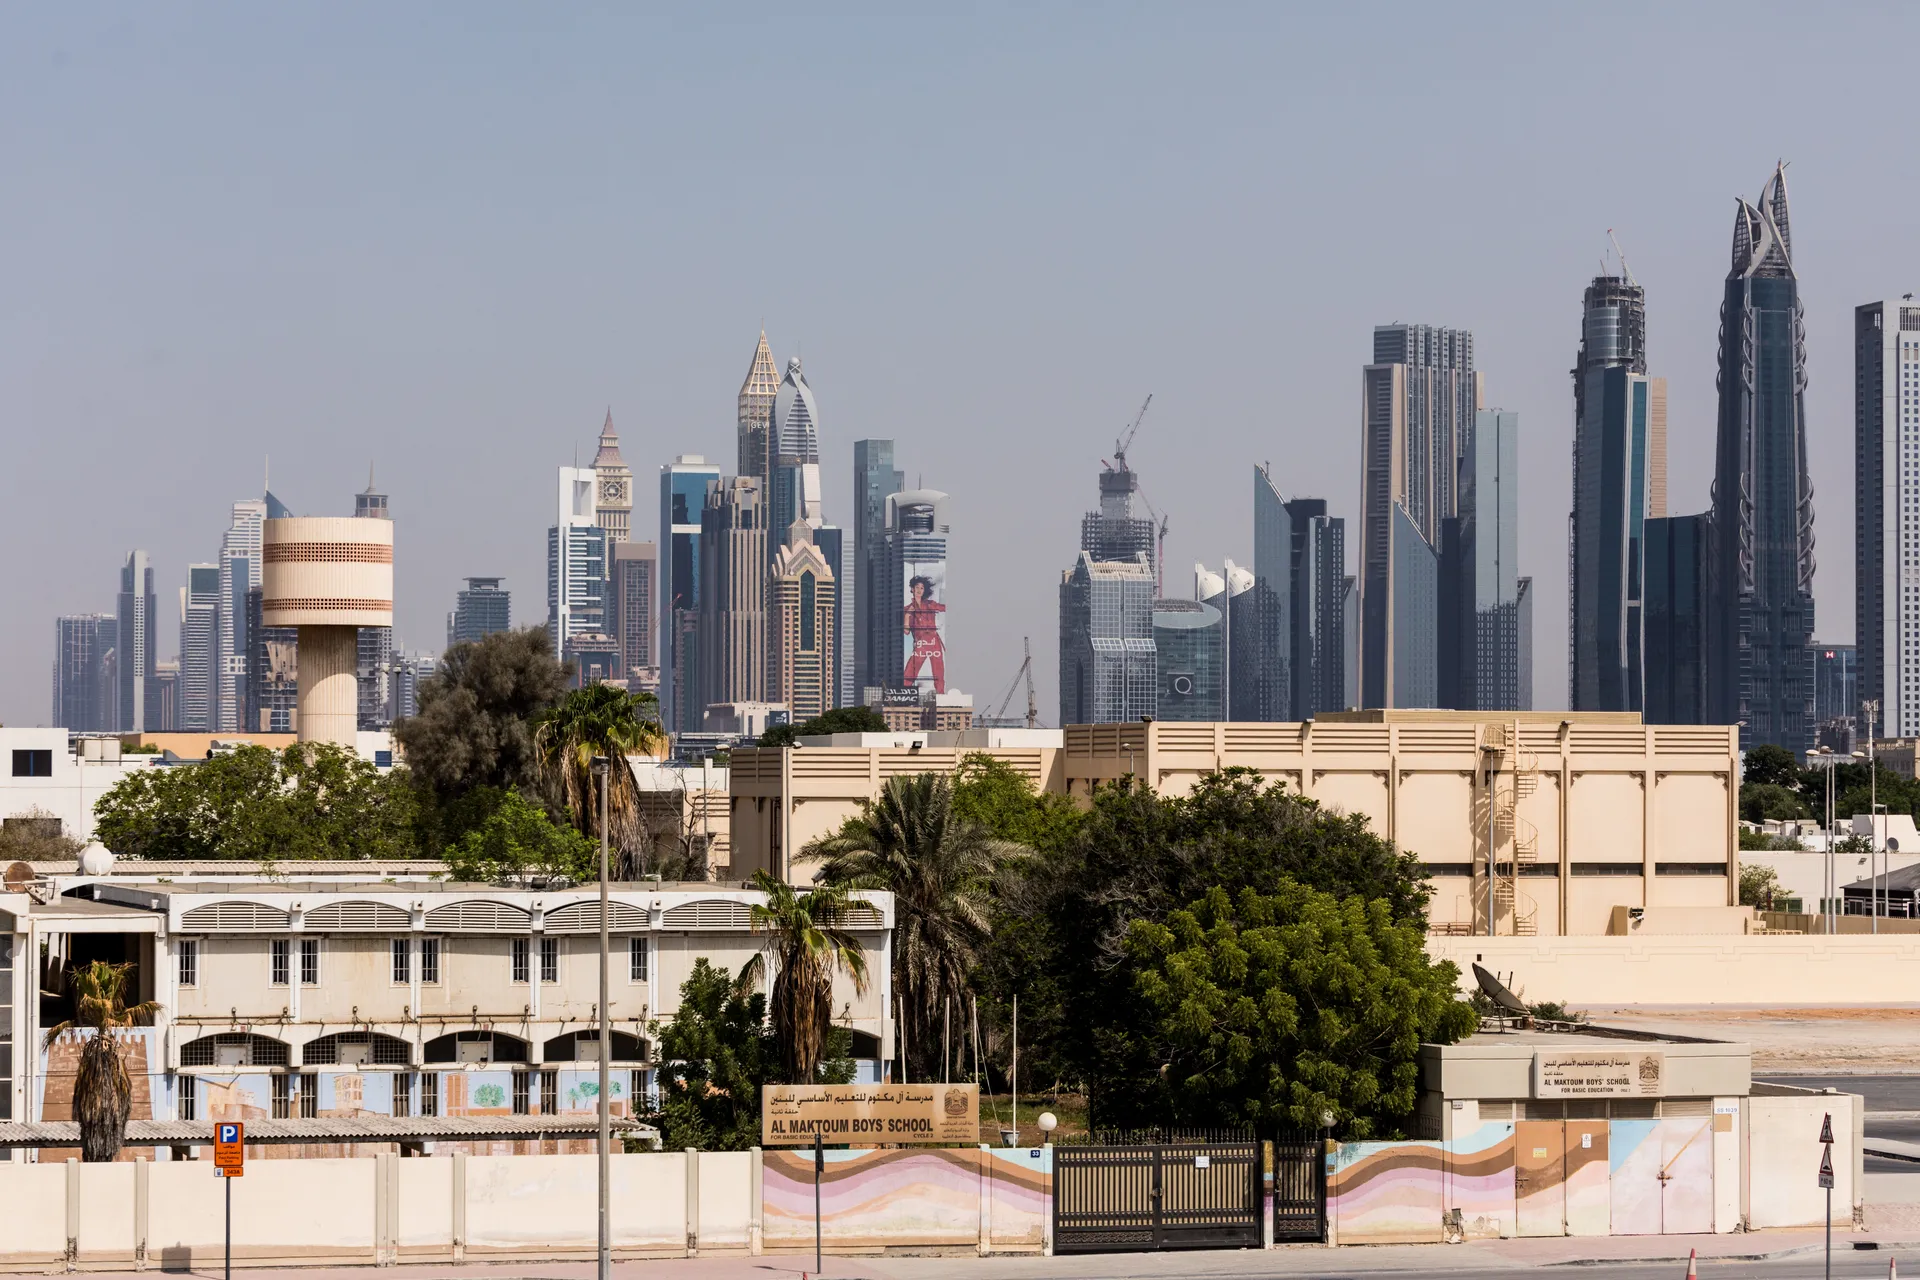
Рынок недвижимости Объединенных Арабских Эмиратов (ОАЭ) продолжает игнорировать общемировые тренды ужесточения монетарной политики. На пике 2024–2025 годов рост цен на новостройки доходил до 14–18% в год. К середине 2026 года цикл заметно остыл: единый регистр REIDIN в апреле показывал рост стоимости квартир на 5,49% год к году, вилл — 9,86%.
Главный драйвер спроса — рассрочки: планы 60/40 или 50/50, где последний транш платится после получения ключей, разгоняют инвестиционный спрос и позволяют заходить в проекты на этапе котлована почти без единовременной нагрузки на капитал.
Финансовые результаты крупнейших застройщиков подтверждают устойчивость спроса. Emaar Properties в пресс-релизе по итогам первого полугодия 2026 года отчиталась о продажах на 7,2 млрд долларов (615 млрд руб. — прим. ред.), выручка выросла на 21%, EBITDA — на 24%.
Аренда меняется, но остается высокой
Одновременно меняется арендный рынок Эмиратов. В 2023–2025 годах, по данным Cushman & Wakefield Core, ставки по квартирам росли на 12–22% в год. К первому кварталу 2026 года рост замедлился до 4–6% год к году. Иначе выглядят виллы: там сохраняется структурный дефицит (до 2030 года запланировано лишь около 22 тыс. новых вилл).
Причем доходность аренды остается одной из самых высоких в мире: по данным Property Monitor, средняя доходность арендного жилья в Дубае составила 6,58–6,68%, при этом в сегменте квартир — 6,9–7,15%, а вилл — 4,5–5%. Для сравнения, на большинстве европейских рынка доходность составляет 2–4% годовых.
Власти пытаются сдержать нагрузку на арендаторов: с января 2025 года в Дубае ввели Smart Rental Index — систему допустимого повышения ставки при продлении на основе фактических данных по зданию и району. Механизм работает только при продлении у прежнего арендодателя: новые контракты заключаются по свободной рыночной цене, поэтому дефицит доступного жилья сохраняется.
Дубай сбавляет позиции
Несмотря на геополитические факторы и настроения покупателей, традиционно самой активной локацией остается Дубай. По данным Nikoliers, в первом полугодии 2026-го в Дубае ввели более 3,3 млн кв. м жилой недвижимости — это на 14% больше, чем годом ранее. Причем в структуре ввода динамика разная: объем новых апартаментов снизился на 3% и составил 1,4 млн кв. м, а вилл — вырос на 31%, до 1,9 млн кв. м.
Количество сделок с новостройками в первом полугодии снизилось — на 12%, до 50,6 тыс., большая часть — 86% — пришлась на апартаменты. При этом продажи вилл сократились вдвое, до 7,1 тыс.
«Основным фактором спада активности как со стороны покупателей и арендаторов, так и со стороны девелоперов выступила геополитическая ситуация. Многие, действительно, отложили приобретение новых лотов и перенесли старты продаж на осень, выжидая стабилизации. Однако рынок новых запусков не встал: сильный бренд, качественный продукт и правильная локация по-прежнему позволяют успешно выводить проекты на рынок даже в условиях сократившегося спроса», — прокомментировал Андрей Косарев, партнер Nikoliers в ОАЭ.
На фоне сложившейся ситуации также скорректировались цены на апартаменты и виллы. Средневзвешенная цена апартаментов снизилась на 1% и составила 6,5 тыс. долларов за кв. м (526 тыс. руб. — прим. ред.). В сегменте вилл ставка выросла на 14%, до 5,5 тыс. долларов (442 тыс. руб.). Вместе с тем внутри периода динамика была обратной: с января по июнь средневзвешенная цена снизилась приблизительно на 14%, отражая коррекцию после периода активного роста, говорят аналитики.
Высокую активность сохраняет сегмент элитной недвижимости. К середине 2026 года заключили 173 сделки со строящимися объектами — на 35% больше, годом ранее. Среди апартаментов больше всего сделок заключили в районах Palm Jumeirah, Jumeirah Second и Downtown Dubai, в сегменте вилл — Palm Jebel Ali, Dubai Hills Estate и World Islands.
Комментарии могут оставлять только авторизованные пользователи